Taxes sur les déchets : des exonérations aménagées

Taxes sur les déchets : des exonérations aménagées

Certaines catégories de déchets dont la valorisation est impossible ou interdite peuvent échapper aux taxes dues lors de leur mise en décharge ou de leur incinération. Depuis le 7 septembre 2026, cette exonération est étendue à certains déchets contenant des substances perfluoroalkylées et polyfluoroalkylées (PFAS), tandis que des exonérations existantes sont prolongées. Explications…

Taxes sur les déchets : une exonération pour certains déchets

La mise en décharge et l’incinération de déchets donnent lieu, sous certaines conditions, au paiement de taxes spécifiques.

Certains déchets peuvent toutefois être exonérés de ces taxes. C’est notamment le cas de déchets issus d’une collecte séparée ou d’un tri dont la valorisation matière est interdite ou dont l’élimination est prescrite.

La liste des déchets concernés vient justement d’être modifiée.

Boues contenant des PFAS : une nouvelle exonération

Depuis le 7 septembre 2026, sont ajoutées à la liste des déchets bénéficiant de l’exonération les boues d’épuration contenant des substances perfluoroalkylées et polyfluoroalkylées (PFAS), ainsi que les matériaux résultant de la transformation de ces boues.

Attention : toutes les boues contenant des PFAS ne sont pas automatiquement concernées.

L’exonération vise celles dont la valorisation agricole est interdite à l’issue d’analyses.

Lorsque ces conditions sont remplies, ces déchets sont donc exonérés aussi bien de la taxe sur les déchets mis en décharge que de la taxe sur les déchets incinérés.

Deux exonérations prolongées jusqu’à fin 2028

Sont également prolongées jusqu’au 31 décembre 2028 deux exonérations qui devaient auparavant prendre fin le 31 décembre 2027.

Sont concernés :

  • les déchets d’activités de soins à risques infectieux et assimilés dont l’élimination est prescrite ;
  • les déchets contenant des polluants organiques persistants dont la destruction ou la transformation irréversible est prescrite.

Là encore, l’exonération concerne aussi bien la taxe applicable à la mise en décharge que celle applicable à l’incinération de ces déchets.

Taxes sur les déchets : des exonérations aménagées – © Copyright WebLex

shutterstock_exonerationtaxedechets Taxes sur les déchets : des exonérations aménagées

Pass Culture : un passe-droit pour une autonomie culturelle

Pass Culture : un passe-droit pour une autonomie culturelle

Afin de promouvoir et favoriser l’accès à des activités et offres culturelles aux jeunes en toute autonomie, le Gouvernement met en place un « pass Culture » par le biais d’une application gratuite. Ce dispositif crédite un compte personnel numérique mis à disposition des jeunes, dont le montant peut être bonifié, entre autres, par le quotient familial.

Le quotient familial : une source de bonification du pass Culture

Hormis les conditions générales d’octroi du pass Culture, dont la liste est consultable ici, telle que la résidence en France par exemple, il faut noter que le montant crédité sur le compte personnel numérique varie en fonction de l’âge du bénéficiaire.

À cela s’ajoute le critère du quotient familial qui joue un rôle dans la bonification financière du pass Culture lorsque le jeune en bénéficiant atteint l’âge de 18 ans.

Une bonification de 50 € est, en effet, possible si le montant du quotient familial mensuel du foyer du bénéficiaire est désormais inférieur à 700 €.

Les modalités de calcul du quotient familial mensuel ont été précisées : celui-ci est déterminé selon les règles de calcul utilisées pour le « Pass’colo » (consultable ici), prenant en compte le revenu brut global déduit de certaines charges, les prestations sociales perçues et le nombre de parts du foyer. Toutefois, ce calcul s’effectue spécifiquement au titre de l’année civile du 17e anniversaire du jeune.

Il convient de souligner la particularité s’appliquant à Saint-Pierre-et-Miquelon concernant le quotient familial mensuel qui se calcule par la Caisse de prévoyance sociale de Saint-Pierre-et-Miquelon.

Pour la mise en œuvre de la bonification, les organismes de protection sociale compétents transmettent à la structure chargée de la gestion du pass Culture les données nécessaires permettant ainsi d’apprécier l’éligibilité des bénéficiaires à cette bonification.

Pass Culture : un passe-droit pour une autonomie culturelle – © Copyright WebLex

shutterstock_passculture Pass Culture : un passe-droit pour une autonomie culturelle

Agriculture : qui pilote la stratégie nationale d’installation et de transmission ?

Agriculture : qui pilote la stratégie nationale d’installation et de transmission ?

Pour appliquer sa politique nationale d’installation et de transmission en agriculture, l’État s’appuie sur plusieurs comités dont les missions et la composition sont redéfinies…

Comités nationaux, régionaux et départementaux : comment se composent-ils ?

L’État détermine une stratégie nationale d’installation et de transmission à destination du monde agricole qui vise à promouvoir l’installation de jeunes professionnels.

Le Comité national de l’installation et de la transmission est une instance de concertation chargée de faire des propositions, d’animer, suivre et évaluer cette stratégie.

Pour atteindre ces objectifs, ses missions sont définies comme suit :

  • définir les indicateurs de résultat de la stratégie et en assurer le suivi ;
  • préparer, à l’aide des informations transmises par les comités régionaux de l’installation et de la transmission, un bilan annuel de l’activité du réseau France services agriculture, en particulier pour favoriser l’installation des femmes en agriculture ;
  • diffuser les bonnes pratiques ;
  • rendre un avis préalable sur les règles nationales du cahier des charges des structures de conseil et d’accompagnement du réseau France services agriculture ;
  • rendre un avis sur le modèle national d’outil de diagnostic commun à ces structures ;
  • formuler toutes propositions pour améliorer la qualité du service rendu aux usagers du réseau France services agriculture et faciliter l’installation des femmes en agriculture.

La composition de ce comité a récemment été précisée. Il est présidé par le ministre chargé de l’agriculture et le président des régions de France et réunit :

  • les directeurs généraux de la performance économique et environnementale des entreprises et de l’enseignement et de la recherche à l’administration centrale du ministère chargé de l’agriculture ou leurs représentants ;
  • le vice-président du Conseil général de l’agriculture, de l’alimentation et des espaces ruraux ou son représentant ;
  • un représentant des services de l’État compétents dans les régions de métropole, un représentant des services de l’État compétents dans les départements de métropole et un représentant des services de l’État compétents dans les collectivités d’outre-mer ;
  • un représentant des délégués départementaux de l’enseignement agricole ;
  • le président de Chambres d’agriculture France ou son représentant ;
  • le président-directeur général de l’Agence de service et de paiement ou son représentant ;
  • deux représentants de Régions de France ;
  • un représentant de chacune des organisations syndicales à vocation générale d’exploitants agricoles représentatives au niveau national ;
  • un représentant de la Caisse centrale de la Mutualité sociale agricole ;
  • un représentant de La Coopération Agricole ;
  • un représentant de la Fédération nationale des coopératives d’utilisation de matériel agricole ;
  • un représentant de la Fédération nationale des sociétés d’aménagement foncier et d’établissement rural ;
  • un représentant de la Fédération nationale de la propriété privée rurale ;
  • un représentant du Conseil national du réseau CERFRANCE ;
  • un représentant de la Fédération nationale Accompagnement Stratégie (ASCLCP) ;
  • un représentant du groupement informel « Initiative pour une agriculture responsable et citoyenne » (InPACT) ;
  • un représentant du Mouvement rural de jeunesse chrétienne ;
  • un représentant de l’Inter-Associations de formation collective à la gestion ;
  • un représentant du réseau des centres d’initiatives pour valoriser l’agriculture et le milieu rural ;
  • un représentant de la Fédération associative pour le développement de l’emploi agricole et rural ;
  • un représentant de la Fédération Terre de Liens ;
  • un représentant de l’association SOL ;
  • un représentant du Mouvement inter-régional des associations pour le maintien d’une agriculture paysanne ;
  • un représentant de l’association Solidarités paysans ;
  • un représentant de l’association Accueil paysans ;
  • un représentant de la Fédération nationale d’agriculture biologique ;
  • un représentant du Réseau national des espaces tests Agricoles ;
  • un représentant du Service de remplacement France ;
  • un représentant du Fonds pour la formation des entrepreneurs du vivant ;
  • un représentant de la Section nationale des fermiers et métayers ;
  • un représentant du réseau Bienvenue à la ferme ;
  • un représentant du réseau d’écoute, d’accompagnement et de gestion des incidents et des risques (REAGIR) ;
  • trois représentants des établissements affiliés au Crédit agricole, au Crédit mutuel, au Groupe Banques populaires et Caisses d’épargne, à raison d’un représentant pour chacun.

Le comité se réunit une fois par an.

Le comité régional

En plus du remaniement de cette liste, les relais régionaux et départementaux du comité voient également leur composition évoluer.

Le comité régional de l’installation et de la transmission est présidé par le préfet de région et le président du conseil régional et réunit :

  • un agent des services déconcentrés de l’État dans la région chargé de la mise en œuvre de la politique de l’installation et de la transmission ;
  • un représentant de la région désigné par le conseil régional ou un représentant de la collectivité de Corse désigné par le conseil exécutif ;
  • un représentant des services déconcentrés de l’État compétents dans le département ;
  • un représentant des délégués départementaux de l’enseignement agricole ;
  • selon les cas, le président de la chambre régionale d’agriculture, le président de la chambre interrégionale d’agriculture, le président de la chambre d’agriculture de région et, dans les collectivités d’outre-mer, le président de la chambre d’agriculture du ressort ou son représentant ;
  • sauf dans les collectivités d’outre-mer, quatre représentants des chambres territoriales ou départementales d’agriculture pour les régions comportant six départements ou moins, ou six représentants pour les autres régions ;
  • un représentant de la direction régionale ou interrégionale de l’Agence de services et de paiement du ressort ou, en Corse, de l’Office du développement agricole et rural de Corse ;
  • un représentant de chacune des organisations syndicales à vocation générale d’exploitants agricoles représentatives au niveau régional ;
  • un représentant de chacun des organismes assurant dans le ressort la gestion de la protection sociale agricole ;
  • les représentants de trois coopératives agricoles du ressort, à raison d’un représentant par coopérative ;
  • un représentant de la Fédération régionale des coopératives d’utilisation de matériel agricole ;
  • un représentant de la société pour l’aménagement foncier et rural du ressort ;
  • un représentant des propriétaires privés ruraux ;
  • un représentant du réseau CERFRANCE ;
  • un représentant de la Fédération nationale Accompagnement Stratégie (ASCLCP) ;
  • cinq représentants de membres du groupement informel « Initiative pour une agriculture responsable et citoyenne » à raison d’un représentant par membre dudit groupement ;
  • un représentant de la Fédération régionale d’agriculture biologique ;
  • un représentant du réseau des espaces tests agricoles ;
  • un représentant des services de remplacement ;
  • un représentant de la délégation du fonds pour la formation des entrepreneurs du vivant ;
  • un représentant de la Section régionale des fermiers et métayers ;
  • trois représentants des établissements affiliés au Crédit agricole, au Crédit mutuel, au Groupe Banques populaires et Caisses d’épargne, à raison d’un représentant pour chacun.

Le comité régional doit se réunir au minimum 2 fois par an pour l’exercice de ses missions.

Le comité départemental

Enfin, le comité opérationnel départemental est présidé par le préfet du département et réunit :

  • un représentant des services déconcentrés de l’État ;
  • un représentant du point d’accueil départemental unique du réseau France services agriculture ;
  • un représentant de chaque structure de conseil et d’accompagnement de ce réseau dans le département ;
  • le délégué départemental de l’enseignement agricole ou son représentant ;
  • un représentant de l’organisme assurant dans le département la gestion de la protection sociale agricole.

Le comité départemental se réunit 3 fois par an.

Agriculture : qui pilote la stratégie nationale d’installation et de transmission ? – © Copyright WebLex

shutterstock_instancesagricoles Agriculture : qui pilote la stratégie nationale d’installation et de transmission ?

Pacte Dutreil : les actifs « somptuaires » dans le viseur

Pacte Dutreil : les actifs « somptuaires » dans le viseur

Le pacte Dutreil permet de transmettre une entreprise tout en bénéficiant d’une exonération de droits de mutation à hauteur de 75 % de sa valeur. La loi de finances pour 2026 recentre toutefois cet avantage sur les actifs réellement affectés à l’activité professionnelle et allonge la durée de conservation imposée aux bénéficiaires. Des précisions viennent d’être apportées sur les biens concernés et les modalités d’application de ces nouvelles règles…

Pacte Dutreil : ce qui change

Pour mémoire, le dispositif Dutreil permet de bénéficier d’une exonération de 75 % de la valeur des titres d’une société ou des biens d’une entreprise individuelle transmis par donation ou succession, sous réserve du respect de plusieurs engagements de conservation.

La loi de finances pour 2026 apporte 2 évolutions majeures :

  • certains biens dits « somptuaires » sont exclus du bénéfice de l’exonération lorsqu’ils ne sont pas exclusivement affectés à l’activité professionnelle ;
  • la durée de l’engagement individuel de conservation est portée de 4 à 6 ans.

Ces mesures concernent les transmissions intervenant à compter du 21 février 2026.

Des biens désormais exclus du régime de faveur

L’exonération Dutreil ne s’applique plus à la fraction de la valeur des titres correspondant à certains actifs lorsque ceux-ci ne sont pas exclusivement affectés à l’activité industrielle, commerciale, artisanale, agricole ou libérale exercée par la société.

Sont notamment visés :

  • les biens affectés à la chasse ou à la pêche ;
  • les véhicules de tourisme ;
  • les yachts et bateaux de plaisance ;
  • les aéronefs ;
  • les bijoux et métaux précieux ;
  • les objets d’art, de collection et d’antiquité ;
  • les chevaux de course ou de concours ;
  • les vins et alcools ;
  • les logements et résidences.

L’exclusion ne remet pas nécessairement en cause l’ensemble du bénéfice du pacte Dutreil : seule la fraction de la valeur représentative de ces actifs est soumise aux droits de mutation sans application de l’exonération de 75 %.

Une exclusion qui dépend de l’utilisation effective du bien

La présence d’un actif dans cette liste ne suffit pas à l’exclure automatiquement du dispositif. Le maintien de l’exonération reste possible lorsque le bien est exclusivement affecté à l’activité professionnelle de la société :

  • pendant au moins 3 ans avant la transmission ou, s’il a été acquis plus récemment, depuis son acquisition ;
  • puis jusqu’à la fin de l’engagement individuel de conservation ou jusqu’à sa cession.

Il est précisé que l’affectation exclusive suppose une utilisation nécessaire à l’activité de l’entreprise et uniquement dédiée à cette activité.

De nombreuses exceptions prévues

Des précisions sont apportées concernant les situations dans lesquelles certains biens peuvent néanmoins continuer à bénéficier du régime de faveur.

Ainsi, restent notamment éligibles :

  • les véhicules ou aéronefs destinés à la vente ou à la location ;
  • les véhicules utilisés par un salarié ou un dirigeant lorsque l’usage privé constitue un avantage en nature imposable ;
  • les bateaux affectés à une activité de location, de vente ou de croisière commerciale ;
  • les bijoux et métaux précieux utilisés dans une activité de bijouterie ou de joaillerie ;
  • les œuvres d’art exploitées dans une galerie ou un commerce d’antiquités ;
  • les chevaux affectés à une activité d’élevage ou d’exploitation équine ;
  • les vins et alcools destinés à une activité de négoce, de restauration ou de débit de boissons.

Concernant les logements, l’exonération demeure notamment applicable lorsqu’ils sont affectés à une activité hôtelière, à un EHPAD, au logement des salariés ou à des services sociaux bénéficiant à l’ensemble du personnel.

Les filiales également concernées

Le dispositif ne vise pas uniquement les actifs détenus directement par la société dont les titres sont transmis.

Les actifs concernés détenus au sein de filiales ou sous-filiales contrôlées doivent également être pris en compte. L’affectation professionnelle est alors appréciée au niveau de la société qui détient effectivement le bien.

Des précisions sont également apportées sur les modalités de calcul permettant de déterminer la fraction de valeur des titres exclue du bénéfice de l’exonération lorsque de tels actifs sont détenus directement ou indirectement au sein d’un groupe.

Un engagement individuel allongé à 6 ans

Autre évolution importante : la durée de l’engagement individuel de conservation est portée de 4 à 6 ans.

Pour les transmissions de titres de sociétés, chaque héritier, donataire ou légataire doit désormais conserver les titres reçus pendant 6 ans à compter de la fin de l’engagement collectif ou unilatéral de conservation.

Pour les entreprises individuelles, les biens transmis doivent également être conservés pendant 6 ans à compter de la transmission.

Cette nouvelle durée s’applique uniquement aux transmissions réalisées à compter du 21 février 2026.

En pratique, les opérations de transmission doivent désormais intégrer une analyse plus fine des actifs détenus par la société ou le groupe concerné. Une attention particulière doit être portée aux biens susceptibles d’être regardés comme « somptuaires », ainsi qu’à leur affectation effective à l’activité professionnelle.

Par ailleurs, les bénéficiaires doivent tenir compte de l’allongement de 4 à 6 ans de la durée de conservation exigée pour sécuriser le bénéfice de l’exonération Dutreil.

Pacte Dutreil : les actifs « somptuaires » dans le viseur – © Copyright WebLex

shutterstock_precisionpactedutreuil Pacte Dutreil : les actifs « somptuaires » dans le viseur

Agent d’assurance : un portefeuille fiscalement amortissable ?

Agent d’assurance : un portefeuille fiscalement amortissable ?

Un agent général d’assurance acquiert un droit sur les commissions attachées à un portefeuille de contrats et inscrit cet élément parmi ses immobilisations. Peut-il profiter du dispositif permettant, temporairement, de déduire fiscalement l’amortissement de certains fonds commerciaux ? Des précisions viennent d’être apportées sur ce sujet…

Fonds commerciaux : une déduction temporairement admise

Par principe, l’amortissement comptable d’un fonds commercial n’est pas déductible pour le calcul du résultat fiscal.

Une exception temporaire permet toutefois de déduire les amortissements comptabilisés au titre des fonds commerciaux acquis entre le 1er janvier 2022 et le 31 décembre 2029.

Cette possibilité, initialement temporaire, a en effet été prolongée jusqu’à la fin de l’année 2029.

Elle peut également bénéficier aux professionnels imposés dans la catégorie des bénéfices non commerciaux (BNC), sous réserve qu’ils soient placés sous le régime de la déclaration contrôlée.

Mais encore faut-il que les éléments incorporels acquis puissent réellement être assimilés à un fonds commercial.

Sont concernés les éléments :

  • qui ne peuvent pas faire l’objet d’une évaluation et d’une comptabilisation séparées au registre des immobilisations ;
  • qui participent au maintien ou au développement du potentiel d’activité de l’exploitation.

Il peut notamment s’agir d’une clientèle, d’une patientèle ou encore d’un nom professionnel lorsqu’ils ne peuvent être évalués isolément.

À l’inverse, un droit légal ou contractuel identifiable, qui peut être évalué séparément et comptabilisé distinctement comme une immobilisation incorporelle, ne constitue pas un tel élément résiduel.

Agent général d’assurance : pas de « fonds commercial »…

C’est précisément la question qui se pose lorsqu’un agent général d’assurance acquiert un droit de créance portant sur les commissions attachées à un portefeuille de contrats d’assurance.

Ce droit peut-il être assimilé à un fonds commercial et bénéficier, à ce titre, du dispositif temporaire de déduction de son amortissement ?

La réponse est non.

Il est tout d’abord relevé que le droit de l’agent aux commissions constitue un élément incorporel identifiable.

Sa valeur est en effet déterminée par la convention conclue entre l’agent et la compagnie d’assurance selon des critères objectifs, tels que le montant des commissions attachées au portefeuille développé par l’agent cédant son activité.

Parce qu’il peut être évalué isolément, ce droit ne constitue donc pas un élément résiduel susceptible d’être assimilé à un fonds commercial.

Mais ce n’est pas la seule raison.

…faute également de clientèle propre

L’agent général d’assurance exerce son activité en qualité de mandataire de la compagnie d’assurance, au nom et pour le compte de celle-ci.

Le portefeuille de contrats reste donc juridiquement la propriété de l’entreprise d’assurance.

L’agent ne dispose, quant à lui, que d’un droit de créance sur les commissions générées par ce portefeuille.

Il ne peut ainsi pas être regardé comme disposant d’une clientèle propre, alors même que l’existence d’une telle clientèle constitue un élément nécessaire à la reconnaissance d’un fonds commercial.

La transmission du droit aux commissions s’analyse donc comme une cession de droits contractuels, et non comme une cession de clientèle.

Conséquence : le droit de créance acquis par l’agent général d’assurance ne constitue pas un fonds commercial résiduel.

Son amortissement ne peut donc pas bénéficier du dispositif temporaire permettant la déduction fiscale des amortissements des fonds commerciaux.

Un dispositif prolongé jusqu’en 2029

Cette précision intervient alors que le dispositif temporaire de déduction fiscale de l’amortissement des fonds commerciaux a été prolongé.

Il concerne désormais les acquisitions réalisées jusqu’au 31 décembre 2029.

Pour les titulaires de BNC, le bénéfice de cette mesure reste toutefois réservé aux éléments incorporels véritablement assimilables à un fonds commercial.

En outre, le professionnel doit, en principe, être en mesure de démontrer que le fonds acquis présente une durée d’utilisation limitée.

Une mesure de simplification permet néanmoins aux petites entreprises qui remplissent les conditions requises d’amortir leur fonds sur une durée forfaitaire de 10 ans.

Agent d’assurance : un portefeuille fiscalement amortissable ? – © Copyright WebLex
shutterstock_amortissementportefeuille Agent d’assurance : un portefeuille fiscalement amortissable ?

Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?

Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?

Dans le cadre de la loi ApER, la France entend renforcer sa capacité de production d’énergies renouvelables à l’horizon 2030 et réduire sa dépendance énergétique. Pour atteindre ces objectifs, la loi fait peser une obligation aux propriétaires de parcs de stationnement extérieurs de les équiper de panneaux photovoltaïques : à quelles conditions ?

Obligation d’ombrage des parkings : un délai supplémentaire accordé, sous conditions

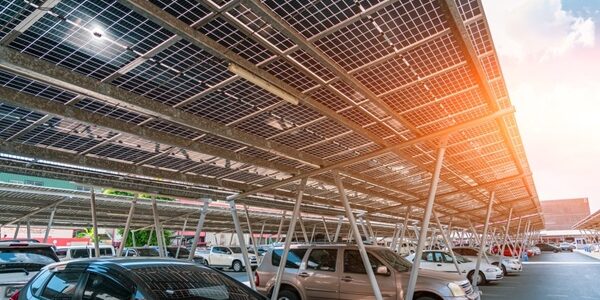
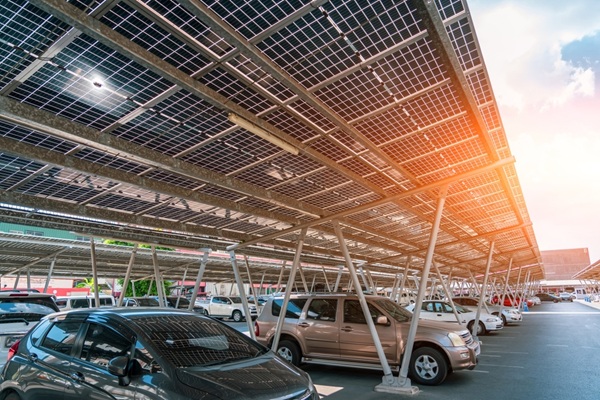
La loi relative à l’accélération de la production d’énergies renouvelables (ApER) impose d’équiper de panneaux photovoltaïques les parcs de stationnement extérieurs de plus de 1 500 m² :

  • au 1er juillet 2026 pour les parcs de plus de 10 000 m² ;
  • au 1er juillet 2028 pour les parcs compris entre 1 500 et 10 000 m².

Les propriétaires de parkings extérieurs de plus de 1 500 m² peuvent bénéficier d’un délai supplémentaire, jusqu’en 2030, pour satisfaire à leur obligation légale d’équipement en ombrières solaires uniquement s’ils respectent les exigences relatives aux performances techniques, environnementales et de résilience d’approvisionnement des panneaux photovoltaïques.

Ainsi, le droit au report de l’échéance d’installation s’ouvre aux propriétaires de panneaux photovoltaïques prévoyant :

  • un rendement strictement supérieur à 22 % ;
  • une baisse annuelle d’efficacité inférieure à 0,4 % à partir de la deuxième année ;
  • une empreinte carbone simplifiée inférieure à 740 kgCO2eq/kWc (selon une méthodologie de calcul détaillée et consultable en annexe ici) ;
  • une garantie produit d’au moins 12 ans pour les défauts de fabrication ;
  • une garantie de performance d’au moins 30 ans assurant la conservation de plus de 80 % de la capacité nominale.

Les exigences quant à la résilience d’approvisionnement, qui varient selon la taille du parc, sont également précisées.

En effet, pour les parcs de 10 000 m² ou plus, l’assemblage des modules doit être réalisé par une entreprise ne fabriquant pas la majorité de ses modules dans un pays tiers qui représente plus de 50 % de l’approvisionnement de l’Union européenne en panneaux photovoltaïques.

Pour les parcs compris entre 1 500 m² et 10 000 m², l’assemblage doit impérativement se faire dans l’Espace économique européen (EEE), et la fabrication des cellules ne doit pas être réalisée dans un pays tiers représentant plus de 50 % de l’approvisionnement européen.

Une autre précision est à prendre en compte en cas de recours à un tiers : le propriétaire du parc doit produire un bon de commande et un contrat d’engagement spécifiant le respect de l’ensemble de ces critères.

Enfin, afin de vérifier la conformité des équipements, celle-ci doit être attestée par un organisme certifié. L’administration peut également procéder à des contrôles annuels sur échantillon pour confirmer cette conformité.

Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ? – © Copyright WebLex
shutterstock_ombragepanneauxsolaires Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?

Transport de marchandises dangereuses : du nouveau

Transport de marchandises dangereuses : du nouveau

Le transport de matières dangereuses, qu’il soit routier, ferroviaire ou fluvial, sur le territoire français, suppose l’observation d’un nombre important de règles. Quelques modifications y sont apportées…

Transport de matières dangereuses : adaptation des règles pour les usagers de la route

Les règles dites « TMD » viennent encadrer le transport de matières dangereuses dès lors que ce transport implique un passage par le territoire français, que ce soit par voie routière, ferroviaire ou fluviale.

Des ajustements sont apportés concernant les règles applicables au transport terrestre afin de garantir une meilleure sécurité des usagers.

Un des changements les plus significatifs concerne les chargements et déchargements des marchandises : il est désormais imposé à l’opérateur de ces manœuvres de délimiter clairement sa zone d’intervention (au moyen de cônes ou de rubalise) afin d’empêcher toute personne tierce de pénétrer la zone.

Aucune marchandise ne peut être disposée sur la voie publique préalablement à cette délimitation. Il est également intéressant de noter qu’un nouveau cadre est mis en place concernant certains déchets considérés comme dangereux, à savoir :

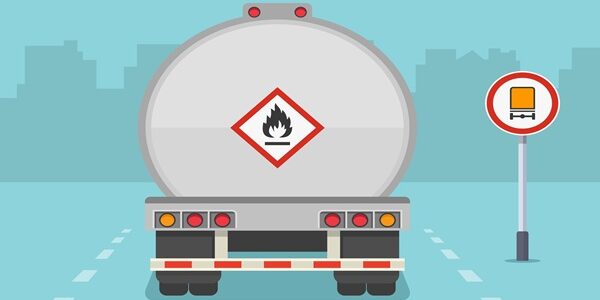
  • les liquides inflammables ;
  • les solides inflammables ;
  • les matières comburantes ;
  • les matières toxiques sans danger subsidiaires dont les produits phytosanitaires toxiques ;
  • les matières corrosives acides ou basiques ;
  • les matières dangereuses du point de vue de l’environnement.

Chacune de ces catégories obéit à ses règles propres de transport.

Il faut, par ailleurs, noter qu’il est interdit de regrouper au sein d’un même emballage des déchets relevant de plusieurs catégories de dangerosité différentes.

Concernant les contrôles opérés lors des transports, 2 nouvelles infractions sont ajoutées à la liste des pratiques sanctionnables :

  • l’absence d’un agent agréé de convoyage ;
  • le non-respect de l’interdiction de transport de marchandises dangereuses dans un véhicule de transport en commun de personnes.

Elles rejoignent la liste des infractions qui peuvent entrainer l’immobilisation du véhicule jusqu’à sa mise en conformité.

Transport de marchandises dangereuses : du nouveau – © Copyright WebLex

shutterstock_TDM Transport de marchandises dangereuses : du nouveau

Transport routier : précisions sur l’indemnité de grand déplacement

Transport routier : précisions sur l’indemnité de grand déplacement

Un salarié qui termine sa tournée au garage chaque matin est-il forcément exclu du grand déplacement ? Pas nécessairement… Lorsque la distance entre ce lieu d’affectation et son domicile rend le retour incompatible avec son repos journalier, l’indemnité de grand déplacement peut rester due, comme vient de le préciser le juge…

Grand déplacement : le retour au garage après la tournée nocturne ne suffit pas toujours à écarter l’indemnité…

Pour mémoire, le « grand déplacement » vise la situation dans laquelle un salarié ne peut pas rentrer chez lui après sa journée de travail, en raison des contraintes géographiques liées à sa mission.

Cette contrainte est compensée par le versement, au salarié, d’une indemnité dite de grand déplacement dont le montant peut être exonéré de cotisations sociales.

En fonction de la convention collective concernée, le grand déplacement peut être défini plus ou moins largement.

S’agissant de la convention collective du transport routier, le grand déplacement est notamment caractérisé lorsque le salarié ne peut pas regagner son domicile le soir en raison d’un déplacement imposé par le service.

Par ailleurs, toujours dans le champ conventionnel du transport routier, le déplacement s’entend comme l’obligation de quitter le lieu de travail et le domicile.

Notez que, dans le secteur du transport de marchandises, le lieu de travail peut désigner :

  • le siège de l’entreprise,
  • ou le lieu d’établissement d’attache du véhicule (qui peut être le garage principal ou bien les autres lieux d’affectation professionnelle permanents ou provisoires des conducteurs).

Mais que se passe-t-il lorsqu’un salarié revient chaque jour à son lieu d’affectation professionnelle après sa tournée, sans regagner son domicile ? L’employeur doit-il tout de même lui verser une indemnité de grand déplacement ?

Dans une récente affaire, un chauffeur routier effectue chaque nuit le même trajet aller-retour entre son garage d’affectation et un lieu de livraison situé dans une ville distante de 7 heures de route.

Point important : Le domicile de ce salarié est, quant à lui, situé à 125 kilomètres du garage d’affectation du salarié.

Ce salarié réclame à l’employeur le paiement d’une indemnité de grand déplacement correspondant à un repas et un couchage.

L’employeur refuse : selon lui, le salarié n’est pas « en déplacement » puisqu’il revient chaque matin à son lieu d’affectation, où il commence et termine son service.

Ainsi, pour l’employeur, il ne rentre pas dans la catégorie du grand déplacement au sens conventionnel, puisqu’il regagne le lieu de travail chaque matin après sa tournée.

Ce qui ne convainc pas le juge, qui donne raison au salarié : les trajets quotidiens entre le lieu d’affectation et le lieu de déplacement relève bien d’un déplacement impliqué par le service.

En pratique, l’employeur doit donc vérifier concrètement si, après son service, le salarié peut regagner son domicile tout en bénéficiant de son repos journalier.

Ici, parce que le salarié réside à 125 kilomètres du garage, l’employeur aurait dû considérer que rentrer chez soi lui était impossible et donc, verser l’indemnité de grand déplacement prévue conventionnellement.

Transport routier : précisions sur l’indemnité de grand déplacement – © Copyright WebLex

shutterstock_transportroutier Transport routier : précisions sur l’indemnité de grand déplacement

Trouble anormal de voisinage : un frein pour les constructions immobilières ?

Trouble anormal de voisinage : un frein pour les constructions immobilières ?

Dans une perspective de densification des projets de construction immobilière, destinée à répondre à la crise du logement et de la construction, la construction d’immeubles peut parfois rendre nécessaire le survol de terrains privés par des grues de chantier. Toutefois, l’installation d’une telle grue ne doit pas entraîner un trouble anormal à l’égard des voisins…

Le survol d’une grue de chantier : un trouble anormal de voisinage manifeste ?

Au cours des dernières années, le régime du trouble anormal de voisinage a connu des modifications notoires en passant d’une notion relevant pleinement de l’appréciation des juges vers un régime plus encadré.

Récemment, le Gouvernement a été interrogé sur la question de savoir si, dans le cadre d’un chantier de construction, le survol de terrains privés voisins par une grue de chantier doit être interprété comme un trouble anormal de voisinage.

Pour y répondre, le Gouvernement rappelle qu’il faut vérifier que les conditions du trouble anormal de voisinage soient remplies, c’est-à-dire :

  • qu’il existe un trouble ;
  • que celui-ci résulte du voisinage ;
  • qu’il excède les inconvénients normaux de voisinage.

Pour rappel, le trouble ne doit pas forcément émaner d’une faute du voisin en question.

Pour apprécier l’anormalité du trouble, le Gouvernement précise que les juges doivent vérifier le contexte local, l’intensité et la répétition du trouble, ainsi que sa durée.

Il peut, par exemple, s’agir d’un trouble sonore ou visuel.

Ainsi, dans le cadre de la construction d’un immeuble, le Gouvernement indique que le voisin subissant un préjudice pourra engager la responsabilité du maitre de l’ouvrage sur le fondement du trouble anormal de voisinage, tandis que, la responsabilité du constructeur ne pourra être engagée que sur le fondement de la responsabilité extracontractuelle (ce qui suppose de caractériser une faute, un préjudice, et un lien de causalité entre la faute et le préjudice subi).

Le Gouvernement confirme que le juge a déjà caractérisé comme étant un trouble anormal de voisinage la présence permanente d’une grue au-dessus d’un hôtel recevant surtout des travailleurs dormant dans la journée, le chantier ayant duré plusieurs mois et ayant généré par ailleurs d’autres nuisances.

Il en est de même en cas de surplomb d’une maison sans autorisation par le contre-poids d’une grue pendant plus de 18 mois.

Une certaine vigilance demeure toutefois essentielle, puisque le Gouvernement vient insister sur le fait que l’appréciation souveraine du juge s’effectue au cas par cas : comme l’a rappelé la jurisprudence, le surplomb d’une grue n’est pas automatiquement constitutif d’un trouble anormal de voisinage.

Trouble anormal de voisinage : un frein pour les constructions immobilières ? – © Copyright WebLex
shutterstock_TAVdegrue Trouble anormal de voisinage : un frein pour les constructions immobilières ?

Salariés protégés : un nouveau guide disponible

Salariés protégés : un nouveau guide disponible

Le licenciement d’un salarié protégé suppose le respect d’une procédure particulière, placée sous le contrôle de l’administration. Pour aider les employeurs à s’y retrouver, la Direction générale du travail publie une version 2026 de son guide, enrichie de nouvelles précisions pratiques et jurisprudentielles. Voilà qui mérite quelques explications…

Mise à jour du guide relatif aux ruptures ou transferts de contrat de travail des salariés protégés

Lorsqu’un salarié exerce certaines fonctions représentatives, dans l’entreprise ou en dehors de celle-ci, il bénéfice d’un statut dit « protecteur ».

Ce statut protecteur implique avant tout le respect de garanties procédurales renforcées lorsqu’il est envisagé de modifier, transférer ou rompre le contrat de travail du salarié concerné.

Sont notamment concernés les représentants du personnel, les délégués syndicaux, les membres élus du CSE ou encore certains anciens titulaires de mandat.

Concrètement, l’employeur ne peut pas rompre son contrat de travail, le transférer ou modifier certains éléments essentiels du contrat sans respecter une procédure renforcée, nécessitant l’accord de l’autorité administrative.

Pour faciliter l’appréhension des règles applicables, la Direction générale du travail a mis à la libre disposition des employeurs un guide relatif aux décisions administratives en matière de rupture, de transfert ou de modification du contrat du salarié protégé.

Pour tenir compte des nouveautés réglementaires et jurisprudentielles, la Direction générale du travail (DGT) vient de publier la version 2026 de son guide.

Ce nouveau guide remplace celui de 2019, mis à jour en 2021. Il conserve une présentation sous forme de fiches, mais son contenu a été largement actualisé pour tenir compte des évolutions législatives et jurisprudentielles intervenues ces dernières années.

Le guide compte désormais 28 fiches : plusieurs thèmes ont été enrichis, notamment la compétence de l’inspecteur du travail, les procédures internes à l’entreprise, le motif disciplinaire, le motif économique, les efforts de reclassement ou encore l’inaptitude médicale.

La DGT y ajoute également 2 nouvelles fiches : l’une consacrée à la recevabilité des moyens de preuve en matière disciplinaire, l’autre aux faits commis en dehors de l’exécution du contrat de travail, notamment dans le cadre de l’exercice du mandat ou de la vie personnelle du salarié.

Autre précision importante : selon ce guide, l’employeur qui met en œuvre la présomption de démission en cas d’abandon volontaire de poste d’un salarié protégé n’a pas à demander l’autorisation préalable de l’inspecteur du travail.

La DGT considère en effet que, dans cette hypothèse, la rupture est réputée intervenir à l’initiative du salarié.

Cette position appelle toutefois à la prudence. Le salarié peut toujours contester la rupture devant le conseil de prud’hommes.

Si la présomption de démission est écartée, le risque est particulièrement lourd pour l’employeur : s’agissant d’un salarié protégé, la rupture pourrait être requalifiée en licenciement nul faute d’autorisation administrative préalable.

Salariés protégés : un nouveau guide disponible – © Copyright WebLex
shutterstock_guidelicenciement Salariés protégés : un nouveau guide disponible