C’est l’histoire d’une association qui fait d’une pierre deux coups…

C’est l’histoire d’une association qui fait d’une pierre deux coups…

C’est l’histoire d’une association qui fait d’une pierre deux coups…

Après des écarts de conduite répétés d’un des adhérents, une association lui fait parvenir un courrier indiquant que cela ne serait plus toléré. L’adhérent contestant les faits qui lui sont reprochés, l’association décide de l’exclure…

Une exclusion illégale, conteste l’adhérent, qui demande sa réintégration et des dommages-intérêts : l’avertissement écrit qu’il a reçu constitue, selon lui, une 1re sanction visant les faits qui lui sont reprochés et l’exclure revient à le sanctionner une 2nde fois. Or, il est systématiquement admis qu’en matière disciplinaire, les mêmes faits ne peuvent pas donner lieu à plusieurs sanctions. Pas systématiquement, conteste l’association, qui ne s’estime pas liée par ce principe…

Ce que confirme le juge : les associations jouissent d’une autonomie et d’une liberté particulières, de sorte qu’en cas d’atteinte au pacte associatif, il n’y a pas lieu de limiter les possibilités de sanction prises par une association. L’exclusion de l’adhérent est confirmée…

La petite histoire du jour – © Copyright WebLex
shutterstock_nonbis C’est l’histoire d’une association qui fait d’une pierre deux coups…

C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…

C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…

C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…

Au cours d’un contrôle fiscal, l’administration reconstitue le résultat imposable d’une société qui exerce une activité de plomberie et, corrélativement, taxe personnellement son gérant au titre des revenus distribués…

Sauf que la méthode de calcul utilisée par l’administration pour reconstituer le résultat imposable est largement contestable, rétorque le gérant : selon lui, l’administration se contente de retenir un montant de charges déductibles comprenant la rémunération du personnel, les charges sociales, une somme au titre des impôts et une somme forfaitaire de 10 % au titre des frais généraux, sans tenir compte des achats de matières premières et de marchandises, pourtant inhérents à l’activité de la société. Une omission qui, selon lui, fausse nécessairement la reconstitution du résultat imposable…

Ce que confirme le juge : ne pas tenir compte de telles charges rend la méthode retenue par l’administration sommaire. Le redressement lié aux revenus réputés distribués est ici annulé !

La petite histoire du jour – © Copyright WebLex
shutterstock_methodesommaire C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…

C’est l’histoire d’un employeur qui propose un CDI à une salariée en CDD… qui ne veut pas rester…

C’est l’histoire d’un employeur qui propose un CDI à une salariée en CDD… qui ne veut pas rester…

C’est l’histoire d’un employeur qui propose un CDI à une salariée en CDD… qui ne veut pas rester…

Une salariée en CDD, à l’arrivée du terme de son contrat, informe son employeur de son souhait de ne pas poursuivre la relation de travail après la fin de son contrat. Malgré cela, l’employeur lui propose, avant la fin de ce CDD, de le transformer en CDI…

Parce que la salariée refuse, l’employeur ne verse pas l’indemnité dite de précarité : il rappelle que l’indemnité de fin de contrat n’est pas due lorsqu’un salarié refuse d’accepter la conclusion d’un CDI pour occuper le même emploi ou un emploi similaire assorti d’une rémunération au moins équivalente… La salariée réclame au contraire cette indemnité : elle estime avoir droit ici à cette indemnité puisque la proposition de CDI a été faite après qu’elle a annoncé ne pas vouloir poursuivre la relation de travail au-delà du terme de son CDD…

Peu importe pour le juge : constatant que l’employeur a bien fait une proposition de CDI avant la fin du CDD, que la salariée a refusée, l’indemnité de fin de contrat n’est effectivement pas due ici…

La petite histoire du jour – © Copyright WebLex
shutterstock_cdisalarie C’est l’histoire d’un employeur qui propose un CDI à une salariée en CDD… qui ne veut pas rester…

C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…

C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…

C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…

Un couple, propriétaire de 2 studios à Grenoble, les propose à la location saisonnière par l’intermédiaire d’une agence. Pour ces 2 studios, l’administration fiscale lui réclame le paiement de la taxe d’habitation sur les résidences secondaires…

« Pourquoi ? », s’étonne le couple, qui rappelle que cette taxe est due par celui qui dispose du logement au 1er janvier de l’année d’imposition. Or, les studios sont proposés à la location une grande partie de l’année : il ne les occupe pas personnellement et n’est donc pas redevable de cette taxe, d’autant que la composition de son foyer ne permet pas une occupation privative des 2 biens…

Sauf que le mandat de gestion permet au couple de demander à l’agence de suspendre temporairement les locations pour des raisons personnelles, constate le juge : une possibilité qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition de ses biens une partie de l’année… et qui le rend donc redevable de la taxe d’habitation !

La petite histoire du jour – © Copyright WebLex
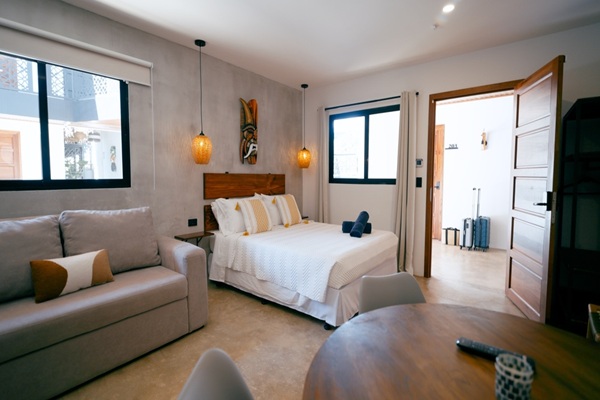
shutterstock_locationoccuper C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…

C’est l’histoire d’un nouveau propriétaire qui refait les comptes…

C’est l’histoire d’un nouveau propriétaire qui refait les comptes…

C’est l’histoire d’un nouveau propriétaire qui refait les comptes…

Une entreprise, locataire d’un local commercial, apprend que son bailleur prévoit de le vendre. En vertu de son droit de préférence, il lui propose d’acheter le bien, ce qu’elle accepte. Mais après avoir versé les fonds au bailleur, elle constate avoir aussi payé des frais d’agence…

Elle en réclame le remboursement : pour elle, ces frais d’agence n’ont pas lieu d’être puisque la transaction s’est faite directement entre le bailleur et elle en vertu de leur relation contractuelle existante… Pourtant, le bailleur rappelle que l’offre qu’il a fait parvenir à l’entreprise détaillait précisément la part du prix correspondant au bien et celle correspondant aux frais d’agence : c’est donc en toute connaissance de cause qu’elle a accepté l’offre incluant ces frais…

Ce que conteste aussi le juge : il est établi que ces frais d’agence ne sont pas dus dans ce cas précis. Or, toute personne qui paie une somme indue est en droit d’être remboursée, quand bien même elle a payé en connaissance de cause…

La petite histoire du jour – © Copyright WebLex
shutterstock_preemptionagence C’est l’histoire d’un nouveau propriétaire qui refait les comptes…

C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…

C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…

C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…

Au cours d’un contrôle fiscal, l’administration constate qu’une société a déduit de son résultat imposable les frais de location de longue durée et de carburant d’un véhicule de tourisme de luxe. Des dépenses d’ordre « personnel », manifestement, donc non déductibles, selon elle…

Des dépenses qui n’ont rien de « privées », conteste la société : le véhicule est mis à la seule disposition du dirigeant, lequel vit à Paris et n’a donc aucune raison de l’utiliser pour ses déplacements personnels. D’autant que le véhicule affiche un faible kilométrage et reste stationné à proximité des locaux de la société : autant d’éléments qui prouvent, selon la société, l’absence de toute utilisation à titre personnel…

Sauf que rien ne prouve ici que les déplacements effectués avec le véhicule sont professionnels, tranche le juge. Ni le lieu de résidence du dirigeant, ni le faible kilométrage du véhicule ne suffisent à établir son usage professionnel : la déduction fiscale des dépenses est donc refusée.

La petite histoire du jour – © Copyright WebLex
shutterstock_deductibilitelocation C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…

Une salariée choisit un véhicule de fonction très au-dessus du budget de son employeur. Un avenant prévoit qu’elle paiera le surcoût des loyers et, si elle part avant la fin de la location, le solde restant dû, le cas échéant. Elle démissionne 13 mois plus tard… tout en refusant de payer le surcoût…

« Impossible ! » pour l’employeur : le choix de ce modèle coûteux était subordonné à la signature de l’avenant, lequel prévoit que le surcoût resterait à sa charge si elle partait avant la fin du contrat. La salariée doit donc payer… Ce qu’elle conteste : la faire payer reviendrait à lui infliger une sanction financière, qui limite sa liberté de démissionner. Parce qu’elle a déjà restitué le véhicule, elle n’a rien à payer…

Ce qui ne convainc pas le juge, qui donne raison à l’employeur : le surcoût est lié au choix du modèle par la salariée et non à l’avantage financé par l’entreprise. De ce fait, il est bien à sa charge : elle doit respecter son engagement et payer le reliquat des loyers.

La petite histoire du jour – © Copyright WebLex
shutterstock_locationvoiture C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…

C’est l’histoire d’un contrôle fiscal qui fait fausse route…

C’est l’histoire d’un contrôle fiscal qui fait fausse route…

C’est l’histoire d’un contrôle fiscal qui fait fausse route…

Au cours d’un contrôle fiscal personnel, l’administration se penche sur les comptes bancaires d’un couple, dont celui utilisé par l’époux pour son activité d’artisan taxi, et utilise les opérations qui y figurent pour redresser ses revenus professionnels…

« Procédure irrégulière ! », conteste le couple : ce compte bancaire est exclusivement professionnel. L’administration ne peut donc pas s’en servir dans le cadre du contrôle fiscal personnel pour rectifier les bénéfices tirés de l’activité « professionnelle » de l’époux. Pour cela, elle aurait dû engager au préalable une vérification de comptabilité. Ce qu’elle n’a pas fait…

« Exact ! », confirme le juge : puisque ce compte retrace uniquement des opérations professionnelles, l’administration ne peut pas l’utiliser, dans le cadre du contrôle personnel du couple, pour contrôler l’activité professionnelle de l’époux. Faute d’avoir engagé une vérification de comptabilité, la procédure est irrégulière… et le redressement est annulé !

Source :

  • Cour administrative d’appel de Paris du 31 juillet 2026, n° 25PA00899 (NP)

La petite histoire du jour – © Copyright WebLex
shutterstock_controlefisclredressemnt C’est l’histoire d’un contrôle fiscal qui fait fausse route…

C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…

C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…

C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…

Une société réclame pendant des années à son client le paiement de factures, qu’elle finit par obtenir après l’avoir fait condamner. Mais elle ne s’arrête pas là : elle réclame maintenant des dommages-intérêts pour résistance abusive et dilatoire, considérant son client de mauvaise foi…

Sauf qu’elle ne prouve aucun préjudice ici, conteste le client : pour lui, les dommages-intérêts dus à raison du retard de paiement des factures correspondent aux intérêts calculés au taux légal. Ici, pour obtenir d’autres dommages-intérêts pour résistance abusive, il faudrait prouver, non seulement qu’il a agi de mauvaise foi, mais surtout que son créancier a subi un préjudice indépendant du retard de paiement des factures. Preuve que n’apporte pas ici la société…

Ce que reconnait le juge : la résistance abusive ne peut être sanctionnée que s’il est démontré qu’elle a eu des conséquences autres que le simple retard. La société n’en justifiant pas, une indemnité supplémentaire ne peut être accordée…

La petite histoire du jour – © Copyright WebLex
shutterstock_indemnisationresistance C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…

C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau…

C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau…

C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau…

Une société loue une partie de l’habitation de son dirigeant pour y tenir des réunions en toute confidentialité, loin des salariés présents au siège social. Estimant que ces locaux lui sont utiles dans le cadre de son activité, mails et photos à l’appui, elle déduit les loyers de son résultat imposable…

Une erreur, selon l’administration fiscale, qui lui refuse cette déduction. Pour elle, en effet, les photos, qui font état de la promiscuité des bureaux au siège, et les mails échangés avec des tiers, qui mentionnent l’adresse de l’habitation du dirigeant sans faire état de son utilisation effective, ne démontrent absolument pas que les dépenses ont été engagées dans l’intérêt de l’entreprise. D’autant qu’elle dispose déjà sur le lieu de son siège social, de locaux administratifs, où s’est d’ailleurs déroulé le contrôle fiscal…

Et parce que la société n’apporte aucun élément suffisant justifiant de son intérêt à verser les loyers en cause, le juge refuse à son tour leur déduction fiscale.

La petite histoire du jour – © Copyright WebLex
shutterstock_deductibiliteloyer C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau...