Médaille du travail : la fin de l'exonération fiscale est confirmée

Médaille du travail : la fin de l'exonération fiscale est confirmée

Les primes versées à l’occasion de la remise de la médaille d’honneur du travail ne bénéficient plus d’une exonération d’impôt sur le revenu depuis la loi de finances pour 2026. Interrogé sur un éventuel retour en arrière, le Gouvernement prend position…

Impôt sur le revenu et médaille du travail : fin définitive d’une exonération fiscale

Jusqu’à la loi de finances pour 2026, les gratifications versées aux salariés à l’occasion de la remise de la médaille d’honneur du travail pouvaient, sous certaines conditions, être exonérées d’impôt sur le revenu. Ce régime de faveur a été supprimé.

Interrogé sur cette réforme, le Gouvernement confirme qu’il n’est pas envisagé de rétablir cette exonération, ni de créer un nouveau dispositif spécifique.

Il rappelle que la médaille d’honneur du travail demeure une distinction honorifique et que le versement d’une prime relève exclusivement des accords conclus entre partenaires sociaux ou des décisions de l’employeur.

En pratique, les entreprises restent donc libres d’accorder une gratification à leurs salariés à l’occasion de la remise de la médaille du travail, mais celle-ci ne bénéficie plus du régime d’exonération fiscale qui existait auparavant.

Médaille du travail : la fin de l’exonération fiscale est confirmée – © Copyright WebLex

shutterstock_finexomedailletravail Médaille du travail : la fin de l'exonération fiscale est confirmée

Livret d’épargne populaire : quel taux depuis le 1er août 2026 ?

Livret d’épargne populaire : quel taux depuis le 1er août 2026 ?

Le taux de rémunération du livret d’épargne populaire (LEP) évolue périodiquement en fonction, notamment, de l’inflation. Un nouveau taux vient justement d’être fixé pour la période allant du 1er août 2026 au 31 janvier 2027. À combien s’élève-t-il ?

LEP : un taux fixé à 2,50 %

Pour rappel, le livret d’épargne populaire (LEP) est un produit d’épargne réglementée réservé, sous conditions de ressources, aux personnes disposant de revenus modestes.

Les sommes placées sur ce livret restent disponibles à tout moment et les intérêts générés bénéficient d’un régime fiscal favorable puisqu’ils sont exonérés d’impôt sur le revenu et de prélèvements sociaux.

Son taux de rémunération est fixé par les pouvoirs publics et fait l’objet d’une révision périodique.

À ce titre, le nouveau taux applicable vient d’être officialisé : du 1er août 2026 au 31 janvier 2027, le taux de rémunération du LEP est fixé à 2,50 %.

Ce taux s’applique donc aux sommes placées sur un LEP pendant cette période, avant une nouvelle révision qui pourra intervenir à compter du 1er février 2027.

Livret d’épargne populaire : quel taux depuis le 1er août 2026 ? – © Copyright WebLex

shutterstock_tauxlep Livret d’épargne populaire : quel taux depuis le 1er août 2026 ?

Réclamations fiscales : un délai supplémentaire pour les retenues à la source

Réclamations fiscales : un délai supplémentaire pour les retenues à la source

Depuis le 30 juillet 2026, le délai spécifique dont disposaient les contribuables pour contester une retenue à la source est supprimé. Ces réclamations bénéficient désormais du délai de droit commun, plus long. Voilà qui mérite quelques explications…

Retenues à la source : un délai de réclamation réduit…

Pour rappel, un contribuable qui souhaite contester une imposition doit adresser une réclamation à l’administration fiscale dans un délai qui varie notamment selon la nature de l’impôt concerné.

En l’absence de rôle ou d’avis de mise en recouvrement, la réclamation doit, en principe, être présentée au plus tard le 31 décembre de la 2e année suivant celle du versement de l’impôt contesté.

Jusqu’à présent, un délai plus court s’appliquait toutefois aux contestations relatives aux retenues et prélèvements à la source : la réclamation devait être présentée au plus tard le 31 décembre de l’année suivant celle au cours de laquelle la retenue avait été opérée.

Une différence de traitement qui a été remise en cause par le juge…

… remis en cause par le juge…

En février 2026, le juge a estimé que rien ne justifiait que les réclamations portant sur les retenues et prélèvements à la source soient soumises à un délai plus court que celui applicable, en l’absence de rôle ou d’avis de mise en recouvrement, aux autres impositions acquittées spontanément.

Le Gouvernement a donc été invité à revoir les règles applicables.

Dans l’intervalle, l’administration fiscale en avait déjà tiré les conséquences en supprimant, le 22 avril 2026, les commentaires de sa doctrine relatifs à ce délai spécifique.

… et désormais supprimé !

Depuis le 30 juillet 2026, le délai réduit applicable aux réclamations portant sur les retenues à la source est supprimé.

En pratique, ces réclamations relèvent désormais du délai général applicable en l’absence de rôle ou d’avis de mise en recouvrement : elles doivent être présentées au plus tard le 31 décembre de la 2e année suivant celle du versement de l’impôt contesté.

Ainsi, pour une retenue à la source versée en 2026, une réclamation pourra, en principe, être déposée jusqu’au 31 décembre 2028, contre le 31 décembre 2027 auparavant.

Notez que cette évolution ne concerne pas le délai particulier prévu pour les réclamations relatives au prélèvement à la source de l’impôt sur le revenu : celles-ci doivent toujours être présentées au plus tard le dernier jour du mois de février de l’année suivant celle au cours de laquelle les revenus concernés ont été mis à disposition ou réalisés.

Réclamations fiscales : d’autres délais supprimés

D’autres délais particuliers devenus obsolètes disparaissent également.

Sont notamment concernés ceux applicables en cas d’envoi d’un nouvel avis d’imposition venant réparer une erreur d’expédition ou en présence de cotisations d’impôts directs établies à tort ou faisant double emploi.

Réclamations fiscales : un délai supplémentaire pour les retenues à la source – © Copyright WebLex

shutterstock_reclamationfiscale Réclamations fiscales : un délai supplémentaire pour les retenues à la source

Taxe foncière 2026 : les avis arrivent !

Taxe foncière 2026 : les avis arrivent !

Propriétaires, surveillez votre espace personnel sur impots.gouv.fr : les avis de taxe foncière 2026 sont progressivement mis à disposition depuis le 27 août 2026 pour les propriétaires non mensualisés. L’occasion de rappeler qui doit payer cette taxe, comment elle est calculée et, surtout, quels sont les dispositifs permettant d’en réduire le montant…

Taxe foncière 2026 : à vos avis !

La campagne 2026 de taxe foncière débute : les avis sont disponibles depuis le 27 août 2026 pour les propriétaires non mensualisés.

Les propriétaires qui ont opté pour la mensualisation devront patienter un peu plus longtemps : leurs avis seront disponibles à partir du 19 septembre 2026.

Pour rappel, la taxe foncière est due, en principe, par la personne qui est propriétaire ou usufruitière d’un bien immobilier au 1er janvier de l’année d’imposition.

La situation est donc appréciée au 1er janvier 2026 pour la taxe foncière due au titre de cette même année. Peu importe, à cet égard, que le logement soit occupé par son propriétaire ou mis en location.

La taxe foncière concerne notamment les maisons et les appartements, mais également les parkings, certains terrains et dépendances, ainsi que les bâtiments commerciaux, industriels ou professionnels.

Taxe foncière : comment est-elle calculée ?

Le montant de la taxe foncière résulte de l’application des taux d’imposition votés par les collectivités territoriales à la base imposable du bien.

Cette dernière est déterminée à partir de sa valeur locative cadastrale, qui correspond au loyer annuel théorique que le propriétaire pourrait retirer du bien s’il était donné en location.

Cette valeur, actualisée et revalorisée chaque année, fait l’objet d’un abattement forfaitaire de 50 % destiné à tenir compte notamment des frais de gestion, d’assurance, d’amortissement, d’entretien et de réparation.

Notez que les modifications apportées à un logement en cours d’année et ayant une incidence sur sa valeur locative ne sont prises en compte, pour le calcul de la taxe foncière, qu’à compter du 1er janvier de l’année suivante.

Exonérations et dégrèvements : pensez à vérifier votre situation

La réception de l’avis de taxe foncière est également l’occasion de vérifier si vous pouvez bénéficier d’une exonération ou d’un dégrèvement.

Certains propriétaires peuvent, sous conditions, être totalement exonérés de taxe foncière au titre de leur habitation principale. Sont notamment concernés :

  • les titulaires de l’allocation de solidarité aux personnes âgées (Aspa) ou de l’allocation supplémentaire d’invalidité (Asi) ;
  • les personnes âgées de plus de 75 ans au 1er janvier de l’année d’imposition, sous conditions de ressources ;
  • les titulaires de l’allocation aux adultes handicapés (AAH), également sous conditions de ressources.

Cette exonération est accordée sans démarche particulière lorsque les conditions requises sont remplies.

Attention, elle ne concerne toutefois pas la taxe d’enlèvement des ordures ménagères (TEOM), qui reste due.

D’autres dispositifs peuvent également permettre d’alléger la facture.

Les personnes âgées de plus de 65 ans et de moins de 75 ans au 1er janvier 2026 peuvent notamment bénéficier, sous conditions de ressources, d’un dégrèvement de 100 € sur la taxe foncière de leur habitation principale. Là encore, aucune démarche n’est nécessaire puisque le dégrèvement est appliqué d’office.

Une taxe foncière plafonnée en fonction des revenus ?

Un mécanisme de plafonnement est également prévu pour certains propriétaires aux revenus modestes.

Pour en bénéficier en 2026, le revenu fiscal de référence (RFR) de 2025 ne doit pas dépasser 30 083 € pour la 1re part de quotient familial, cette limite étant majorée de 7 029 € pour la 1re demi-part supplémentaire et de 5 533 € à compter de la 2e demi-part supplémentaire.

Des seuils spécifiques sont applicables en Guadeloupe, en Martinique, à La Réunion, en Guyane et à Mayotte.

Le dispositif permet, toutes conditions remplies, d’obtenir un dégrèvement correspondant à la fraction de la taxe foncière afférente à l’habitation principale qui excède 50 % des revenus.

Contrairement à certaines exonérations ou au dégrèvement de 100 €, ce plafonnement n’est pas automatiquement appliqué : le propriétaire doit en faire la demande auprès de son centre des finances publiques.

Logement vacant : un dégrèvement possible

Autre situation à vérifier à la réception de l’avis : celle d’un logement resté vacant.

Un dégrèvement de taxe foncière peut être obtenu lorsque la vacance est indépendante de la volonté du propriétaire, dure au moins 3 mois et concerne la totalité de l’immeuble ou une partie susceptible d’être louée séparément.

Le dégrèvement est alors calculé mois par mois, du premier au dernier jour du mois d’inoccupation.

Ici encore, aucune application automatique : le propriétaire doit en faire la demande auprès du centre des finances publiques dont dépend le logement.

Taxe foncière 2026 : quand faut-il payer ?

Recevoir son avis ne signifie pas devoir payer immédiatement : les propriétaires disposent encore de plusieurs semaines pour régler leur taxe foncière.

Pour les paiements effectués en ligne, la date limite est fixée au 20 octobre 2026 à minuit.

Pour les autres modes de règlement (chèque, virement, espèces, etc.), l’échéance est fixée au 15 octobre 2026. Ces moyens de paiement ne peuvent toutefois être utilisés que lorsque le montant de l’impôt ne dépasse pas 300 €.

Au-delà de ce montant, le paiement dématérialisé est obligatoire.

Taxe foncière 2026 : les avis arrivent ! – © Copyright WebLex
shutterstock_taxefonciere Taxe foncière 2026 : les avis arrivent !

Impôt sur le revenu : remboursements ou prélèvements à venir

Impôt sur le revenu : remboursements ou prélèvements à venir

Les avis d’impôt sur les revenus de 2025 sont arrivés dans les espaces personnels des particuliers. Pour certains, ils s’accompagnent d’une bonne surprise : un remboursement de l’administration fiscale. D’autres, en revanche, devront régler un complément d’impôt. À quoi correspondent ces régularisations ?

Impôt sur le revenu : pourquoi un remboursement ou un complément ?

Depuis la mise en place du prélèvement à la source, l’impôt est payé tout au long de l’année en fonction d’une estimation de la situation du contribuable. Ce n’est qu’après la déclaration annuelle de revenus que l’administration calcule le montant définitif de l’impôt dû.

Si les sommes prélevées en 2025 sont supérieures à l’impôt finalement dû, l’administration rembourse automatiquement la différence.

Un remboursement peut également intervenir lorsque le particulier bénéficie de réductions ou de crédits d’impôt (emploi à domicile, dons, frais de garde d’enfants, investissement locatif, etc.) supérieurs à l’avance de 60 % éventuellement versée en janvier 2026.

En pratique, les remboursements ont été effectués automatiquement, principalement les 24 et 31 juillet 2026, par virement bancaire lorsque les coordonnées du contribuable sont connues de l’administration. À défaut, un chèque est adressé à son domicile.

À l’inverse, lorsque le prélèvement à la source effectué en 2025 ne couvre pas l’impôt finalement dû ou lorsque l’avance de réductions et de crédits d’impôt perçue en janvier 2026 s’avère trop élevée, un solde reste à payer.

Là encore, aucune démarche n’est nécessaire lorsque les coordonnées bancaires du contribuable sont connues de l’administration. Si le montant restant dû est inférieur ou égal à 300 €, un prélèvement unique sera effectué le 25 septembre 2026.

Au-delà de ce montant, le paiement sera automatiquement réparti en 4 prélèvements effectués entre septembre et décembre 2026.

Impôt sur le revenu : remboursements ou prélèvements à venir – © Copyright WebLex
shutterstock_soldeIR Impôt sur le revenu : remboursements ou prélèvements à venir

Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés

Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés

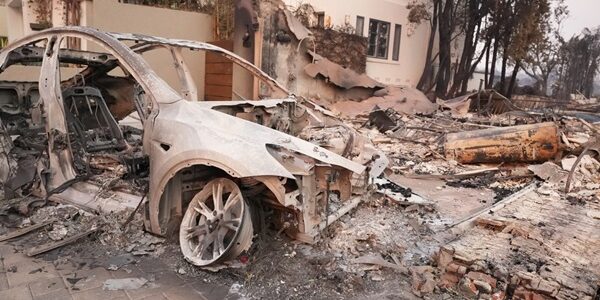
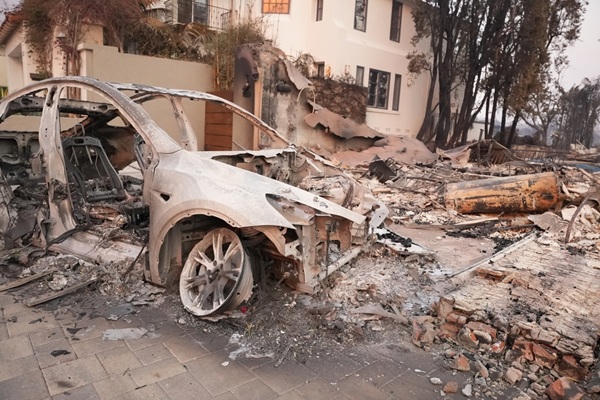
Face aux incendies exceptionnels qui ont touché la Gironde et les Landes, plusieurs mesures de soutien sont annoncées en faveur des particuliers et des professionnels sinistrés. Reports de paiement, dégrèvements d’impôts locaux, exonération de contribution de sécurité immobilière : faisons le point…

Des délais pour le paiement des impôts

Les particuliers et les professionnels touchés par les incendies et qui rencontrent des difficultés pour payer leurs impôts sont invités à se rapprocher de leur service des impôts.

L’administration fiscale a annoncé qu’elle examinerait avec bienveillance les demandes de report de paiement des échéances fiscales formulées par les professionnels et les particuliers affectés par les incendies.

Les professionnels en difficulté peuvent également se rapprocher du conseiller départemental aux entreprises en difficulté.

Ils peuvent, par ailleurs, saisir la commission des chefs des services financiers et des représentants des organismes de recouvrement des cotisations de sécurité sociale et de l’assurance chômage (CCSF).

Pour rappel, cette commission peut, sous certaines conditions, accorder aux entreprises rencontrant des difficultés financières des délais pour régler leurs dettes fiscales et sociales, au moyen d’un plan d’échelonnement.

Taxe foncière : des dégrèvements prévus

Des mesures spécifiques sont également prévues concernant la taxe foncière.

Pour la taxe foncière sur les propriétés non bâties (TFPNB), des dégrèvements pourront être accordés par zones, selon la procédure applicable en cas de perte de récoltes sur pied. L’administration pourra alors procéder à des dégrèvements d’office.

Lorsqu’un tel dégrèvement d’office ne peut pas être mis en œuvre, ou lorsque les pertes subies individuellement sont supérieures au taux retenu dans le cadre du dégrèvement collectif, les contribuables concernés pourront déposer une réclamation individuelle. L’administration indique que ces demandes feront l’objet d’un examen attentif.

Concernant la taxe foncière sur les propriétés bâties (TFPB), un dégrèvement gracieux de la taxe due au titre de l’année 2026 est prévu pour les logements et locaux :

  • détruits en raison des incendies ;
  • ou dont l’accès ou l’occupation sont devenus impossibles en raison d’un arrêté de péril interdisant leur accès et leur occupation.
     

Taxe d’habitation et taxe sur les logements vacants

Un dispositif comparable est prévu en matière de taxe d’habitation sur les résidences secondaires (THRS) et de taxe sur les logements vacants (TLV).

Lorsque l’occupation d’un logement est devenue impossible en raison du sinistre et qu’un arrêté de péril en interdit l’accès et l’occupation, l’administration procédera, à titre gracieux, au dégrèvement de la THRS ou de la TLV établie au titre de l’année 2026.

Un dégrèvement de cotisation foncière des entreprises pour les professionnels

Les professionnels bénéficient également d’une mesure spécifique concernant la cotisation foncière des entreprises (CFE).

Lorsque les locaux professionnels ont été détruits par les incendies ou lorsque leur accès ou leur occupation sont devenus impossibles en raison d’un arrêté de péril, un dégrèvement, à titre gracieux, de la CFE due au titre de l’année 2026 sera accordé.

Une exonération pour certains renseignements hypothécaires

Enfin, une mesure de bienveillance est mise en place concernant la contribution de sécurité immobilière (CSI).

Seront exonérées de cette contribution les demandes de renseignements hypothécaires et de copies de documents nécessaires à l’indemnisation des sinistrés lorsqu’elles sont présentées par :

  • les compagnies d’assurance ;
  • leurs experts ;
  • les personnes sinistrées elles-mêmes.

Cette exonération concerne les demandes portant sur des immeubles situés dans les communes touchées par les incendies.

Plus généralement, les services fiscaux porteront une attention particulière aux demandes formulées par l’ensemble des particuliers et professionnels victimes de ces incendies.

Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés – © Copyright WebLex

shutterstock_incendieaidesfiscales Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés

Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?

Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?

Les sociétés qui détiennent des immeubles en France peuvent, sous certaines conditions, être exonérées de la taxe annuelle de 3 %. Lorsqu’elles n’ont pas accompli les formalités nécessaires, une mesure de tolérance leur permet parfois de régulariser leur situation sans avoir à acquitter cette taxe. Mais cette souplesse s’impose-t-elle également à l’administration ? Réponse du juge…

Taxe de 3 % sur les immeubles : une régularisation… avec paiement de la taxe ?

La taxe annuelle de 3 % est due, en principe, par les sociétés qui détiennent directement ou indirectement un ou plusieurs immeubles situés en France.

Elles peuvent toutefois en être exonérées si elles déclarent chaque année à l’administration fiscale certaines informations, notamment celles relatives à leurs associés ou actionnaires, ou, dans certains cas, si elles prennent l’engagement de communiquer ces informations à première demande de l’administration.

Lorsqu’elles n’ont pas accompli ces formalités, une mesure de tolérance leur permet, dans certains cas, de régulariser leur situation dans un délai de 30 jours à compter d’une première mise en demeure, sans avoir à acquitter la taxe.

C’est précisément cette possibilité de régularisation qui se retrouve au cœur d’un litige opposant une société à l’administration fiscale.

Plusieurs années auparavant, une société, propriétaire d’une villa en France, avait souscrit un engagement lui permettant de bénéficier de l’exonération de la taxe de 3 %.

Mais une évolution de la législation rend cet engagement caduc. Sans en souscrire un nouveau, ni déposer les déclarations annuelles désormais requises, elle continue à ne pas acquitter la taxe pendant plusieurs années.

L’administration fiscale finit par s’en apercevoir. Après avoir adressé à la société une demande de renseignements, à laquelle celle-ci répond, elle la met en demeure de déposer les déclarations manquantes.

Jusque-là, rien d’anormal… Sauf que cette mise en demeure lui réclame également le paiement de la taxe.

« Impossible ! », conteste la société : cette première mise en demeure aurait justement dû lui permettre de régulariser sa situation sans avoir à payer la taxe. Elle fait également valoir qu’elle a finalement transmis les informations nécessaires pour bénéficier de l’exonération.

Un argument qui convainc le juge. Avant de valider la position de l’administration, les premiers juges auraient dû rechercher si celle-ci avait respecté les règles qu’elle s’est elle-même fixées en matière de régularisation, avant de réclamer le paiement de la taxe.

Ils auraient également dû vérifier si les informations finalement communiquées par la société étaient suffisantes pour lui permettre de bénéficier de l’exonération. Faute d’avoir procédé à ces vérifications, l’affaire devra être rejugée.

Une décision qui intervient alors que le régime de cette exonération vient justement d’évoluer.

À compter de 2027, les sociétés concernées ne pourront plus se contenter de prendre l’engagement de communiquer les informations relatives aux immeubles qu’elles détiennent et à leurs associés ou actionnaires à la demande de l’administration : elles devront désormais déposer une déclaration annuelle pour bénéficier de l’exonération.

Les structures ne disposant pas d’un établissement stable en France devront également désigner un représentant établi en France, chargé de recevoir les actes et notifications de l’administration fiscale.

De nouvelles obligations qui traduisent une volonté de renforcer la transparence des structures détenant des immeubles en France et de faciliter les contrôles fiscaux.

Taxe de 3 % sur les immeubles : jusqu’où va la tolérance de l’administration ? – © Copyright WebLex
shutterstock_taxeimmeuble Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?

Succession : les donations du parent renonçant comptent-elles ?

Succession : les donations du parent renonçant comptent-elles ?

Lorsqu’un héritier renonce à une succession, ses propres enfants peuvent, dans certains cas, recueillir sa part à sa place : c’est ce que l’on appelle la représentation. Mais, dans cette hypothèse, faut-il tenir compte des donations que le défunt avait consenties à leur parent pour calculer leurs droits de succession ? Réponse du juge…

Renonciation à succession, représentation, donations antérieures : qu’en est-il des droits de succession ?

À la suite du décès d’une grand-mère, sa fille renonce à la succession. Ses trois enfants recueillent alors la part qui devait revenir à leur mère grâce au mécanisme de la représentation.

À l’occasion d’un contrôle, l’administration fiscale considère que les donations consenties plusieurs années auparavant à la mère doivent également être retenues pour calculer les droits de succession dus par les petits-enfants.

Pourquoi ? Parce que les droits de succession sont calculés selon un barème dont les taux augmentent avec la valeur des biens transmis.

Par ailleurs, lorsqu’une personne a déjà reçu une donation du défunt au cours des 15 dernières années, cette donation est, en principe, ajoutée à la succession pour calculer les droits à payer. L’objectif est d’éviter qu’une même personne bénéficie plusieurs fois des taux les plus faibles.

Pour l’administration, les donations reçues par la mère avaient déjà permis de profiter de ces taux plus avantageux. Ses enfants devaient donc, selon elle, être imposés directement selon des taux plus élevés, ce qui a conduit à un redressement de plus de 350 000 €.

Une analyse que ne partage pas le juge qui rappelle que les petits-enfants succèdent bien à leur grand-mère à la place de leur mère, mais qu’ils n’ont jamais reçu les donations consenties à cette dernière.

En clair, si des petits-enfants héritent à la place de leur parent parce que celui-ci a renoncé à la succession, ils ne sont pas pénalisés par les donations que leur parent avait reçues auparavant.

Pour calculer leurs droits de succession, leur situation est appréciée indépendamment de celle de leur parent.

L’administration ne peut donc tenir compte que des donations que les petits-enfants ont eux-mêmes reçues de leur grand-mère.

Succession : les donations du parent renonçant comptent-elles ? – © Copyright WebLex

shutterstock_droitsuccession Succession : les donations du parent renonçant comptent-elles ?

Cautionnement : le terme de l’engagement libère-t-il la caution ?

Cautionnement : le terme de l’engagement libère-t-il la caution ?

Lorsqu’une personne physique se porte caution au bénéfice d’un créancier professionnel, il convient de veiller au caractère proportionné de son engagement au regard de ses capacités. Que se passe-t-il lorsque cette précaution n’est pas observée ?

Cautionnement : une illustration sur le « retour à meilleure fortune »

Une banque consent un prêt à un couple d’entrepreneurs pour le financement de leur activité. À titre de garantie, le couple s’engage personnellement en tant que caution pour ce prêt.

Cependant, quelques années plus tard, leur affaire connaissant des difficultés, la société est placée en liquidation judiciaire. La banque décide alors d’activer la caution afin de se faire payer son dû.

Afin d’éviter de payer personnellement cette dette, le couple conteste la validité de leur engagement, en rappelant qu’au moment de la signature de ce cautionnement, il était déjà tenu par des engagements similaires.

Au regard de l’ensemble des engagements financiers du couple en cours au moment de la signature de ce nouveau cautionnement et de l’état de son patrimoine, il s’avère que prendre ce nouvel engagement était disproportionné du fait de leurs capacités.

Pour le couple, la banque n’aurait jamais dû leur faire signer cet engagement. À ce titre, il demande que cette garantie ne soit pas appliquée.

Mais la banque conteste : s’il s’avère qu’au moment de la signature du cautionnement, il pouvait, en effet, être disproportionné compte tenu des capacités du couple, aujourd’hui, au moment d’activer ce cautionnement, les autres engagements du couple sont arrivés à leur terme et ses capacités financières se sont améliorées.

Ce « retour à meilleure fortune » au jour de l’activation du cautionnement permet au couple de respecter son engagement.

Mais y a-t-il vraiment un retour à meilleure fortune ? interroge le couple : ses autres engagements de caution sont bien arrivés à leur terme, mais cela ne signifie pas nécessairement qu’il en est libéré.

L’arrivée au terme du cautionnement signifie que le couple n’est plus tenu au paiement des dettes nées après cette date. Il reste pour autant engagé par les dettes nées pendant la durée de l’engagement et qui ne sont pas prescrites.

Ce que confirme le juge : l’arrivée du terme d’un cautionnement ne signifie pas la fin de l’engagement.

Si aucune disposition contractuelle ne limite dans le temps la possibilité de poursuite du créancier pour la faire correspondre au délai du cautionnement, les sommes peuvent être réclamées à la caution tant que la dette n’est pas prescrite.

En ce sens, même si les autres cautionnements du couple sont arrivés à leur terme, l’engagement n’est pour autant pas éteint. Il n’y a donc pas réellement de retour à meilleure fortune permettant d’écarter la disproportion initiale de la garantie.

Il est important de garder à l’esprit que cette illustration ne concerne que les engagements pris avant le 1ᵉʳ janvier 2022 et qui seraient toujours en cours de validité.

Depuis cette date, les règles liées à la disproportion de l’engagement ont évolué.

Dorénavant, lorsqu’un cautionnement est disproportionné, il n’est pas nécessairement non applicable. La caution restera tenue par son engagement, mais uniquement dans les proportions dans lesquelles son patrimoine aurait pu lui permettre d’y répondre au moment de la signature.

Du fait de cette évolution, l’exception liée au retour à meilleure fortune a également disparu.

Cautionnement : le terme de l’engagement libère-t-il la caution ? – © Copyright WebLex

shutterstock_cautionnementdispropotionne Cautionnement : le terme de l’engagement libère-t-il la caution ?

Pompes à chaleur air/air et taux réduit de TVA : les conditions sont dévoilées

Pompes à chaleur air/air et taux réduit de TVA : les conditions sont dévoilées

Depuis la loi de finances pour 2026, certaines pompes à chaleur air/air peuvent bénéficier du taux réduit de TVA de 5,5 % lorsqu’elles sont installées dans le cadre de travaux de rénovation énergétique. Toutefois, les équipements concernés n’étaient jusqu’alors pas connus. C’est désormais chose faite…

Pompes à chaleur : des critères désormais fixés pour profiter du taux réduit de TVA

Jusqu’à présent, la loi prévoyait que certaines pompes à chaleur air/air pouvaient bénéficier du taux réduit de TVA de 5,5 %, sous réserve qu’elles répondent à des exigences de performance environnementale et de durabilité.

Ces critères viennent d’être dévoilés et sont disponibles ici.

Sont concernés les équipements fixes, installés de manière permanente dans un bâtiment, fonctionnant grâce à un moteur électrique.

Pour bénéficier du taux réduit, les pompes à chaleur devront notamment respecter un niveau minimal de performance énergétique, variable selon leur puissance et leur technologie (mono-split, multi-split ou équipements de plus forte puissance).

Il est également imposé que le fluide frigorigène utilisé soit conforme aux nouvelles exigences européennes destinées à limiter l’utilisation des gaz à fort potentiel de réchauffement climatique.

Pompes à chaleur air/air et taux réduit de TVA : les conditions sont dévoilées – © Copyright WebLex

Shutterstock_pompeschaleurtva Pompes à chaleur air/air et taux réduit de TVA : les conditions sont dévoilées