Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ?

Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ?

Après une séparation ou un divorce, un ex-époux peut demander à être déchargé de la solidarité fiscale qui le lie à son ancien conjoint. Mais cette décharge est soumise à plusieurs conditions, notamment à l’absence de fraude au paiement de l’impôt. Voilà qui mérite quelques précisions…

Décharge de solidarité fiscale : rappel des règles

Les époux et les partenaires de Pacs sont, dans certaines situations, solidairement tenus au paiement de l’impôt sur le revenu et de la taxe d’habitation sur les résidences secondaires.

Après leur séparation, l’un d’eux peut demander à être déchargé de cette obligation si une disproportion marquée existe entre la dette fiscale et sa situation financière et patrimoniale.

Cette décharge suppose également que le demandeur respecte ses obligations déclaratives après la fin de la période d’imposition commune.

Elle ne peut toutefois pas être accordée lorsque le demandeur s’est frauduleusement soustrait, seul ou avec son conjoint, au paiement des impositions concernées, notamment en organisant son insolvabilité ou en faisant obstacle au recouvrement de l’impôt par d’autres manœuvres.

Décharge de solidarité fiscale : le cas de la fraude précisé

Le Conseil d’État vient d’apporter 3 précisions essentielles sur l’application de l’exclusion de la décharge de solidarité en cas de fraude.

Premièrement, la fraude peut avoir été commise pendant la période d’imposition commune, mais également après la séparation. La date des agissements ne suffit donc pas, à elle seule, à écarter l’exclusion de la décharge.

Ensuite, seules sont prises en compte les fraudes ou tentatives de fraude destinées à faire obstacle au paiement des impositions pour lesquelles la décharge est demandée. Les manœuvres frauduleuses visant uniquement à réduire ou à éviter l’établissement de l’impôt ne relèvent pas de cette exclusion.

Enfin, la fraude peut avoir été commise par le contribuable seul ou de concert avec son conjoint ou partenaire. L’administration doit toutefois apprécier les circonstances propres à chaque situation pour déterminer si ces agissements peuvent être imputés au demandeur. La seule existence d’une vie commune ne permet pas de présumer que les époux ou partenaires ont agi de concert.

Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ? – © Copyright WebLex

shutterstock_dechargesolidarite Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ?

Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés

Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés

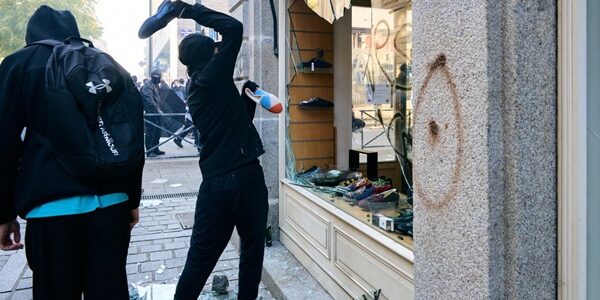
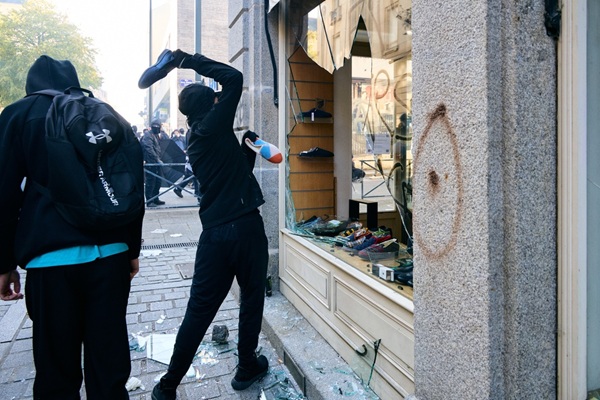
À la suite de dégradations survenues les 17 et 18 octobre 2026, des mesures d’accompagnement aux professionnels et commerçants touchés ont été déployées. Délais de paiement, report de cotisations, aide financière exceptionnelle et activité partielle sont notamment prévus. Tour d’horizon des différents dispositifs…

Des facilités de paiement pour les entreprises touchées par les dégradations

Les commerçants directement affectés par les dégradations peuvent solliciter auprès de leur service des impôts des entreprises (SIE) un étalement de leurs charges fiscales, sans frais ni majoration.

Selon leur situation, des solutions adaptées peuvent être proposées, notamment :

  • un délai supplémentaire pour déposer leurs déclarations fiscales ou payer leurs impôts ;
  • une remise des majorations et pénalités applicables.

La Direction générale des finances publiques (DGFiP) prévoit également d’accélérer le remboursement des créances fiscales des entreprises concernées. Cette mesure porte notamment sur les crédits de TVA, les excédents d’impôt sur les sociétés et les crédits d’impôt, afin de soutenir leur trésorerie.

Une aide financière spécifique pour les petites entreprises

Un fonds de soutien spécifique doit permettre aux petites entreprises de moins de 50 salariés, ayant subi des dommages importants entraînant une perte d’activité, de bénéficier d’une aide forfaitaire.

Son montant sera calculé en fonction du chiffre d’affaires, dans la limite de plafonds fixés par entreprise. Cette aide doit contribuer au financement d’une partie des réparations nécessaires à la reprise de l’activité.

Une aide exceptionnelle pour compenser le coût de l’activité partielle

Comme annoncé dans une foire aux questions publiée le 20 octobre dernier, les mesures destinées à instaurer un « zéro reste à charge » au titre de l’activité partielle pour les commerçants et travailleurs sinistrés à la suite des violences urbaines viennent d’entrer officiellement en vigueur.

Ce dispositif, constitué par une aide exceptionnelle de l’État, concerne les entreprises de moins de 250 salariés ayant subi des dommages lors des troubles urbains des 17 et 18 octobre 2026.

Celle-ci complète l’allocation d’activité partielle habituelle à hauteur de l’indemnité versée aux salariés, afin de supprimer le reste à charge de l’employeur pour les heures chômées concernées.

Pour en bénéficier, et au-delà des 2 précédentes conditions, l’entreprise doit aussi :

  • disposer d’une autorisation d’activité partielle accordée au motif de sinistre de caractère exceptionnel en lien avec ces événements ;
  • et justifier du dépôt d’une plainte auprès de la police judiciaire et de la déclaration du sinistre auprès de son assureur.

L’aide est attribuée par les services de la préfecture et versée par l’Agence de services et de paiement (ASP). La demande s’effectue en ligne sur la plateforme dédiée à l’activité partielle.

Attention, comme déjà annoncé auparavant, les heures chômées couvertes par une assurance perte d’exploitation prenant en charge les salaires sont exclues du dispositif.

En cas de versement indu, les sommes doivent être remboursées, sauf remise totale ou partielle accordée par les services de la préfecture au regard de la situation économique et financière de l’entreprise. Le montant de l’aide peut également être réduit pour respecter les plafonds européens applicables aux aides dites « de minimis ».

Le dispositif concerne les heures chômées du 17 octobre 2026 au 31 janvier 2027.

Par ailleurs, à côté de ce dispositif d’aide complémentaire, notez que les employeurs sinistrés peuvent aussi demander à l’Urssaf un délai de paiement de leurs cotisations patronales pouvant atteindre 12 mois ou le report des échéances de novembre et décembre 2026 et de janvier 2027, sans pénalités, ni majorations de retard.

Ils doivent toutefois avoir transmis leur DSN et versé les cotisations salariales correspondantes. La demande s’effectue depuis la messagerie sécurisée de leur espace Urssaf, rubrique « Une formalité déclarative », puis « Déclarer une situation exceptionnelle ».

Les travailleurs indépendants peuvent également solliciter un délai de paiement de 12 mois maximum, sans pénalités, ni majorations de retard, ou une réduction de leurs cotisations provisionnelles en cas de baisse anticipée d’activité.

Enfin, les artisans, commerçants et professionnels libéraux éligibles peuvent demander une aide financière exceptionnelle pouvant atteindre 6 000 €, selon les préjudices subis. La demande, accompagnée des justificatifs requis, s’effectue via le formulaire disponible sur Secu-independants.fr.

Un accompagnement personnalisé pour les entreprises en difficulté

Les entreprises touchées par les dégradations peuvent solliciter les conseillers départementaux aux entreprises en difficulté (CDED) de la DGFiP. Cet accompagnement, gratuit et confidentiel, est accessible quelle que soit la taille de l’entreprise ou son secteur d’activité. Les conseillers peuvent analyser les difficultés rencontrées et orienter les professionnels vers les interlocuteurs et dispositifs adaptés. 

Un numéro dédié pour répondre aux questions des entreprises 

Un numéro de téléphone non surtaxé est mis à la disposition des professionnels pour répondre à leurs interrogations : 0 806 807 807 (service gratuit, hors coût éventuel de l’appel). Les opérateurs peuvent également orienter les entreprises vers le conseiller départemental compétent lorsque leur situation nécessite un accompagnement personnalisé.

Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés – © Copyright WebLex
shutterstock_aidescommercesdegrades Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés

Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier

Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier

Les règles encadrant les mécanismes de soutien public à la production d’électricité renouvelable sont aménagées, en vue de mieux intégrer les énergies renouvelables au fonctionnement du système électrique, d’adapter leur rémunération aux épisodes de prix négatifs et d’encourager leur participation à l’équilibre du réseau. Faisons le point sur ces nouveautés…

Évolution des mécanismes de soutien aux énergies renouvelables électriques

Parce que le développement des énergies renouvelables électriques demeure un des leviers de la transition énergétique, les pouvoirs publics ont mis en place des mécanismes de soutien financier afin de favoriser les investissements dans les installations de production d’électricité renouvelable.

C’est dans ce cadre qu’ont été mis en place le dispositif d’obligation d’achat (OA), par lequel un acheteur (EDF notamment) achète l’électricité produite à un tarif fixé par les pouvoirs publics, et le dispositif de complément de rémunération, par lequel un producteur commercialise son électricité sur le marché et bénéficie d’une compensation financière calculée selon les modalités prévues par son contrat et la réglementation.

Parce que la capacité de production d’énergie renouvelable, dépendante bien souvent des conditions météorologiques, n’est pas toujours corrélée avec les besoins énergétiques des consommateurs, il est nécessaire d’adapter ces capacités aux besoins du réseau pour éviter notamment les épisodes de prix négatifs.

Ces épisodes peuvent survenir lorsque la production disponible est supérieure à la demande : les producteurs doivent alors composer avec une situation dans laquelle l’électricité supplémentaire injectée sur le réseau peut avoir une valeur économique négative.

Dans cette perspective, les évolutions suivantes de la réglementation sont envisagées.

Adopter une nouvelle approche de la rémunération pendant les périodes de prix négatifs

Parce que, pendant les périodes de prix négatifs, les installations peuvent continuer à produire de l’électricité alors même que le marché ne valorise plus positivement l’électricité injectée, il est prévu un dispositif de compensation des périodes pendant lesquelles la production n’est pas rémunérée, dans le cadre des dispositifs d’obligation d’achat et de complément de rémunération.

Faciliter la participation des installations d’énergies renouvelables à la flexibilité du réseau électrique

La flexibilité du réseau électrique vise à adapter la production, la consommation ou les échanges d’électricité pour maintenir l’équilibre entre l’offre et la demande.

Il est prévu de faciliter la participation des installations d’énergies renouvelables bénéficiant de dispositifs de soutien :

  • aux services nécessaires au fonctionnement du réseau public de transport ;
  • aux services de flexibilité du réseau ;
  • au mécanisme d’ajustement, qui permet de mobiliser des moyens de production ou de consommation pour corriger les déséquilibres du système électrique.

Il est également prévu d’adapter les règles de prise en compte des volumes d’électricité concernés, afin de tenir compte de la participation des installations à ces mécanismes, en fixant notamment des conditions relatives aux prix des offres d’ajustement et à la prise en compte des corrections de volumes.

Modifier les règles de calcul des indemnités de résiliation par anticipation des contrats

Alors que les modalités de calcul des indemnités de résiliation anticipée normalement dues lorsqu’un producteur souhaite mettre fin à son contrat de soutien avant son échéance reposaient sur des règles qui pouvaient conduire à prendre en compte les sommes perçues ou les charges liées au contrat, l’indemnité pourra être calculée en fonction du surcoût ou des charges résultant du contrat, depuis sa prise d’effet jusqu’à sa résiliation, ou en fonction du manque à gagner théorique pour l’État résultant de la résiliation.

Un montant minimal d’indemnisation de 10 000 € par mégawatt installé, ou par mégawatt-crête installé pour les installations photovoltaïques, est prévu.

En outre, une dérogation est prévue pour certaines petites installations photovoltaïques de puissance inférieure à 36 kWc, pour lesquelles une indemnité nulle ou forfaitaire pourra être fixée.

Autres mesures à signaler

La réglementation évolue également sur les points suivants :

  • une dispense d’attestation de conformité pour certaines petites installations photovoltaïques au sol dont la puissance est inférieure ou égale à 100 kWc est désormais prévue ;
  • les volumes autoconsommés dans le cadre d’opérations d’autoconsommation peuvent être pris en compte dans le calcul du complément de rémunération si les arrêtés de filière le prévoient ;
  • le cadre dans lequel le préfet de région peut mettre en demeure et sanctionner financièrement un producteur en cas de manquement à la réglementation ou aux charges des appels d’offres est précisé.

Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier – © Copyright WebLex

shutterstock_ernergierenouvelables Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier

Taxe sur les poids lourds : les modalités de constatation des infractions précisées

Taxe sur les poids lourds : les modalités de constatation des infractions précisées

Les modalités d’établissement des procès-verbaux constatant les infractions à la taxe sur l’utilisation par les poids lourds de certaines voies du domaine public routier sont précisées. Les informations à recueillir par les agents de contrôle sont notamment détaillées en fonction de la nature du manquement constaté. Voilà qui mérite quelques explications…

Un procès-verbal aux mentions précises 

La taxe sur l’utilisation par les poids lourds de certaines voies du domaine public routier est susceptible de donner lieu à des sanctions pénales en cas de manquement.

Le défaut de paiement intégral de la taxe ou d’un acompte suffisant constitue ainsi une contravention de 5e classe. Lorsque ce défaut de paiement présente un caractère habituel, le redevable encourt une amende de 7 500 €.

Sont également passibles de cette amende la manipulation d’un équipement de télépéage dans le but d’éluder le paiement de la taxe et la falsification des documents de bord nécessaires à la détermination de la catégorie fiscale du véhicule.

Pour permettre la constatation de ces infractions, des précisions viennent d’être apportées concernant les modalités d’établissement des procès-verbaux par les agents habilités.

Ceux-ci doivent notamment mentionner leur identité et leur qualité, les circonstances du contrôle ainsi que les caractéristiques du poids lourd concerné : immatriculation, masse maximale techniquement admissible, classe de poids et classes d’émissions de polluants et de dioxyde de carbone, le cas échéant. Des photographies du véhicule, accompagnées de la date, de l’heure et du lieu de leur prise, doivent également être jointes.

Le contenu du procès-verbal doit ensuite être adapté à l’infraction constatée :

  • en cas de manipulation de l’équipement de télépéage, les agents doivent apporter les éléments permettant d’établir cette manipulation, notamment une éventuelle incohérence entre les données paramétrées dans l’équipement et celles figurant sur les documents du véhicule ;
  • en cas de falsification des documents de bord, ils doivent préciser les éléments permettant de caractériser cette falsification ;
  • en cas d’absence ou d’insuffisance de paiement, le procès-verbal doit notamment faire état :
    • des incohérences éventuellement constatées entre les caractéristiques du véhicule ou son trajet déclaré et les éléments relevés lors du contrôle 
    • selon le cas, des circonstances susceptibles de remettre en cause une exonération invoquée, notamment au regard des distances parcourues ou des lieux réels de départ et de destination 
    • du dysfonctionnement ou de l’extinction de l’équipement de télépéage, le cas échéant.

Des informations relatives à la procédure de paiement et de réclamation doivent également figurer au procès-verbal en cas de défaut de paiement : date de notification de la majoration, date limite de paiement et expiration du délai de réclamation ou, le cas échéant, date de notification de la décision rejetant la réclamation.

Le caractère habituel du défaut de paiement également documenté

Lorsque l’infraction porte sur une absence habituelle de paiement, le procès-verbal doit comporter la liste des procès-verbaux de contraventions de 5e classe établis à l’encontre de l’auteur de l’infraction sur une période maximale de 12 mois.

Sont concernés ceux qui n’ont pas été contestés dans les délais prévus ou dont la contestation a été rejetée par l’officier du ministère public.

Enfin, le procès-verbal doit préciser la qualification des faits au regard des infractions concernées, ainsi que l’identité et l’adresse de leur auteur, qu’il s’agisse d’un particulier ou d’une société.

Ces nouvelles modalités entrent en vigueur le 25 octobre 2026.

Taxe sur les poids lourds : les modalités de constatation des infractions précisées – © Copyright WebLex
shutterstockpoidslourds Taxe sur les poids lourds : les modalités de constatation des infractions précisées

Produits de santé : une surveillance des risques spécifique

Produits de santé : une surveillance des risques spécifique

Pour renforcer la sécurité des patients, les centres et coordonnateurs régionaux chargés des vigilances relatives aux produits de santé participent à la surveillance des risques liés à leur utilisation. La durée de leur exercice et la durée de validité des conventions qui encadrent leur activité ont été ajournées récemment…

Acteurs assurant la sécurité sanitaire : des mises à jour temporelles

Les centres et coordonnateurs régionaux chargés des vigilances relatives aux produits de santé contribuent à la sécurité des patients en recueillant et en analysant les signalements d’effets indésirables ou d’incidents.

Ils accompagnent également les professionnels de santé, en lien avec les agences régionales de santé et l’Agence nationale de sécurité du médicament et des produits de santé.

Pour rappel, les modalités de mises en œuvre des missions de vigilance des centres et coordonnateurs régionaux font l’objet d’une convention conclue entre le directeur général de l’agence régionale de santé, le directeur général de l’agence nationale de sécurité du médicament et des produits de santé et le directeur général de l’établissement de santé qui les hébergent ou auquel ils sont rattachés.

Initialement prévue pour 5 ans, la durée d’exercice des centres et coordonnateurs régionaux de vigilance prend désormais fin à une échéance commune : le 31 décembre 2027.

De plus, la convention prend désormais effet dès sa signature par l’ensemble des parties. 

Le modèle-type de cette convention est modifié en ce sens.

Produits de santé : une surveillance des risques spécifique – © Copyright WebLex
shutterstock_vigilancesproduitssante Produits de santé : une surveillance des risques spécifique

Restauration collective : un suivi statistique obligatoire de l’activité

Restauration collective : un suivi statistique obligatoire de l’activité

Les gérants d’un restaurant collectif, qu’ils dépendent du secteur public ou du secteur privé, doivent transmettre tous les ans un certain nombre de données statistiques permettant au Gouvernement de mieux connaitre l’état de l’offre sur le territoire. Les modalités de cette transmission sont précisées…

Restaurants collectifs : le rapport au Gouvernement détaillé

Les restaurants collectifs sont soumis à certaines obligations concernant la composition des repas qu’ils servent et l’origine des produits qu’ils utilisent.

Afin de vérifier la bonne application de ces obligations, le Gouvernement doit remettre tous les ans un rapport statistique au Parlement.

Afin que le Gouvernement puisse produire ce rapport, les gérants des restaurants collectifs, qu’ils s’agissent d’exploitants privés ou publics, doivent lui transmettre des données relatives à la valeur hors taxes des produits achetés qui rentrent dans la composition de leurs repas en détaillant :

  • les familles de produits ;
  • l’origine des produits ;
  • les labels de qualité des produits.

Les informations sont transmises au titre de la période allant du 1er janvier au 31 décembre de l’année N-1.

Afin de faciliter cette déclaration, des modèles types de déclarations sont mis à leur disposition. Ils sont consultables ici (en Annexe).

Les données doivent être transmises sur la plateforme numérique Ma cantine avant le 31 mars de l’année N.

Pour les restaurants dont la préparation des repas et/ou le suivi des approvisionnements est mutualisé, il est possible de procéder à une déclaration groupée.

Restauration collective : un suivi statistique obligatoire de l’activité – © Copyright WebLex
shutterstock_restaurantscollectifs Restauration collective : un suivi statistique obligatoire de l’activité

Taxe d’habitation pour les couples : et si votre conjoint vit à l’étranger ?

Taxe d’habitation pour les couples : et si votre conjoint vit à l’étranger ?

La suppression de la taxe d’habitation sur les résidences principales soulève des difficultés pour les couples dont l’un des conjoints est résident fiscal français et l’autre non-résident. Comment est taxé un logement détenu en commun dans cette situation ? Réponse du Gouvernement…

Taxe d’habitation, conjoint non-résident et logement commun : quelles sont les règles ?

Depuis le 1er janvier 2023, plus aucun ménage n’est redevable de la taxe d’habitation au titre de sa résidence principale.

En revanche, la taxe d’habitation sur les résidences secondaires est maintenue, y compris pour les logements détenus en France par des personnes qui ne sont pas résidentes fiscales françaises.

La situation soulève une difficulté lorsque les conjoints ont des domiciles fiscaux distincts. C’est notamment le cas des couples mariés ou pacsés sous un régime de séparation de biens, ou séparés de corps, dont l’un des membres est résident fiscal français et l’autre non-résident.

Ces conjoints peuvent être tenus de déposer des déclarations de revenus distinctes.

Lorsqu’ils détiennent un logement en commun en France, une question se pose alors : ce logement doit-il être considéré comme la résidence principale du conjoint résident et comme la résidence secondaire du conjoint établi à l’étranger, avec une taxation à ce titre ?

Interrogé sur cette situation, le Gouvernement rappelle que les locaux occupés en commun ne donnent lieu qu’à une seule imposition à la taxe d’habitation.

Il précise que lorsqu’un logement constitue la résidence principale de l’un des conjoints ou du foyer fiscal, il ne peut pas être soumis à la taxe d’habitation sur les résidences secondaires, même si l’autre conjoint réside à l’étranger.

Le fait que l’un des membres du couple soit non-résident fiscal ne suffit donc pas à faire basculer le logement commun dans la catégorie des résidences secondaires.

Taxe d’habitation pour les couples : et si votre conjoint vit à l’étranger ? – © Copyright WebLex
shutterstock_THRSepouxnonresident Taxe d’habitation pour les couples : et si votre conjoint vit à l’étranger ?

Pharmaciens : précisions sur leurs nouvelles compétences

Pharmaciens : précisions sur leurs nouvelles compétences

Depuis début 2026, il est prévu de conférer aux pharmaciens d’officine une nouvelle compétence pour l’accompagnement des patients. Des précisions permettant la mise en œuvre de ce dispositif ont été apportées…

Pharmaciens : modalités de l’évaluation et de la prise en charge clinique

La loi de financement de la Sécurité sociale pour 2026 prévoit la possibilité pour les pharmaciens d’officine de contribuer à l’évaluation et à la prise en charge de situations cliniques.

Ils peuvent ainsi :

  • Intervenir au titre des soins de premier recours :
    • la prévention, le dépistage, le diagnostic, le traitement et le suivi des patients ;
    • la dispensation et l’administration des médicaments, des produits et des dispositifs médicaux, ainsi que le conseil pharmaceutique ;
    • l’orientation dans le système de soins et le secteur médico-social ;
    • l’éducation pour la santé ;
  • orienter le patient vers un autre professionnel de santé ou vers un service d’urgence ;
  • dispenser des dispositifs médicaux ou des médicaments non soumis à une prescription médicale obligatoire.

Lorsqu’il exerce ces actes, le pharmacien inscrit dans le dossier médical partagé du patient les informations suivantes :

  • ses noms et prénoms d’exercice ;
  • la date de réalisation de l’évaluation et de la prise en charge de la situation clinique ;
  • la description des symptômes et des signes cliniques présentés par le patient ;
  • les critères d’exclusion ne permettant pas la réalisation de soins de premiers recours par le pharmacien ;
  • la conclusion de l’évaluation de la situation clinique ;
  • la dénomination des produits de santé dispensés, ainsi que la posologie et la durée de traitement.

Ces informations doivent également être transmises au médecin traitant du patient par une messagerie de santé sécurisée.

Si l’intervention du pharmacien a donné lieu à la dispensation d’un produit de santé, un document doit être remis au patient mentionnant la dénomination du produit de santé, sa posologie et la durée du traitement.

Pharmaciens : précisions sur leurs nouvelles compétences – © Copyright WebLex

shutterstock_pharmaciensactesclinique Pharmaciens : précisions sur leurs nouvelles compétences

Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte

Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte

Les établissements souhaitant percevoir le solde de la taxe d’apprentissage en 2027 peuvent déposer leur demande d’habilitation sur SOLTéA. Attention toutefois, les candidatures doivent être transmises au plus tard le 11 décembre 2026.

SOLTéA : une nouvelle demande pour la campagne 2027

La plateforme SOLTéA constitue le point d’entrée unique pour le dépôt et l’instruction des demandes d’habilitation des établissements souhaitant percevoir le solde de la taxe d’apprentissage.

En 2026, 10 747 établissements étaient habilités sur la plateforme.

Pour bénéficier du solde de la taxe d’apprentissage en 2027, les établissements candidats doivent déposer une nouvelle demande d’habilitation, y compris lorsqu’ils sollicitent le renouvellement d’une habilitation antérieure.

En effet, les habilitations accordées lors des campagnes précédentes ne sont pas reconduites automatiquement.

Les établissements inscrits sur la liste nationale doivent également déposer leur bilan relatif à l’utilisation des fonds perçus en 2026 afin de maintenir leur habilitation triennale en cours.

Ouverte depuis le 26 octobre 2026, la campagne d’habilitation suit le calendrier suivant :

  • 11 décembre 2026 : date limite de dépôt des candidatures des établissements ;
  • 22 février 2027 : clôture de la campagne d’habilitation sur SOLTéA ;
  • 2e trimestre 2027 : publication des listes officielles des établissements habilités.

Notez toutefois qu’aucune candidature déposée après le 11 décembre 2026 ne pourra être prise en compte.

Par la suite, les établissements habilités seront répertoriés sur les listes officielles disponibles sur SOLTéA dès leur publication.

Les établissements concernés ont donc intérêt à anticiper leurs démarches afin de respecter les délais impartis.

Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte – © Copyright WebLex

shutterstock_taxeapprentissagecampagne Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte

Crédit d’impôt pour l’emploi à domicile : profitez immédiatement de l’avance

Crédit d’impôt pour l’emploi à domicile : profitez immédiatement de l’avance

Les particuliers employeurs qui déclarent leur salarié à domicile au moyen du Cesu peuvent bénéficier de l’avance immédiate de crédit d’impôt en activant 2 services gratuits : Cesu+ et Avance immédiate. Ils n’ont ainsi plus à attendre l’année suivante pour profiter de leur avantage fiscal. Explications…

Emploi à domicile : l’avance immédiate du crédit d’impôt accessible via le Cesu+

Le service Cesu+ permet aux particuliers employeurs de confier à l’Urssaf la gestion du paiement de leur salarié à domicile.

Après la déclaration mensuelle de la rémunération, l’Urssaf prélève sur le compte bancaire de l’employeur les montants du salaire et des cotisations déclarés, puis verse directement le salaire au salarié.

L’activation de ce service est gratuite et nécessite l’accord du salarié. Elle s’effectue depuis le compte en ligne du particulier employeur.

Une fois le service Cesu+ activé, le particulier employeur peut également activer le service Avance immédiate de crédit d’impôt.

Ce dispositif permet de bénéficier de l’avantage fiscal au moment de la déclaration des dépenses éligibles, sans attendre le calcul et le versement du crédit d’impôt l’année suivante.

Concrètement, 50 % des dépenses éligibles sont pris en charge au titre du crédit d’impôt, dans les limites et conditions applicables. Le particulier employeur ne règle donc que le montant restant à sa charge.

Ce mécanisme peut notamment concerner les prestations de ménage ou les cours à domicile, sous réserve de leur éligibilité au crédit d’impôt pour l’emploi d’un salarié à domicile.

Le service Avance immédiate est également gratuit et sécurisé. Il peut être activé depuis la rubrique « Mon avantage fiscal » du compte en ligne.

Crédit d’impôt pour l’emploi à domicile : profitez immédiatement de l’avance – © Copyright WebLex

shutterstock_avanceCIservicescesu Crédit d’impôt pour l’emploi à domicile : profitez immédiatement de l’avance