Taux d’usure : un objectif de protection des emprunteurs ?

Taux d’usure : un objectif de protection des emprunteurs ?

Le taux d’usure a été instauré dans l’optique de protéger les emprunteurs contre des conditions de financement excessives ou abusives, susceptibles de les placer en difficulté financière. En encadrant le coût du crédit, le taux d’usure joue ainsi un rôle de régulation du marché et contribue à prévenir les risques de surendettement et de déséquilibre économique. Voici ce qu’il faut savoir à ce sujet…

Taux d’usure : du neuf dans sa réglementation

Le taux d’usure est le taux maximal auquel un prêt peut être accordé en France.

La Banque de France fixe chaque trimestre le taux d’usure à partir des taux effectifs moyens pratiqués par les établissements de crédit, augmentés d’un tiers.

Le taux d’usure varie en fonction du type de prêt contracté, du montant emprunté et de la durée d’emprunt.

En ce qui concerne le type de prêt contracté, le taux d’usure ne concerne plus uniquement les prêts immobiliers, les crédits à la consommation, les découverts en compte et les crédits renouvelables.

Il s’étend désormais aux opérations de location avec option d’achat (LOA) et aux opérations de location-vente que ce soit sur le territoire métropolitain ou certains d’outre-mer tels que la Nouvelle-Calédonie, la Polynésie française et dans les îles Wallis et Futuna.

À noter qu’en Nouvelle-Calédonie, les dispositifs juridiques locaux équivalents doivent être pris en compte pour les opérations de LOA et la location-vente.

Quant au montant, dorénavant le seuil pris en compte pour les crédits financés pour des travaux de réparation, d’amélioration ou d’entretien d’immeubles passe de 75 000 € à 100 000 €.

À titre de rappel, le taux d’usure ne s’applique qu’aux prêts attribués par des professionnels, et non aux prêts entre particuliers.

Taux d’usure : un objectif de protection des emprunteurs ? – © Copyright WebLex

shutterstock_tauxusure Taux d’usure : un objectif de protection des emprunteurs ?

Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?

Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?

La généralisation de la facturation électronique concerne les entreprises, mais pas seulement : certains particuliers qui vendent l’électricité produite par leurs panneaux photovoltaïques peuvent également être concernés. Une situation qui vient de faire l’objet de précisions…

Panneaux photovoltaïques : facturation électronique à partir de 9 kWc ?

Pour rappel, la réforme de la facturation électronique concerne progressivement les personnes assujetties à la TVA établies en France.

Se pose donc la question de la situation des particuliers qui produisent et vendent de l’électricité produite grâce à des panneaux photovoltaïques, notamment lorsque cette activité leur procure des revenus imposés dans la catégorie des bénéfices industriels et commerciaux (BIC).

À ce sujet, le Gouvernement vient d’apporter une précision concernant les installations de faible puissance.

Il indique que, quelle que soit la nature du contrat de vente conclu, une personne qui se borne à vendre tout ou partie de l’électricité produite par une ou plusieurs installations dont la puissance installée cumulée n’excède pas 9 kilowatts-crête (kWc) est présumée ne pas agir en qualité d’assujetti à la TVA.

Par mesure de simplification, les particuliers concernés ne sont donc pas soumis aux obligations issues de la réforme de la facturation électronique.

En revanche, lorsque le particulier est assujetti à la TVA, il entre dans le champ de la réforme. Il doit donc, depuis le 1er septembre 2026, être en mesure de recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée.

À ce titre, le Gouvernement rappelle que plus de 130 plateformes ont été immatriculées par l’État et que les structures réalisant peu de factures peuvent avoir accès à des solutions simples, parfois gratuites ou proposées à faible coût, voire intégrées à certaines offres bancaires professionnelles ou à des logiciels standards.

Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ? – © Copyright WebLex

shutterstock_FEpartproducteur Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?

Agriculture : éligibilité des cultures de chanvre à la PAC

Agriculture : éligibilité des cultures de chanvre à la PAC

Récemment, des précisions ont été apportées à l’éligibilité des surfaces cultivées en chanvre aux aides directes de la Politique agricole commune (PAC). Que faut-il savoir à ce sujet ?

PAC : le ministère doit statuer sur le chanvre

La politique agricole commune (PAC) permet aux agriculteurs européens de bénéficier d’aides financières sous la forme de subventions ou de facilités de crédit dès lors qu’ils en respectent les conditions d’éligibilité.

Dans ce cadre, la notion « d’hectares admissibles » va notamment permettre de déterminer quelles sont les terres qui permettent aux professionnels de prétendre au bénéfice de ces aides.

Récemment, des clarifications ont été apportées à propos de l’éligibilité des surfaces cultivées en chanvre aux aides directes de la PAC.

Pour qu’une surface cultivée en chanvre soit considérée comme un hectare admissible aux paiements directs de la PAC, il est prévu que la variété qui y est cultivée doit être inscrite au catalogue commun des espèces de plante avant une date qui doit être déterminée par le ministère chargé de l’agriculture.

Pour rappel, le catalogue commun des espèces de plantes recense l’ensemble des semences qui sont admises au commerce en France.

La date ainsi choisie ne peut pas être postérieure à la date limite de dépôt de la demande unique (première étape nécessaire à la demande d’aides).

Agriculture : éligibilité des cultures de chanvre à la PAC – © Copyright WebLex

shutterstock_PACchanvre Agriculture : éligibilité des cultures de chanvre à la PAC

Installation agricole : ce qui change pour la protection sociale et les stages

Installation agricole : ce qui change pour la protection sociale et les stages

Pour accompagner la montée en puissance du réseau France services agriculture, les règles applicables aux porteurs de projets agricoles évoluent. Désormais, plusieurs dispositifs de protection sociale et d’allégement de cotisations sont rattachés au projet personnalisé d’installation (PPI), qui remplace progressivement l’ancien plan de professionnalisation personnalisé (PPP).

Un changement d’interlocuteur pour les futurs agriculteurs et une protection sociale adaptée au nouveau parcours

Jusqu’à présent, l’accompagnement des personnes souhaitant s’installer en agriculture pouvait passer par un plan de professionnalisation personnalisé (ou PPP).

Concrètement, ce document servait de feuille de route au futur agriculteur : il permettait d’identifier les actions à réaliser avant l’installation, comme des formations, des stages ou des démarches destinées à consolider le projet.

Jusqu’alors, ce PPP était approuvé par le préfet. Cette approbation avait une importance pratique, car elle constituait le repère administratif permettant de rattacher certains droits ou dispositifs au parcours d’installation, notamment en matière de protection sociale.

Depuis le 12 septembre 2026, ce parcours évolue : il est désormais organisé autour du projet personnalisé d’installation, ou PPI.

L’idée reste la même qu’avec le PPP : construire un parcours adapté à la situation du porteur de projet. En revanche, le cadre change, car l’approbation n’est plus assurée par le préfet, mais par une structure de conseil et d’accompagnement agréée du réseau France services agriculture.

Autrement dit, le futur agriculteur ne sort pas d’un dispositif pour entrer dans un mécanisme totalement différent. Il reste dans une logique d’accompagnement individualisé, mais le point d’entrée, le suivi et la validation du parcours sont recentrés autour du réseau France services agriculture. Le passage du PPP au PPI correspond donc surtout à un changement d’organisation et d’interlocuteur.

Toutefois, ce changement n’est pas seulement formel. Il produit aussi des effets concrets en matière de protection sociale : lorsqu’une personne engagée dans un PPI ne relève d’aucun régime de Sécurité sociale, elle peut bénéficier d’un contrat de couverture sociale pour l’installation en agriculture.

Ce contrat doit désormais être conclu avec la structure qui a approuvé le PPI, dans les 2 mois suivant cette approbation.

C’est ici que le passage de l’ancien au nouveau dispositif est le plus visible : auparavant, le délai se rattachait à l’approbation du PPP par le préfet ; désormais, il se rattache à l’approbation du PPI par la structure agréée.

Une copie de ce contrat est ensuite transmise à la caisse de Mutualité sociale agricole compétente par l’organisme signataire du PPI.

Notez que, comme auparavant, la durée de ce contrat reste fixée à 1 an. À la demande du bénéficiaire, il peut être renouvelé pour 1 année supplémentaire au maximum lorsque les actions prévues n’ont pas toutes été réalisées.

Il prend fin lorsque toutes les actions du PPI sont achevées ou lorsque le bénéficiaire atteint 41 ans.

Le même ajustement est prévu pour les stages d’application réalisés dans le cadre du parcours d’installation.

Ces stages, qui permettent au futur exploitant de se confronter concrètement aux réalités du métier, continuent de bénéficier d’un régime social spécifique. Mais là encore, la référence au PPP approuvé par le préfet est remplacée par la référence au PPI approuvé par la structure agréée.

En pratique, il faudra donc vérifier que le porteur de projet dispose bien d’un PPI approuvé par une structure compétente du réseau France services agriculture.

Cette approbation devient le nouveau justificatif central pour sécuriser à la fois la couverture sociale du porteur de projet et, le cas échéant, le régime social applicable au stage.

Une période de transition est prévue pour éviter de remettre en cause les parcours déjà engagés. Les personnes dont le PPP a été ou sera agréé avant le 1er janvier 2027 restent soumises aux anciennes règles. Pour elles, l’ancien cadre continue donc de produire ses effets.

À l’inverse, pour les nouveaux parcours relevant du PPI, les structures accueillant un porteur de projet devront raisonner avec ce nouveau repère : l’approbation du projet par une structure agréée du réseau France services agriculture remplace l’ancienne approbation préfectorale.

Les maîtres de stage et chefs d’exploitation ont donc intérêt à demander ce justificatif avant d’accueillir le porteur de projet, afin de sécuriser le cadre social applicable.

Installation agricole : ce qui change pour la protection sociale et les stages – © Copyright WebLex

shutterstock_agriculturestage Installation agricole : ce qui change pour la protection sociale et les stages

Centre de vaccination : de l’habilitation au suivi par l’ARS

Centre de vaccination : de l’habilitation au suivi par l’ARS

Afin de garantir la qualité et le suivi de l’offre vaccinale sur le territoire, les centres de vaccination doivent obtenir une habilitation de l’Agence régionale de santé (ARS). Ils sont ensuite tenus de lui transmettre chaque année un rapport d’activité et de performance. Voici ce qu’il faut savoir à ce sujet…

Centre de vaccination : nouveautés concernant les demandes d’habilitation et le rapport d’activité et de performance

Un centre de vaccination est une structure permanente installée dans des locaux fixes et ouverte selon des horaires réguliers, au minimum 2 demi-journées par semaine.

Un personnel spécialement affecté y réalise exclusivement l’ensemble des vaccinations prévues par le calendrier vaccinal en vigueur.

Tout établissement ou organisme souhaitant faire reconnaître une structure en tant que centre de vaccination habilité doit déposer un dossier de demande d’habilitation à l’agence régionale de santé de la région où sera situé le centre de vaccination.

Son contenu a récemment évolué en vue d’actualiser la liste des informations, des justificatifs administratifs, des qualifications du personnel, des ressources matérielles et des modalités d’organisation à fournir aux Agences régionales de santé (ARS).

Parmi les informations figurant dans le dossier accompagnant les demandes d’habilitation comme centre de vaccination, on trouve par exemple, la définition de la typologie des structures, ainsi que les missions attendues du centre de vaccination, telle que d’assurer la gratuité des vaccins du calendrier en vigueur, ou encore la vérification du statut vaccinal. Le reste des informations est consultable ici (en annexe).

Les établissements et organismes de santé habilités comme centres de vaccination de lutte contre les épidémies et certaines maladies transmissibles, telle que la tuberculose par exemple, transmettent annuellement au plus tard le 31 mars un rapport d’activité et de performance (RAP) portant sur l’année précédente à l’ARS.

Ce rapport permet aux ARS d’assurer la programmation stratégique, la coordination, le suivi et l’analyse des activités de vaccination et de lutte contre les épidémies et certaines maladies transmissibles à l’échelle régionale.

Ce rapport doit être conforme à un modèle qui a été modifié (ce nouveau modèle entrera en vigueur le 1er janvier 2028).

Centre de vaccination : de l’habilitation au suivi par l’ARS – © Copyright WebLex

shutterstock_centredevaccination Centre de vaccination : de l’habilitation au suivi par l’ARS

Taxe foncière : les « éléments de confort » sous surveillance

Taxe foncière : les « éléments de confort » sous surveillance

Eau courante, électricité, sanitaires, chauffage… Ces équipements, aujourd’hui présents dans la quasi-totalité des logements, peuvent pourtant ne pas figurer dans les données utilisées pour calculer leur valeur locative cadastrale. Une situation que l’administration fiscale souhaite corriger. Mais selon quelles modalités ?

Taxe foncière : une mise à jour des caractéristiques des logements

Pour calculer la taxe foncière sur les propriétés bâties, l’administration fiscale se base notamment sur la valeur locative cadastrale du logement.

Pour déterminer cette valeur, elle tient compte de différents éléments et notamment de certains équipements du logement, qualifiés historiquement d’« éléments de confort ».

Sont notamment concernés le raccordement à l’eau et à l’électricité, les WC, le lavabo, la douche ou encore le chauffage ou la climatisation.

La présence de ces équipements est prise en compte sous la forme d’une équivalence en mètres carrés, qui vient augmenter la surface pondérée retenue pour déterminer la valeur locative du logement.

Problème : les informations dont dispose l’administration ne correspondent pas toujours à la réalité. Certains logements peuvent ainsi être enregistrés comme dépourvus d’équipements pourtant effectivement présents.

C’est pourquoi l’administration fiscale a engagé une opération de « fiabilisation » de ses bases afin de mettre à jour les caractéristiques de ces logements.

Le Gouvernement a rappelé que l’administration est autorisée à constater d’office les changements affectant les caractéristiques physiques d’un logement.

Pour les maisons et appartements classés dans les catégories 1 à 6, qui vont des logements « luxueux » aux logements présentant un confort « ordinaire », l’administration peut ainsi considérer comme présents 6 équipements jugés aujourd’hui essentiels : l’eau, l’électricité, au moins un WC, un lavabo, une douche par salle d’eau et un système de chauffage ou de climatisation.

Une mise à jour qui peut avoir une conséquence très concrète : l’ajout d’un ou plusieurs de ces équipements augmente la surface pondérée du logement et, par conséquent, peut entraîner une hausse de la taxe foncière et, le cas échéant, de la taxe d’habitation sur les résidences secondaires.

Une mise à jour finalement laissée au choix des collectivités

Initialement, cette opération devait prendre la forme d’une mise à jour automatisée à grande échelle des bases fiscales.

Mais le dispositif a depuis évolué.

À l’été 2026, le Gouvernement a, en effet, précisé qu’il n’était plus question de procéder à une mise à jour généralisée à l’ensemble du territoire.

L’opération sera désormais mise en œuvre localement, sur la base du volontariat : les communes et établissements publics de coopération intercommunale (EPCI) pourront décider de procéder à cette fiabilisation sur leur territoire.

Le Gouvernement a ainsi posé 3 principes :

  • la mise à jour ne sera plus réalisée automatiquement à l’échelle nationale ;
  • aucune opération ne sera imposée aux collectivités locales ;
  • chaque opération devra être expressément validée par la collectivité concernée.

En pratique, les propriétaires ne seront donc pas tous concernés de la même manière : tout dépendra de la décision prise localement.

Lorsqu’une opération de fiabilisation est engagée, les propriétaires concernés doivent être informés des modifications envisagées concernant leur logement. Ils pourront alors signaler à l’administration une éventuelle différence entre les équipements présumés présents et la situation réelle du bien.

Et si une erreur subsiste malgré cette information préalable et se répercute sur l’avis d’imposition, le propriétaire conservera la possibilité de la contester auprès de l’administration fiscale.

Retenez que la prise en compte des « éléments de confort » dans le calcul de la valeur locative cadastrale n’est pas une nouvelle règle : ces équipements sont déjà intégrés dans les modalités d’évaluation des logements.

L’opération engagée par l’administration vise à corriger les bases fiscales lorsque certains équipements effectivement présents n’y figurent pas.

En revanche, contrairement à ce qui avait été initialement envisagé, cette mise à jour ne sera pas appliquée automatiquement et uniformément sur tout le territoire : sa mise en œuvre dépend désormais de la décision des communes et des EPCI concernés.

Taxe foncière : les « éléments de confort » sous surveillance – © Copyright WebLex

shutterstock_taxefoncierefiabilisation Taxe foncière : les « éléments de confort » sous surveillance

Indemnité d’occupation entre ex-époux : quelle fiscalité ?

Indemnité d’occupation entre ex-époux : quelle fiscalité ?

À la suite de son divorce, une femme perçoit une indemnité de son ex-mari qui a occupé seul, pendant plusieurs années, leur ancien logement détenu en commun. Comment cette indemnité doit-elle être imposée ? Comme un revenu foncier ? Comme un revenu de location meublée ? Et surtout, au titre de quelle année ? Réponse du juge…

Indemnité d’occupation : revenus fonciers ou location meublée ?

Dans une affaire récente, des ex-époux sont propriétaires ensemble d’un bien immobilier. À la suite de leur séparation, la jouissance du logement et de son mobilier est attribuée à l’ex-mari, à titre onéreux.

Lors du prononcé du divorce, une indemnité d’occupation de 1 500 € par mois est mise à sa charge pour toute la période pendant laquelle il occupe seul le bien.

À la suite de la vente du logement, l’ex-mari verse finalement à son ex-épouse une indemnité de 115 500 €.

Celle-ci déclare tout d’abord cette somme dans la catégorie des revenus fonciers… avant de revenir sur sa déclaration.

Le logement étant meublé, elle estime finalement que l’indemnité doit être imposée comme un revenu tiré d’une location meublée, donc dans la catégorie des bénéfices industriels et commerciaux (BIC).

Une analyse que refuse l’administration fiscale.

Et à raison, selon le juge, qui rappelle la nature particulière de l’indemnité d’occupation versée lorsqu’un bien appartient à plusieurs personnes et que l’une d’elles en a seule l’usage.

Ici, l’ex-mari n’occupe pas le logement en qualité de locataire : il en est lui-même propriétaire. L’indemnité qu’il verse n’est donc pas la contrepartie de la location d’un logement meublé.

Elle vient, en réalité, compenser l’impossibilité pour son ex-épouse, également propriétaire, de profiter du bien. Elle se substitue ainsi aux revenus que celui-ci aurait pu produire et en emprunte le caractère.

L’indemnité de 115 500 € doit donc bien être imposée dans la catégorie des revenus fonciers, et non dans celle des BIC.

Une indemnité imposable au moment de son versement

Reste une autre question : à quelle date cette indemnité doit-elle être imposée ?

L’ex-épouse soutient qu’elle aurait dû l’être progressivement, au fur et à mesure de l’occupation du logement par son ex-mari.

Là encore, le juge lui donne tort.

L’indemnité ayant été effectivement versée à la suite de la vente du bien, elle constitue un revenu imposable au titre de l’année de son versement. Il n’est donc pas question de répartir son imposition sur les différentes années pendant lesquelles l’ex-mari a occupé seul le logement.

Pour défendre sa position, l’ex-épouse invoque également des règles fiscales qui auraient permis, selon elle, de rattacher l’indemnité aux différentes années concernées. Mais ces règles ne s’appliquent qu’aux revenus imposés dans la catégorie des BIC.

Or, le juge vient justement de confirmer que l’indemnité perçue est un revenu foncier. L’ex-épouse ne peut donc pas s’en prévaloir.

Indemnité d’occupation entre ex-époux : quelle fiscalité ? – © Copyright WebLex

shutterstock_indemniteoccupation Indemnité d’occupation entre ex-époux : quelle fiscalité ?

TVA et travaux de rénovation : précisions utiles

TVA et travaux de rénovation : précisions utiles

Taux réduit de TVA applicable aux travaux de rénovation, chaudières utilisant des combustibles fossiles, nouvelles modalités de certification, sous-traitance, autoliquidation : des précisions sont apportées sur les règles de TVA applicables aux travaux réalisés dans les logements. Voici ce qu’il faut retenir…

Travaux de rénovation : 10 % ou 5,5 % de TVA ?

Pour rappel, les travaux d’amélioration, de transformation, d’aménagement et d’entretien réalisés dans des logements achevés depuis plus de 2 ans peuvent, sous conditions, bénéficier du taux réduit de TVA de 10 %.

Un taux encore plus favorable, fixé à 5,5 %, s’applique à certaines prestations de rénovation énergétique réalisées dans ces mêmes logements. Sont notamment concernés certains travaux portant sur l’isolation thermique, le chauffage, la ventilation ou encore la production d’eau chaude sanitaire.

Attention toutefois : les travaux comprenant la fourniture ou l’installation d’une chaudière susceptible d’utiliser des combustibles fossiles, même en tant qu’énergie d’appoint, réalisés depuis le 1er mars 2025, sont exclus de ces taux réduits.

Ils ne peuvent bénéficier ni du taux de 5,5 % applicable à la rénovation énergétique, ni du taux de 10 % applicable aux autres travaux de rénovation et relèvent donc du taux normal de TVA.

Cette exclusion ne concerne toutefois pas les opérations ayant fait l’objet, avant le 1er mars 2025, d’un devis daté et accepté par les 2 parties et ayant donné lieu au versement d’un acompte encaissé avant cette date.

Notez également que les prestations d’entretien ou de réparation portant sur ces chaudières peuvent toujours bénéficier d’un taux réduit lorsqu’elles en remplissent les conditions, y compris lorsqu’elles impliquent le remplacement de certains éléments. Encore faut-il que l’opération n’aboutisse pas à la fourniture ou à l’installation d’une chaudière neuve.

Taux réduit de TVA : une certification directement sur le devis ou la facture

Autre point à retenir : les formalités permettant de bénéficier des taux réduits de TVA ont été simplifiées.

L’ancienne attestation que le client devait remettre à l’entreprise est supprimée. Désormais, le client certifie directement sur le devis ou la facture que les conditions permettant de bénéficier du taux réduit sont remplies.

Il doit notamment certifier que les travaux portent sur un logement achevé depuis plus de 2 ans et qu’ils n’ont pas pour effet, sur une période de 2 ans au plus, de rendre l’immeuble fiscalement assimilable à un immeuble neuf ou d’augmenter la surface de plancher des locaux existants de plus de 10 %.

Pour les travaux bénéficiant du taux de 5,5 %, le client doit également certifier qu’il s’agit bien de travaux de rénovation énergétique.

En revanche, cette certification ne porte pas sur le respect des caractéristiques techniques et des niveaux de performance exigés des matériaux, équipements, appareils et systèmes concernés.

L’administration publie des modèles de mentions pouvant être insérées sur les devis et les factures. Leur rédaction n’est toutefois pas imposée : une autre formulation peut être utilisée dès lors que la certification reprend l’ensemble des informations nécessaires.

Par ailleurs, pour les travaux de réparation et d’entretien d’un montant inférieur à 1 000 € TTC, l’administration admet que les mentions de certification ne figurent pas sur le devis ou la facture.

Ces documents doivent néanmoins préciser le nom et l’adresse du client, l’adresse du logement concerné, la nature des travaux et le fait que l’immeuble est achevé depuis plus de 2 ans.

Enfin, ces nouvelles modalités de certification ne s’appliquent pas aux travaux qui étaient déjà en cours au 16 février 2025.

Attention : lorsque la certification est requise, son absence entraîne l’application du taux normal de TVA.

Sous-traitance : 10 % et 5,5 %, des règles différentes

Des précisions sont également apportées concernant les travaux réalisés en sous-traitance.

Le taux de TVA de 10 % ne s’applique pas aux travaux facturés par un sous-traitant à son donneur d’ordre. Ce taux concerne les travaux facturés au propriétaire, au syndicat de copropriétaires, au locataire, à l’occupant du logement ou à leur représentant.

La situation est différente pour les travaux de rénovation énergétique bénéficiant du taux de 5,5 %. Ce taux peut s’appliquer aux prestations réalisées par un sous-traitant pour le compte de son donneur d’ordre dès lors que toutes les conditions requises sont réunies.

Le donneur d’ordre doit notamment certifier sur le devis ou la facture que ces conditions sont remplies. À défaut, le taux normal de TVA s’applique.

Par mesure de simplification, l’administration admet toutefois que des travaux de rénovation énergétique réalisés en sous-traitance qui remplissent toutes les conditions pour bénéficier du taux de 5,5 % soient volontairement soumis au taux normal de TVA.

Autoliquidation de la TVA : des précisions pour les sous-traitants

Sont également précisées les conditions d’application de l’autoliquidation de la TVA aux travaux immobiliers réalisés en sous-traitance.

Est notamment visé le cas dans lequel un sous-traitant réalise, pour un même client, plusieurs types de prestations.

Lorsque des prestations qui relèvent de l’autoliquidation et d’autres qui, prises isolément, n’en relèveraient pas sont prévues dans un même contrat de sous-traitance, l’ensemble constitue une prestation globale : l’autoliquidation s’applique alors à la totalité.

En revanche, lorsque ces différentes prestations sont prévues dans des contrats distincts, chacune conserve son propre régime de TVA.

Cette distinction peut notamment concerner des prestations intellectuelles associées à des travaux de construction, des travaux accompagnés de prestations de nettoyage ou de maintenance, la location de matériel associée à des travaux de construction ou encore la fabrication de pièces sur mesure suivie de travaux de construction.

L’administration apporte, par ailleurs, de nombreuses réponses pratiques permettant de déterminer si certains travaux ou certaines prestations réalisés en sous-traitance relèvent ou non de l’autoliquidation.

Sont notamment visés, selon les conditions dans lesquelles ils sont réalisés, les travaux portant sur certains réseaux et raccordements, la pose de cuisines équipées incorporées au bâtiment, certains équipements de sécurité ou de sûreté, les travaux d’étanchéité de piscines ou encore l’installation de clôtures définitives.

À l’inverse, de simples opérations de réglage ou de mise en service, la livraison isolée de matériaux, la location d’engins de chantier, certaines prestations de nettoyage ou encore la location isolée d’échafaudages ne relèvent pas, à elles seules, de l’autoliquidation.

La qualification dépend donc non seulement de la nature exacte des prestations réalisées, mais aussi, lorsque plusieurs prestations sont effectuées, de la manière dont elles sont organisées contractuellement.

TVA et travaux : des règles à vérifier en pratique

Ces précisions sont donc l’occasion, pour les professionnels concernés, de faire le point sur les règles de TVA applicables aux travaux de rénovation : taux de 5,5 % ou de 10 %, nouvelles modalités de certification, traitement des chaudières utilisant des combustibles fossiles, sous-traitance ou encore autoliquidation.

Autant de points à vérifier au moment d’établir devis et factures pour appliquer le bon taux de TVA et, le cas échéant, le mécanisme d’autoliquidation.

TVA et travaux de rénovation : précisions utiles – © Copyright WebLex
shutterstock_TVAtravauxprecisions TVA et travaux de rénovation : précisions utiles

Frelons asiatiques : une réponse nationale

Frelons asiatiques : une réponse nationale

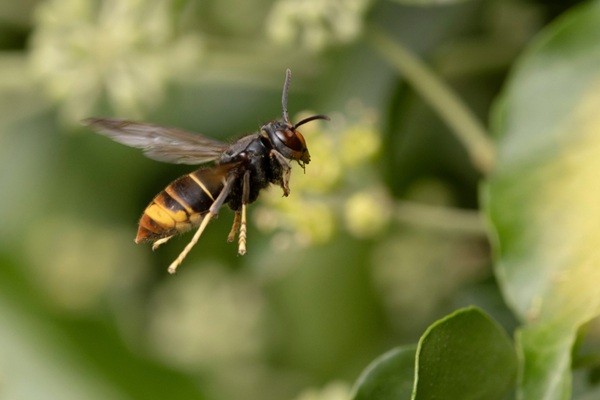
Le frelon asiatique à pattes jaunes est une espèce invasive et délétère pour la biodiversité. De ce fait, l’État a prévu la mise en place d’un plan national de lutte contre cette espèce. Un plan qui vient d’être adopté : que contient-il ?

Frelons asiatiques : 3 axes pour lutter contre l’invasion

Face au danger que représente le frelon asiatique à pattes jaunes pour la biodiversité et la population française, il était prévu depuis mars 2025 qu’un plan national de lutte soit mis en place.

C’est chose faite avec la publication de ce plan le 16 septembre 2026.

La lutte contre les frelons asiatiques va donc s’articuler autour de 3 grands axes qui sont :

  • le développement de la recherche et des connaissances ;
    • acquisition de connaissances sur les impacts du frelon sur la biodiversité ;
    • appui à la recherche appliquée pour renforcer l’efficacité des moyens de lutte ;
    • communication vers le grand public ;
  • l’organisation de la lutte selon la pression observée localement ;
    • classification des départements en fonction de la pression de prédation ;
    • mise en place de mesures de gestion adaptées à cette classification ;
    • cartographie et structuration des financements ;
  • le renforcement de la gouvernance de la lutte ;
    • pilotage national du plan ;
    • déclinaison en plans départementaux.

Un des objectifs principaux va donc être de déterminer le niveau de pression exercé par les frelons asiatiques sur chaque département, ce qui conduira à classer les zones selon 4 niveaux (nulle/très faible, faible, moyenne, forte) et ainsi adapter localement les réponses à apporter face à l’espèce.

Ces mesures peuvent consister en la destruction des nids, le piégeage des fondatrices au printemps, le piégeage d’automne, etc.

Un pilotage national du plan est prévu afin d’assurer l’optimisation de son application. Cependant, il est prévu qu’au niveau départemental, des plans adaptés localement soient mis en place sous l’autorité des préfets.

Ces plans départementaux devront être adoptés avant le 16 mars 2027.

Frelons asiatiques : une réponse nationale – © Copyright WebLex
shutterstock_planfrelons Frelons asiatiques : une réponse nationale

DSN : doit-on la transmettre en l’absence de salarié embauché ?

DSN : doit-on la transmettre en l’absence de salarié embauché ?

Votre établissement n’emploie temporairement plus aucun salarié ? Tant que votre compte employeur reste actif, vous devez continuer à transmettre chaque mois une DSN sans individu, dite DSN « néant ». À défaut, vous vous exposez à une taxation d’office…

DSN « néant » : qui doit la transmettre et dans quelles situations ?

La déclaration sociale nominative (DSN) doit être adressée à l’Urssaf chaque mois. Cette obligation demeure lorsque l’établissement n’emploie plus de salarié, dès lors que son compte employeur reste ouvert.

Sont notamment concernés :

  • les employeurs exerçant une activité saisonnière, pendant les périodes sans personnel ;
  • les employeurs qui n’ont plus de salarié, mais maintiennent leur compte ouvert dans la perspective d’un prochain recrutement.

La DSN « néant » informe ainsi l’Urssaf qu’aucun salarié n’est à déclarer pour le mois concerné. Elle doit être renouvelée chaque mois aussi longtemps que cette situation perdure.

Si aucune DSN n’est transmise, l’Urssaf peut procéder à une taxation d’office et calculer forfaitairement les cotisations dues.

L’absence de salarié ne dispense donc pas, à elle seule, de l’obligation déclarative.

La DSN doit comporter un bloc « Bordereau de cotisation due – S21.G00.22 » mentionnant un montant total de cotisations égal à « 0.00 ».

Ainsi, il convient chaque mois de vérifier la situation de chaque établissement. Tant que le compte employeur est actif et qu’aucun salarié n’est déclaré, transmettez une DSN « néant » dans les délais habituels.

DSN : doit-on la transmettre en l’absence de salarié embauché ? – © Copyright WebLex
shutterstock_DSNneant DSN : doit-on la transmettre en l’absence de salarié embauché ?