Établissements médico-sociaux : le financement des revalorisations salariales est précisé

Établissements médico-sociaux : le financement des revalorisations salariales est précisé

Les départements bénéficient d’une aide financière de la Caisse nationale de solidarité pour l’autonomie (CNSA) pour contribuer au financement des revalorisations salariales prévues par un accord de branche dans certains établissements et services médico-sociaux. Les modalités de répartition de cette aide et les échéances de versement et de justification sont désormais précisées.

Aide aux départements : de nouvelles modalités de répartition et des échéances à respecter

Pour accompagner les revalorisations salariales prévues par un accord de branche, une aide financière est versée aux départements par la Caisse nationale de solidarité pour l’autonomie (CNSA).

Cette aide forfaitaire annuelle vise à compenser une partie du coût supporté par les départements au titre de ces revalorisations, dans certains établissements et services relevant de l’aide sociale à l’enfance et de la protection judiciaire de la jeunesse.

Son montant est réparti entre les départements en fonction du nombre d’équivalents temps plein concernés par l’accord de branche.

Le calcul tient compte du nombre de places installées et financées par les départements et du taux d’encadrement en personnels administratifs et techniques des établissements et services concernés.

Ces modalités de répartition s’appliquent aux aides dues à compter de l’exercice 2025. Plusieurs échéances doivent également être respectées :

  • versement de l’aide : la CNSA doit verser les sommes à chaque département au plus tard le 30 septembre de l’année concernée ; pour 2026, cette échéance est exceptionnellement fixée au 30 novembre ;
  • transmission d’une attestation : les départements doivent justifier, avant le 30 juin de chaque année, de l’utilisation effective et conforme des sommes perçues au titre de l’exercice précédent ;
  • pour l’exercice 2025 : à titre dérogatoire, l’attestation justificative doit être transmise au plus tard le 15 décembre 2026.

Enfin, les informations communiquées par les départements peuvent faire l’objet de contrôles sur pièces et sur place, réalisés par la CNSA ou par toute personne mandatée à cet effet.

Notez que le montant de l’aide attribué à chaque département peut être consulté ici.

Établissements médico-sociaux : le financement des revalorisations salariales est précisé – © Copyright WebLex

shutterstock_salariemedicauxsocial Établissements médico-sociaux : le financement des revalorisations salariales est précisé

Sinistres de grande ampleur de l’été caniculaire : du nouveau

Sinistres de grande ampleur de l’été caniculaire : du nouveau

Après les feux de forêt survenus en Gironde et dans les Landes, la reconnaissance de sinistre de grande ampleur est étendue à l’incendie de Luglon et les conditions d’accès aux aides au nettoyage des parcelles sinistrées sont assouplies. Faisons le point…

Sinistres de grande ampleur : l’incendie de Luglon reconnu, l’accès aux aides facilité

Depuis le 28 octobre 2026, l’incendie de Luglon, qui a débuté le 13 août 2026, est reconnu comme un sinistre de grande ampleur, au même titre que les feux de Saumos, ayant débuté le 22 juillet 2026 et de Biscarosse, ayant débuté le 23 juillet 2026.

Cette reconnaissance permet aux propriétaires de forêts d’abattre en urgence les arbres incendiés pour assurer la sécurité des personnes et des biens, sans délai ni information préalable du Centre régional de la propriété forestière.

Cette mesure, déjà applicable aux feux de Saumos et de Biscarosse, est ainsi étendue à l’incendie de Luglon.

Parallèlement, une nouvelle dérogation a été instaurée pour les parcelles sinistrées par les feux de Saumos, de Biscarosse et de Luglon.

L’ensemble des propriétaires touchés peuvent désormais bénéficier des aides publiques destinées aux travaux de nettoyage forestier, sans avoir à disposer au préalable d’un document de gestion durable.

Sinistres de grande ampleur de l’été caniculaire : du nouveau – © Copyright WebLex

shutterstock_incendieluglon Sinistres de grande ampleur de l’été caniculaire : du nouveau

Travailleurs étrangers : de nouvelles règles pour les transferts intragroupes

Travailleurs étrangers : de nouvelles règles pour les transferts intragroupes

Faire venir un salarié ou un stagiaire étranger en France dans le cadre d’un transfert intragroupe suppose de respecter certaines conditions, notamment en matière de séjour. Une nouvelle exigence s’ajoute désormais : le respect d’un seuil minimal de rémunération, destiné à garantir une rémunération cohérente avec le statut de cadre ou d’expert des personnes concernées.

Transferts intragroupes : une rémunération minimale pour les stagiaires et les salariés

Le fait de faire venir en France un salarié d’une entreprise étrangère appartenant au même groupe que l’entreprise d’accueil répond à un régime spécifique. 

Ainsi, lorsqu’un groupe international souhaite confier une mission temporaire à l’un de ses salariés dans une entité française, des formalités spécifiques doivent être respectées.

En pratique, le salarié étranger venant exercer en France des fonctions de cadre ou d’expert doit obtenir une carte de séjour pluriannuelle « salarié détaché ICT » (pour Intra-Corporate Transfer, ou transfert intragroupe).

Une carte spécifique, dite « salarié détaché mobile ICT », est également prévue lorsque l’intéressé est déjà titulaire d’un titre de séjour ICT délivré par un autre État membre de l’Union européenne.

Un dispositif comparable existe pour les ressortissants étrangers venant effectuer un stage dans une entreprise française du groupe : ils doivent alors obtenir une carte de séjour temporaire « stagiaire ICT » ou « stagiaire mobile ICT ».

Attention toutefois : l’accès à ces titres de séjour est désormais soumis à une condition de rémunération minimale.

Ainsi, depuis le 30 octobre 2026, le salarié ou le stagiaire concerné doit justifier d’une rémunération annuelle brute au moins égale au salaire brut moyen annuel de référence fixé par arrêté du ministre chargé de l’immigration.

Cette exigence vise à garantir que la rémunération proposée correspond bien au statut de cadre ou d’expert associé à ces dispositifs, conformément aux exigences de la réglementation européenne.

À ce stade, le montant de cette rémunération minimale n’est pas encore connu et reste encore à préciser par un texte non encore paru à ce jour.

Les groupes internationaux devront donc intégrer ce nouveau critère dans la préparation de leurs transferts vers la France et vérifier que la rémunération proposée atteint bien le seuil réglementaire applicable.

Notez également que pour les salariés britanniques, les règles ont également évolué. Ainsi, les salariés embauchés de façon régulière et habituelle par une entreprise implantée au Royaume-Uni pourront désormais être détachés temporairement en France sans autorisation de travail.

Cette dispense est réservée à certaines prestations de service, pour une durée maximale de 12 mois cumulés et sous réserve de conditions tenant à l’expérience et aux qualifications professionnelles du salarié.

Travailleurs étrangers : de nouvelles règles pour les transferts intragroupes – © Copyright WebLex

shutterstock_travailleursetrangers Travailleurs étrangers : de nouvelles règles pour les transferts intragroupes

Abandon de créance : quelles conséquences fiscales en cas de retour à meilleure fortune ?

Abandon de créance : quelles conséquences fiscales en cas de retour à meilleure fortune ?

Lorsqu’une entreprise abandonne une créance au profit d’une autre entreprise, les conséquences fiscales dépendent notamment de la nature commerciale ou financière de l’aide accordée. Mais que se passe-t-il, en présence d’une « clause de retour à meilleure fortune », lorsque le débiteur retrouve une meilleure situation financière et que la créance renaît ? Réponse du juge… et explications…

Abandon de créance : de quoi parle-t-on ?

Un abandon de créance consiste, pour une entreprise, à renoncer à réclamer une somme qui lui est due par une autre entreprise. Cette opération peut notamment permettre de soutenir un partenaire commercial ou une filiale confrontée à des difficultés financières.

Sur le plan fiscal, la somme abandonnée peut constituer une charge déductible du résultat imposable de l’entreprise qui consent l’abandon.

Mais cette déduction n’est pas automatique : il faut tout d’abord et notamment que l’opération relève d’une gestion normale et qu’elle ne constitue pas un élément du prix de revient d’une participation dans une autre société.

Il faut ensuite distinguer les abandons de créances à caractère commercial de ceux à caractère financier.

Abandon de créance commercial ou financier : comment faire la différence ?

Un abandon de créance présente un caractère commercial lorsqu’il trouve son origine dans les relations commerciales entre les 2 entreprises et qu’il vise notamment à préserver des débouchés commerciaux ou à maintenir des sources d’approvisionnement.

Par exemple, un fournisseur peut renoncer à une partie des sommes dues par un client en difficulté afin de lui permettre de poursuivre son activité et de continuer à commercialiser ses produits. L’abandon répond alors à un intérêt commercial pour le fournisseur lui-même.

À l’inverse, un abandon de créance présente un caractère financier lorsque la nature de la créance, les liens entre les entreprises et les motivations de l’opération révèlent un objectif strictement financier.

C’est notamment le cas d’une société mère qui apporte un soutien financier à une filiale en difficulté, sans que cette aide soit principalement justifiée par la préservation de relations commerciales.

La qualification ne dépend donc pas uniquement de la qualité des entreprises concernées ou de l’existence d’un lien capitalistique. Elle suppose d’examiner l’ensemble des circonstances : origine et montant de la créance, relations entre les entreprises et raisons ayant conduit à l’abandon.

Lorsque plusieurs types de liens coexistent, les motivations réelles de l’opération permettent de déterminer si son caractère commercial ou financier est prédominant.

Quelles conséquences sur la déduction fiscale ?

La distinction est importante pour l’entreprise qui consent l’abandon.

S’agissant des abandons à caractère commercial, lorsque les conditions générales de déduction sont remplies, la perte est en principe intégralement déductible du résultat imposable. Elle est prise en compte au titre de l’exercice au cours duquel l’abandon intervient.

Concernant les abandons à caractère financier, la perte est en principe exclue des charges déductibles. Des exceptions sont toutefois prévues, sous conditions, lorsque l’abandon est consenti dans le cadre d’un accord de conciliation constaté ou homologué ou au profit d’une entreprise faisant l’objet d’une procédure de sauvegarde, de redressement ou de liquidation judiciaire. Dans ce cas, la déduction est admise à hauteur de la situation nette négative de la société bénéficiaire et, pour le surplus, à proportion du capital détenu par les autres associés que la société qui consent l’abandon.

Il faut également distinguer la situation de l’entreprise qui consent l’abandon de celle qui en bénéficie. Pour cette dernière, la remise de dette constitue en principe un produit imposable, qu’il s’agisse d’un abandon commercial ou financier, sous réserve de certains dispositifs particuliers.

Retour à meilleure fortune : quel traitement fiscal ?

Un abandon de créance peut être assorti d’une clause de retour à meilleure fortune. Cette clause prévoit que le débiteur devra rembourser tout ou partie de la somme abandonnée si sa situation financière s’améliore et si les conditions définies dans l’accord sont réunies.

Lorsque ces conditions sont remplies, l’entreprise qui avait consenti l’abandon retrouve une créance sur son débiteur. En principe, cette créance constitue un produit imposable au titre de l’exercice au cours duquel le retour à meilleure fortune intervient.

Toutefois, une difficulté se pose lorsque l’abandon initial n’a pas été déduit du résultat imposable. En effet, si l’entreprise a déjà été privée de la déduction de la somme abandonnée, taxer ensuite la créance qui renaît reviendrait à imposer une somme dont la déduction initiale avait été refusée.

Le traitement fiscal du retour à meilleure fortune doit donc tenir compte de celui qui a été réservé à l’abandon initial.

Dans une récente affaire, une société consent plusieurs abandons de créances à sa filiale. Ces abandons sont assortis d’une clause de retour à meilleure fortune.

À l’issue d’une vérification de comptabilité, l’administration fiscale a considéré que certains de ces abandons ne relevaient pas d’une gestion commerciale normale. Elle avait donc refusé leur déduction et réintégré les sommes correspondantes dans les résultats imposables de la société au titre des exercices concernés.

Puis, les conditions prévues par la clause de retour à meilleure fortune étant réunies, la société mère comptabilise une créance sur sa filiale.

Au cours d’un contrôle, l’administration fiscale considère que cette créance constitue un produit imposable et réintègre la totalité de son montant dans le résultat imposable de la société mère.

Ce que conteste la société : selon elle, une partie de la créance correspond à des abandons dont la déduction fiscale avait déjà été refusée au cours des exercices précédents. De fait, elle estime que cette fraction de créance n’est donc pas imposable.

Ce que confirme également le juge. Il rappelle que la créance née du retour à meilleure fortune constitue, en principe, un produit imposable.

Toutefois, il aurait fallu rechercher si cette créance se rapportait, en tout ou partie, à des abandons de créances dont la déduction avait déjà été refusée.

Puisque cette vérification n’a pas été effectuée, le juge renvoie l’affaire afin que soit examiné le traitement fiscal des abandons de créances concernés.

Retenez que la créance qui renaît à la suite d’un retour à meilleure fortune constitue en principe un produit imposable. Mais cette imposition doit être appréciée au regard du traitement fiscal de l’abandon initial : lorsque la déduction de celui-ci a été refusée, la somme correspondante ne doit pas être imposée lors du retour à meilleure fortune.

Abandon de créance : quelles conséquences fiscales en cas de retour à meilleure fortune ? – © Copyright WebLex

shutterstock_retourcreance Abandon de créance : quelles conséquences fiscales en cas de retour à meilleure fortune ?

DOM-TOM : une aide spécifique pour la production de canne à sucre

DOM-TOM : une aide spécifique pour la production de canne à sucre

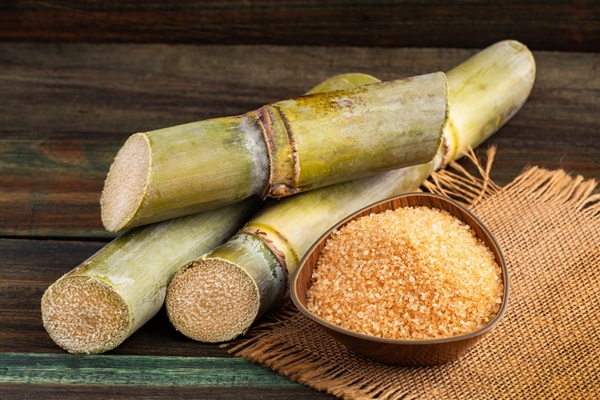
À La Réunion, en Guadeloupe et en Martinique, les planteurs et producteurs de canne destinée à la fabrication de sucre bénéficient d’une aide d’État annuelle visant à compenser les surcoûts de leur production agricole. Faisons le point sur celle de 2026…

Aide à la production de canne à sucre : l’enveloppe pour 2026 est fixée

L’enveloppe budgétaire globale de l’aide d’État destinée à compenser les surcoûts de production agricole de la canne destinée à la fabrication de sucre pour la récolte 2026 a été établie récemment.

Cette aide est fixée à 19 millions d’euros et est répartie entre les territoires comme suit :

  • 13,28 millions d’euros attribués à La Réunion ;
  • 5,27 millions d’euros attribués à la Guadeloupe ;
  • 0,45 million d’euros attribué à la Martinique.

DOM-TOM : une aide spécifique pour la production de canne à sucre – © Copyright WebLex
shutterstock_canneasucre DOM-TOM : une aide spécifique pour la production de canne à sucre

E-reporting : des précisions utiles concernant les obligations déclaratives

E-reporting : des précisions utiles concernant les obligations déclaratives

Dans le cadre de la réforme de la facturation électronique, les entreprises doivent transmettre à l’administration certaines données relatives à leurs transactions et à leurs encaissements. Des précisions viennent d’être apportées concernant le champ d’application de ces obligations, ainsi que les informations attendues et les modalités de transmission : lesquelles ?

E-reporting : quelles opérations sont concernées ?

Le e-reporting comprend 2 obligations distinctes :

  • la transmission des données de transaction portant sur certaines opérations qui ne relèvent pas de la facturation électronique ;
  • et la transmission des données de paiement relatives aux opérations pour lesquelles la TVA est exigible lors de l’encaissement, y compris lorsqu’elles ont donné lieu à une facture électronique.

Ces obligations entrent progressivement en vigueur :

  • depuis le 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire ;
  • à compter du 1er septembre 2027 pour les PME et les microentreprises. 

La transmission des données de transaction concerne, en principe, les opérations qui ne relèvent pas de la facturation électronique, et notamment :

  • les ventes de biens et les prestations de services réalisées avec des particuliers ou d’autres personnes non assujetties à la TVA ;
  • certaines opérations internationales réalisées entre professionnels, notamment les exportations, les livraisons intracommunautaires exonérées et certaines prestations de services ;
  • les acquisitions intracommunautaires, ainsi que certains achats de biens et de services réalisés auprès d’un assujetti non établi en France, lorsque les opérations sont situées en France.

Les entreprises établies en France sont donc concernées aussi bien pour certaines opérations réalisées en qualité de vendeur ou de prestataire que pour certaines opérations réalisées en qualité d’acheteur ou de preneur.

Les entreprises non établies en France sont également concernées pour certaines opérations situées en France pour lesquelles elles sont redevables de la TVA, en qualité de fournisseur, de prestataire, d’acquéreur ou de preneur.

Notez que les importations sont exclues de l’obligation de transmission des données de transaction. Il en va de même, notamment, de certaines opérations exonérées de TVA et dispensées de facturation, ainsi que de certaines opérations réalisées par des entreprises non établies en France qui utilisent un régime de guichet unique.

E-reporting : quelles données transmettre ?

Les informations à communiquer varient selon la nature de l’opération, la qualité du client et le caractère national ou international de la transaction.

Pour les opérations réalisées avec des particuliers ou d’autres personnes non assujetties à la TVA, les données sont globalisées par jour. Elles comprennent notamment :

  • le numéro SIREN de l’entreprise ;
  • la période concernée et la date des transactions ;
  • la catégorie d’opération : livraison de biens, prestation de services, etc. ;
  • l’indication de l’option pour le paiement de la TVA d’après les débits, lorsqu’elle a été exercée ;
  • les bases d’imposition hors taxes et les montants de TVA correspondants, ventilés par taux ;
  • le montant total de TVA due en France et la devise utilisée.

Pour les opérations internationales réalisées avec d’autres assujettis, les données attendues sont, en principe, identiques à celles prévues pour les échanges entre professionnels établis en France.

Une simplification est toutefois prévue pour les achats effectués auprès d’un assujetti non établi en France : le détail des lignes de factures n’est pas exigé.

Par ailleurs, lorsque le destinataire d’une facture ne figure pas dans l’annuaire des destinataires, une tolérance permet à l’émetteur et au destinataire de ne pas encourir les sanctions normalement applicables au titre de la facturation électronique pour la facture concernée.

L’émetteur doit néanmoins transmettre les données de transaction comme s’il avait réalisé une opération avec une personne non assujettie.

E-reporting : quelles modalités et quelles échéances de transmission ?

Les données de transaction sont transmises à l’administration par l’intermédiaire de la plateforme agréée choisie par l’entreprise. Elles sont communiquées dans un fichier structuré au format XML, conformément aux spécifications techniques prévues.

La fréquence de transmission dépend du régime d’imposition à la TVA :

  • 3 fois par mois pour les entreprises soumises au régime réel normal mensuel, pour les périodes allant respectivement du 1er au 10, du 11 au 20 et du 21 au dernier jour du mois ;
  • 1 fois par mois pour celles relevant du régime réel normal trimestriel ou du régime simplifié ;
  • 1 fois tous les 2 mois pour les entreprises bénéficiant de la franchise en base de TVA et les exploitants agricoles relevant du remboursement forfaitaire.

Les délais de transmission varient également selon le régime applicable.

Les entreprises relevant du régime réel normal disposent de 10 jours suivant la fin de la période concernée.

Pour les entreprises relevant du régime simplifié, de la franchise en base ou du remboursement forfaitaire agricole, la transmission doit intervenir entre le 25 et le dernier jour du mois suivant la période concernée.

Notez qu’aucune transmission n’est attendue lorsqu’aucune opération n’a été réalisée au cours de la période considérée.

E-reporting : quelles données de paiement transmettre ?

Une obligation distincte concerne les données de paiement. Elle vise les opérations pour lesquelles la TVA est exigible lors de l’encaissement.

Sont notamment concernées les prestations de services et les opérations donnant lieu à l’encaissement préalable d’un acompte, du prix ou de la rémunération.

Les opérations donnant lieu à autoliquidation de la TVA sont, en revanche, exclues de cette obligation. Les données à transmettre comprennent notamment le numéro SIREN de l’entreprise, la date d’encaissement effectif et le montant encaissé, ventilé par taux de TVA et exprimé en euros.

Selon le circuit utilisé, la période concernée ou la date de la facture doit également être renseignée. Le numéro de la facture doit être communiqué lorsque l’opération a donné lieu à une facture.

Les modalités de transmission dépendent du circuit utilisé :

  • pour les factures électroniques, les données de paiement sont communiquées par la mise à jour du statut de la facture en « Encaissée » sur la plateforme agréée ;
  • pour les autres opérations relevant du e-reporting, elles sont transmises dans un fichier structuré XML ; les données relatives aux opérations réalisées avec des particuliers ou d’autres personnes non assujetties sont alors globalisées par jour et par taux de TVA.

La fréquence de transmission dépend également du régime d’imposition de l’entreprise : elle est mensuelle pour les entreprises relevant du régime réel normal, mensuel ou trimestriel, et du régime simplifié, et tous les 2 mois pour celles bénéficiant de la franchise en base ou du remboursement forfaitaire agricole.

Les délais à respecter diffèrent également :

  • pour les entreprises relevant du régime réel normal, les données doivent être transmises dans les 10 jours suivant la fin du mois concerné ;
  • pour celles relevant du régime simplifié, la transmission intervient entre le 25 et le dernier jour du mois suivant ;
  • pour celles bénéficiant de la franchise en base ou du remboursement forfaitaire agricole, elle intervient entre le 25 et le dernier jour du mois suivant la fin du bimestre civil concerné.

Pour les opérations ayant donné lieu à une facture électronique, l’administration recommande par ailleurs de transmettre le statut « Encaissée » dans un délai de 24 heures à compter de son horodatage.

Enfin, les entreprises ayant opté pour le paiement de la TVA d’après les débits bénéficient d’une tolérance : elles ne sont pas sanctionnées si elles ne transmettent pas les données de paiement relatives aux opérations pour lesquelles la TVA demeure, malgré cette option, exigible lors de l’encaissement.

Cette tolérance ne modifie toutefois ni les règles d’exigibilité, ni les obligations visant la déclaration de la TVA

E-reporting : des précisions utiles concernant les obligations déclaratives – © Copyright WebLex
shutterstock_precisionserporting E-reporting : des précisions utiles concernant les obligations déclaratives

Aides du Centre national du cinéma et de l’image animée : le règlement évolue

Aides du Centre national du cinéma et de l’image animée : le règlement évolue

Le règlement général des aides financières du Centre national du cinéma et de l’image animée permet de soutenir les professionnels du cinéma et de l’audiovisuel en définissant les conditions et les modalités d’attribution des aides financières. Ce règlement a récemment fait l’objet de modifications : quelles sont-elles ?

Zoom sur l’intelligence artificielle : un usage encadré par le règlement

Depuis le 1er novembre 2026, toutes les demandes d’aide financière transmises au Centre national du cinéma et de l’image animée (CNC) doivent respecter de nouvelles règles et conditions d’attribution destinées à encadrer l’utilisation de l’intelligence artificielle.

Afin de garantir l’intervention humaine dans la création, les aides sont désormais réservées aux projets faisant intervenir des auteurs humains.

Ainsi, pour bénéficier des aides à l’élaboration, au développement, à la préparation ou à la production d’une œuvre cinématographique, d’une œuvre audiovisuelle ou d’un jeu vidéo, le demandeur doit justifier du travail d’au moins un auteur pour le scénario et la bible.

Pour une œuvre d’animation, au moins un auteur graphique doit également intervenir.

Les aides à la création musicale originale nécessitent aussi le travail d’au moins un auteur compositeur.

De plus, pour les prestations de doublage, de post-synchronisation, d’audiodescription, de voix off, de commentaire et de sous-titrage, seules sont prises en compte la rémunération des auteurs des textes ou des sous-titres et des artistes-interprètes, ainsi que les dépenses techniques directement liées à ces prestations : enregistrement, mixage, synchronisation et incrustation de l’œuvre.

Parallèlement, depuis le 1er novembre 2026, il est explicitement interdit aux membres des commissions d’attribution de verser dans des outils d’intelligence artificielle des éléments artistiques issus des dossiers de demande et protégés par des droits de propriété intellectuelle.

Zoom sur les aides pour les longs métrages : le règlement évolue

Le règlement général des aides financières du Centre national du cinéma et de l’image animée a récemment été modifié notamment en ce qui concerne les aides financières attribuées aux entreprises de production afin de soutenir la création des œuvres cinématographiques de longue durée.

Plus précisément, les conditions relatives au montant des rémunérations versées aux auteurs, aux artistes-interprètes et aux producteurs ont été modifiées.

Les entreprises de production ne peuvent bénéficier ni des aides financières sélectives prévues ici, ni, désormais, des « aides financières aux cinémas du monde » mentionnées ici lorsque la rémunération individuelle la plus élevée versée à l’un des coauteurs, à leurs héritiers ou légataires, à l’un des interprètes principaux ou à l’un des producteurs personnes physiques dépasse le plafond prévu (dont les modalités de calcul sont consultables ici).

Avant le 1er novembre 2026, le dépassement de ce plafond les privait également des « aides financières à l’utilisation des effets visuels numériques et des techniques d’animation » (consultable ici).

Depuis cette date, ce dépassement ne semble plus faire obstacle à l’octroi de ces dernières aides.

Aides du Centre national du cinéma et de l’image animée : le règlement évolue – © Copyright WebLex
shutterstock_aidesCNCIA Aides du Centre national du cinéma et de l’image animée : le règlement évolue

Maladies à signalement obligatoire : précisions techniques

Maladies à signalement obligatoire : précisions techniques

Lorsqu’ils sont confrontés au diagnostic de certaines maladies, les professionnels de santé ont l’obligation d’en informer l’Autorité régionale de santé (ARS). Des précisions sont apportées concernant les modalités de ces signalements…

2 méthodes de signalement = 2 responsabilités différentes

Certaines maladies doivent faire l’objet d’un signalement immédiat de la part des professionnels de santé à l’attention de l’Autorité régionale de santé (ARS) : on parle de « maladies à signalement obligatoire (MSO) ».

Elles se regroupent en 2 catégories :

  • celles qui justifient une intervention urgente locale, nationale ou internationale listées ici ;
  • celles qui exigent une surveillance particulière pour la protection de la santé publique, listées ici.

Afin de protéger les patients qui font l’objet d’un signalement, il est prévu que les données transmises lors de ces signalements doivent faire l’objet d’une pseudonymisation par la création d’un numéro non signifiant créé à partir des données d’identité du patient.

Un service numérique, baptisé LABOé-SI, permet d’opérer ces signalements : lorsque la transmission s’effectue au moyen de ce système d’information, le numéro non signifiant est généré par un codage informatique irréversible directement réalisé par l’application.

Pour les autres modes de signalement, l’établissement de ce numéro est pris en charge par le médecin signalant, par le personnel habilité de l’agence régionale de santé (ARS) ou par le responsable du service ou laboratoire de biologie médicale.

Maladies à signalement obligatoire : précisions techniques – © Copyright WebLex

shutterstock_pseudonymisation Maladies à signalement obligatoire : précisions techniques

Gestion des impayés de loyers : du nouveau

Gestion des impayés de loyers : du nouveau

Le rôle des commissions de coordination des actions de prévention des expulsions locatives (CCAPEX) est renforcé dans la gestion des impayés et la prise de décision concernant les aides au logement. Voilà qui mérite quelques explications…

Traitement des impayés de loyers dus par les locataires bénéficiaires de l’APL

Le traitement des impayés de dépenses de logement dus par un bénéficiaire de l’aide personnelle au logement (APL) fait l’objet de nouveaux aménagements.

Par dépense de logement, il faut, en pratique, entendre non seulement le loyer en tant que tel, mais également les dépenses suivantes, déduction faite, le cas échéant, des charges locatives, de la réduction de solidarité ou de la redevance dans le cas des logements-foyers conventionnés :

  • les mensualités acquittées au titre des charges de remboursement des prêts contractés pour l’acquisition du logement ou son amélioration ;
  • la redevance due dans le cadre de la location-accession à la propriété immobilière ;
  • la rémunération de l’administrateur provisoire, dans le cadre des copropriétés en difficultés ;
  • l’indemnité d’occupation ;
  • la redevance versée dans le cadre de l’expérimentation portant sur l’expropriation des parties communes des immeubles collectifs, en contrepartie de la servitude attachée aux biens d’intérêt collectif ;
  • l’indemnité perçue dans le cadre de l’accueil des personnes âgées ou handicapées, représentative de la mise à disposition de la ou des pièces réservées à la personne accueillie.

Un impayé est constitué après 3 mois de retard de paiement ou lorsque le montant dépasse 450 €.

Il est prévu que lorsque le bénéficiaire de l’APL ne règle pas la part de loyer restant à sa charge, sa situation doit être soumise à l’organisme payeur par le bailleur percevant l’aide pour son compte, dans un délai de 2 mois après la constitution d’un impayé de dépense de logement, sauf si la somme due a, entre-temps, été réglée en totalité.

Dans le même temps, l’organisme payeur en informe la commission de coordination des actions de prévention des expulsions locatives (CCAPEX), dans un délai de 15 jours suivant le signalement du bailleur.

Il faut aussi noter que l’organisme payeur de l’APL peut se saisir et informer la CCAPEX dès qu’il a connaissance d’un défaut de paiement d’un bénéficiaire, même si celui-ci ne constitue pas une situation d’impayé de dépense de logement.

Face à cette situation, 2 cas de figure sont possibles : un maintien ou une suspension de l’APL.

Décision de maintien de l’APL

Lorsque le bénéficiaire de l’aide est en situation d’impayé, l’APL peut être maintenue, même lorsque le bail a été résilié et que l’occupant du logement s’acquitte d’une indemnité d’occupation et des charges fixées par le juge jusqu’à son départ effectif, sauf si la CCAPEX adresse une décision de suspension à l’organisme payeur.

L’APL est, en pratique, maintenue pour tout bénéficiaire se trouvant dans l’impossibilité manifeste de faire face à sa dépense de logement, y compris lorsque le bail a été résilié judiciairement. Cette impossibilité manifeste ne peut être remise en cause que dans les cas suivants :

  • une décision judiciaire d’expulsion passée en force de chose jugée a constaté la présence de troubles de jouissance ;
  • un ou plusieurs documents établissent la capacité financière de l’allocataire à régler sa dépense de logement sans compromettre ses conditions de subsistance ou celles de sa famille.

À défaut d’être saisie d’une demande de suspension fondée sur l’un de ces motifs, la CCAPEX maintient le versement de l’APL pour tout bénéficiaire en situation d’impayé signalée par les organismes payeurs.

Décision de suspension de l’APL 

La CCAPEX suspend le versement de l’APL dès lors qu’elle a connaissance de l’une des situations suivantes :

  • une décision judiciaire d’expulsion passée en force de chose jugée a constaté la mauvaise foi de l’allocataire ;
  • une décision d’irrecevabilité de la demande déposée par l’allocataire auprès de la commission de surendettement sur le fondement de sa mauvaise foi est prise ;
  • une fin de prise en charge des mesures de surendettement est prononcée par la commission de surendettement sur le fondement de la mauvaise foi de l’allocataire.

La suspension du droit à l’APL, décidée par la CCAPEX, prend effet le 1er jour du mois suivant celui où cette décision est notifiée à l’organisme payeur.

Mesures d’accompagnement social

Plusieurs mesures d‘accompagnement sont prévues au bénéfice des ménages en situation d’impayé de loyers, notamment en vue :

  • de résorber la dette locative, sous conditions, notamment de reprise du paiement même partiel du loyer ;
  • de l’orienter vers le fonds départemental de solidarité pour le logement ;
  • de saisir la commission de médiation du département ;
  • de saisir la commission de surendettement ;
  • de réaliser un diagnostic social et financier ;
  • etc.

Il faut noter que l’ensemble de ces mesures est aménagé pour Saint-Pierre-et-Miquelon, Saint-Barthélemy et Saint-Martin, en vue de les adapter aux structures administratives locales équivalentes à la CCAPEX (structure locale de prévention des expulsions, caisse locale compétente pour la gestion des APL, caisse de prévoyance sociale, etc.).

Prévention des impayés : un rôle accru des CCAPEX

Une commission centrale de coordination des actions de prévention des expulsions, dénommée « CCAPEX centrale », est constituée dans chaque département. Elle a pour missions :

  • d’orienter, de coordonner et d’évaluer le dispositif de prévention des expulsions locatives défini par le plan départemental d’action pour le logement et l’hébergement des personnes défavorisées et la charte pour la prévention de l’expulsion (elle établit à ce titre un bilan des procédures d’expulsions locatives dans le département, une évaluation de son activité et des propositions d’amélioration du dispositif de prévention des expulsions locatives dans le département) ;
  • à compter du 1er janvier 2027, de décider du maintien ou de la suspension de l’aide personnelle au logement lorsque le bénéficiaire ne règle pas son loyer ;
  • à compter du 1er janvier 2027, d’orienter et de répartir entre ses membres le traitement des signalements de personnes en situation d’impayé locatif notifié au représentant de l’État dans le département par les commissaires de justice afin d’assurer leur accompagnement social, budgétaire et juridique, l’apurement de la dette locative et, le cas échéant, les démarches de relogement.

Dans ce cadre, les CCAPEX formulent des avis et recommandations relatives aux situations individuelles de ménages dont elles ont été saisies ou qui leur sont signalées par les commissaires de justice ou par les organismes payeurs. Ces avis et recommandations sont adressés aux bailleurs et aux locataires concernés par une situation d’impayé de loyer ou de menace d’expulsion, ainsi qu’à tout organisme ou à toute personne susceptible de participer à la prévention de l’expulsion.

Elles peuvent également :

  • émettre des avis et des recommandations en matière d’attribution d’aides financières sous forme de prêts ou de subventions et d’accompagnement social lié au logement ;
  • saisir directement le fonds de solidarité pour le logement et, le cas échéant, ses fonds locaux ;
  • saisir le juge du tribunal judiciaire afin qu’il soit procédé au versement direct, chaque mois, au bailleur des prestations sociales dont l’intéressé est bénéficiaire, à hauteur du loyer et des charges locatives dont il est redevable.

La CCAPEX peut aussi, à compter du 1er janvier 2027, être saisie par toute personne ou entreprise ayant connaissance d’une situation d’impayé de loyer aux fins de suspension de l’aide personnelle au logement d’un allocataire en situation d’impayé de dépense de logement (cette saisine doit préciser le motif de la demande de suspension et être accompagnée de justificatifs attestant de l’effectivité et de l’actualité du motif invoqué).

Lorsqu’elle dispose d’éléments attestant de la capacité financière de l’allocataire à régler son loyer sans compromettre ses conditions de subsistance ou celles de sa famille, la CCAPEX décide de la suspension de l’aide personnelle au logement, sauf si une évaluation sociale et budgétaire réalisée par un opérateur de l’accompagnement social ou médico-social fait état d’une situation de vulnérabilité de nature à expliquer la constitution de l’impayé pour des raisons sociales ou médicales.

Un recours peut être formulé dans un délai de 2 mois suivant la notification de la décision rendue, ou à tout moment en cas de changement de situation socio-familiale ou budgétaire de l’allocataire par rapport à la situation ayant conduit à la suspension de l’aide personnelle au logement.

En tout état de cause, la CCAPEX centrale suspend le versement de l’aide personnelle au logement dès lors qu’elle a connaissance d’une des situations suivantes :

  • une décision judiciaire d’expulsion passée en force de chose jugée ayant constaté la mauvaise foi de l’allocataire ;
  • une décision d’irrecevabilité de la demande déposée par l’allocataire auprès de la commission de surendettement sur le fondement de sa mauvaise foi ;
  • une fin de prise en charge des mesures de surendettement prononcée par la commission de surendettement sur le fondement de la mauvaise foi de l’allocataire.

Gestion des impayés de loyers : du nouveau – © Copyright WebLex

shutterstock_explusionslocataires Gestion des impayés de loyers : du nouveau

DSN : un nouveau compte rendu métier pour contrôler les signalements de fin de contrat

DSN : un nouveau compte rendu métier pour contrôler les signalements de fin de contrat

La réception de l’attestation employeur à la suite d’un signalement de fin de contrat de travail unique (FCTU) ne garantit pas la conformité de l’ensemble des informations déclarées. Depuis le 1er octobre 2026, France Travail met donc à disposition un nouveau compte rendu métier (CRM) complémentaire qui signale les éventuelles incohérences relatives à la rupture du contrat de travail et au préavis.

Fin de contrat de travail unique : 2 comptes rendus à consulter pour vérifier les déclarations

Lorsqu’un salarié quitte l’entreprise, l’employeur doit notamment transmettre les informations nécessaires à l’établissement de son attestation employeur destinée à France Travail.

Dans le cadre de la simplification de cette démarche, France Travail fait évoluer les retours adressés aux employeurs après réception d’un signalement FCTU (fin de contrat de travail unique).

Depuis le 1er octobre 2026, un nouveau compte rendu métier normalisé, le CRM 135, est ainsi transmis en complément du CRM 44 déjà existant.

L’objectif est de permettre aux employeurs d’identifier plus facilement les éventuelles anomalies dans les données déclarées.

Ces 2 comptes rendus ont des fonctions distinctes :

  • le CRM 44 reste inchangé et contient soit l’attestation employeur au format PDF, soit un compte rendu signalant les anomalies qui empêchent sa production ;
  • le CRM 135, transmis au format normalisé, restitue les éventuelles incohérences détectées dans les informations relatives à la rupture du contrat de travail et au préavis.

En pratique, les employeurs doivent donc consulter les 2 comptes rendus pour vérifier le résultat du traitement de leur signalement FCTU et identifier les éventuelles corrections à effectuer.

Notez que la réception de l’attestation employeur dans le CRM 44 ne signifie pas que toutes les données déclarées sont conformes.

Si le CRM 135 signale une anomalie, l’employeur doit en consulter le détail, identifier les informations concernées et procéder aux corrections nécessaires selon les modalités déclaratives applicables.

DSN : un nouveau compte rendu métier pour contrôler les signalements de fin de contrat – © Copyright WebLex

shutterstock_DSNfincontrat DSN : un nouveau compte rendu métier pour contrôler les signalements de fin de contrat