Influenza aviaire : rehaussement du risque

Influenza aviaire : rehaussement du risque

L’influenza aviaire, également appelée grippe aviaire, est une maladie touchant les oiseaux sauvages et d’élevage et pouvant causer une mortalité importante. Afin de protéger les élevages, des mesures sont prises de façon adaptée à l’évolution de la maladie…

Élevages de volaille : comment s’adapter au risque ?

Après avoir déclaré comme « négligeable » le niveau de risque de grippe aviaire sur l’ensemble du territoire métropolitain en juin 2026, le Gouvernement l’a rehaussé au niveau « modéré » depuis le 5 novembre 2026.

Cela fait suite à une dégradation de la situation sanitaire tant dans les élevages que dans la faune sauvage.

Cette augmentation du niveau de risque entraîne des conséquences principalement pour les élevages se trouvant dans des zones particulièrement exposées.

Dans les zones à risque particulier (ZRP), les élevages doivent mettre en place des mesures de protection équivalentes au niveau de risque « élevé ». Ils doivent notamment procéder à une mise à l’abri des volailles, ainsi qu’à la protection de leur alimentation et de leurs abreuvoirs.

Pour les élevages détenant moins de 50 volailles dans les ZRP, il est possible de se contenter de protéger les animaux par la mise en place de filets.

Pour l’ensemble du territoire, le transport de palmipèdes de plus de 3 jours doit prévoir la mise en place de systèmes tels que des bâches ou équivalents permettant de réduire les pertes de plumes et de duvet.

L’ensemble des règles s’appliquant au niveau de risque « modéré » peuvent être consultées ici.

Influenza aviaire : rehaussement du risque – © Copyright WebLex

shutterstock_influenzaaviare Influenza aviaire : rehaussement du risque

Secteur agricole : un rattrapage pour l’aide au GNR

Secteur agricole : un rattrapage pour l’aide au GNR

Parmi les aides déployées par le Gouvernement pour compenser la hausse des prix des carburants, l’une s’adresse directement aux professionnels des secteurs agricole et forestier. Ce dispositif d’aide couvre des périodes précises, pour lesquelles les demandes doivent être faites en respectant certains délais. Des délais qui viennent d’être prolongées pour les indemnisations au titre des mois d’avril à juin 2026 …

Aide GNR : réouverture du portail pour les premières périodes d’indemnisation

Fin octobre 2026, le Gouvernement a ouvert une nouvelle période d’indemnisation relative à la consommation de gazole non routier (GNR) des entreprises des secteurs agricole et forestier bénéficiant déjà des tarifs réduits d’accises.

Cette nouvelle période d’indemnisation, qui couvre la période allant de septembre à décembre 2026, fait suite à d’autres occurrences de l’aide depuis avril 2026.

Cette aide peut être obtenue dès lors que les professionnels en font la demande sur le service portail.chorus-pro.gouv.fr.

Pour les mois d’avril, mai et juin 2026, un prolongement de l’ouverture du portail est mis en place. Il est dorénavant précisé que, pour ces périodes, une demande peut être formulée jusqu’au 30 novembre 2026.

Les demandes pour les mois de juillet et août 2026 restent fermées pour le moment.

Pour les autres mois, les dates limites sont les suivantes :

  • 31 décembre 2026 pour le mois de septembre 2026 ;
  • 31 janvier 2027 pour le mois d’octobre 2026 ;
  • 28 février 2027 pour le mois de novembre 2026 ;
  • 31 mars 2027 pour le mois de décembre 2026.

Pour rappel, l’aide est d’un montant de 0,15 € par litre de GNR livré au cours des mois concernés.

Secteur agricole : un rattrapage pour l’aide au GNR – © Copyright WebLex

shutterstock_aideagricoleforestier Secteur agricole : un rattrapage pour l’aide au GNR

Petits colis : de nouveaux frais à l’importation

Petits colis : de nouveaux frais à l’importation

Depuis le 1er novembre 2026, les petits colis expédiés depuis un pays situé hors de l’Union européenne sont soumis à de nouveaux frais de traitement. Ces frais s’ajoutent au droit de douane forfaitaire instauré quelques mois plus tôt. Quels envois sont concernés et comment calculer les sommes applicables ?

Petits colis : quels envois sont concernés ?

Les nouvelles mesures concernent les marchandises expédiées depuis un pays situé hors de l’Union européenne (UE), dans le cadre d’une vente à distance à un particulier établi dans un État membre de l’UE.

2 types de frais sont désormais susceptibles de s’appliquer :

  • un droit de douane forfaitaire de 3 €, applicable depuis le 1er juillet 2026, pour les envois dont la valeur ne dépasse pas 150 € ;
  • des frais de traitement de 2 € par catégorie d’article, applicables depuis le 1er novembre 2026, quelle que soit la valeur de l’envoi.

Ces frais sont calculés par catégorie d’article, selon la nomenclature douanière, et non par colis ou par unité de produit.

Petits colis : comment calculer les frais ?

Le montant à payer dépend donc de la nature des articles commandés et de la valeur de l’envoi.

Exemple 1 : un particulier commande 2 t-shirts et 2 jouets pour un montant total de 30 €. Ces produits relèvent de 2 catégories douanières distinctes. Les frais s’élèvent donc à 10 € :

  • t-shirts : 3 € de droit de douane + 2 € de frais de traitement ;
  • jouets : 3 € de droit de douane + 2 € de frais de traitement.

Exemple 2 : un particulier commande 3 pulls pour un montant total de 70 €. Les articles relevant d’une seule catégorie, les frais atteignent 5 € (3 € de droit de douane + 2 € de frais de traitement).

Petits colis : qui doit payer les frais ?

Les plateformes de commerce en ligne, les vendeurs ou les transporteurs sont redevables de ces sommes. Ils peuvent toutefois en répercuter le coût sur les consommateurs.

Avant de valider une commande, il convient donc de vérifier si les droits et les frais liés à l’importation sont déjà compris dans le prix affiché ou s’ils seront réclamés ultérieurement.

Attention, le service des douanes ne contacte pas directement les particuliers pour leur demander le paiement de ces sommes. Il convient donc de se méfier des messages frauduleux qui usurpent l’identité des clients.

Petits colis : qu’est devenue la taxe nationale ?

La loi de finances pour 2026 avait instauré une taxe nationale provisoire sur les petits colis, fixée à 2 € par catégorie d’article.

Ce dispositif a toutefois été abrogé à compter du 1er juillet 2026. Il a été remplacé par le droit de douane forfaitaire européen de 3 €, avant l’entrée en vigueur des nouveaux frais de traitement de 2 € au 1er novembre 2026.

Petits colis : de nouveaux frais à l’importation – © Copyright WebLex

shutterstock_taxepetitcolis Petits colis : de nouveaux frais à l’importation

SMV CONSEIL fêtera ses 8 ans en avril 2027

En avril 2027, SMV CONSEIL fêtera ses huit années d’activité. L’occasion de revenir sur le chemin parcouru depuis 2019 et sur ce qui reste au cœur de notre métier : accompagner les entrepreneurs avec proximité, disponibilité et rigueur.

Depuis 2019, aux côtés des entrepreneurs

Depuis ses débuts en 2019, SMV CONSEIL accompagne des artisans, commerçants, professions libérales, entrepreneurs individuels et dirigeants de sociétés dans la gestion et le développement de leur activité.

Au-delà des missions comptables traditionnelles, le cabinet intervient en fiscalité, en conseil de gestion, en analyse financière, dans la mise en place de tableaux de bord et pour le suivi des obligations juridiques et sociales. Cette approche repose sur un principe simple : connaître l’entreprise et ses dirigeants pour leur apporter des réponses concrètes, adaptées à leurs besoins.

Juillet 2024 : une nouvelle étape à Saint-Martin-du-Var

En juillet 2024, le cabinet a franchi une nouvelle étape en s’installant au 5 avenue des Moulins, immeuble Le Colbert, à Saint-Martin-du-Var (06670).

Cette implantation s’inscrit dans notre volonté de maintenir une relation directe avec nos clients, tout en mettant à leur disposition les compétences nécessaires à la gestion quotidienne comme aux décisions importantes.

Cap sur les huit ans, en avril 2027

Au fil des années, nous avons accompagné des activités variées, avec une expérience particulière dans l’immobilier, le bâtiment, l’hôtellerie-restauration et le secteur associatif.

À l’approche de ce huitième anniversaire, notre ambition reste la même : apporter aux chefs d’entreprise un accompagnement comptable, fiscal et de gestion qui ne se limite pas aux obligations déclaratives, mais les aide aussi à anticiper et à décider.

Merci à nos clients et partenaires pour leur confiance depuis 2019. Nous poursuivons cette aventure avec le même engagement de proximité et de conseil.

Pour découvrir nos activités, consultez la présentation du cabinet ou contactez-nous.

Taxe sur les poids lourds : les modalités de constatation des infractions précisées

Taxe sur les poids lourds : les modalités de constatation des infractions précisées

Les modalités d’établissement des procès-verbaux constatant les infractions à la taxe sur l’utilisation par les poids lourds de certaines voies du domaine public routier sont précisées. Les informations à recueillir par les agents de contrôle sont notamment détaillées en fonction de la nature du manquement constaté. Voilà qui mérite quelques explications…

Un procès-verbal aux mentions précises 

La taxe sur l’utilisation par les poids lourds de certaines voies du domaine public routier est susceptible de donner lieu à des sanctions pénales en cas de manquement.

Le défaut de paiement intégral de la taxe ou d’un acompte suffisant constitue ainsi une contravention de 5e classe. Lorsque ce défaut de paiement présente un caractère habituel, le redevable encourt une amende de 7 500 €.

Sont également passibles de cette amende la manipulation d’un équipement de télépéage dans le but d’éluder le paiement de la taxe et la falsification des documents de bord nécessaires à la détermination de la catégorie fiscale du véhicule.

Pour permettre la constatation de ces infractions, des précisions viennent d’être apportées concernant les modalités d’établissement des procès-verbaux par les agents habilités.

Ceux-ci doivent notamment mentionner leur identité et leur qualité, les circonstances du contrôle ainsi que les caractéristiques du poids lourd concerné : immatriculation, masse maximale techniquement admissible, classe de poids et classes d’émissions de polluants et de dioxyde de carbone, le cas échéant. Des photographies du véhicule, accompagnées de la date, de l’heure et du lieu de leur prise, doivent également être jointes.

Le contenu du procès-verbal doit ensuite être adapté à l’infraction constatée :

  • en cas de manipulation de l’équipement de télépéage, les agents doivent apporter les éléments permettant d’établir cette manipulation, notamment une éventuelle incohérence entre les données paramétrées dans l’équipement et celles figurant sur les documents du véhicule ;
  • en cas de falsification des documents de bord, ils doivent préciser les éléments permettant de caractériser cette falsification ;
  • en cas d’absence ou d’insuffisance de paiement, le procès-verbal doit notamment faire état :
    • des incohérences éventuellement constatées entre les caractéristiques du véhicule ou son trajet déclaré et les éléments relevés lors du contrôle 
    • selon le cas, des circonstances susceptibles de remettre en cause une exonération invoquée, notamment au regard des distances parcourues ou des lieux réels de départ et de destination 
    • du dysfonctionnement ou de l’extinction de l’équipement de télépéage, le cas échéant.

Des informations relatives à la procédure de paiement et de réclamation doivent également figurer au procès-verbal en cas de défaut de paiement : date de notification de la majoration, date limite de paiement et expiration du délai de réclamation ou, le cas échéant, date de notification de la décision rejetant la réclamation.

Le caractère habituel du défaut de paiement également documenté

Lorsque l’infraction porte sur une absence habituelle de paiement, le procès-verbal doit comporter la liste des procès-verbaux de contraventions de 5e classe établis à l’encontre de l’auteur de l’infraction sur une période maximale de 12 mois.

Sont concernés ceux qui n’ont pas été contestés dans les délais prévus ou dont la contestation a été rejetée par l’officier du ministère public.

Enfin, le procès-verbal doit préciser la qualification des faits au regard des infractions concernées, ainsi que l’identité et l’adresse de leur auteur, qu’il s’agisse d’un particulier ou d’une société.

Ces nouvelles modalités entrent en vigueur le 25 octobre 2026.

Taxe sur les poids lourds : les modalités de constatation des infractions précisées – © Copyright WebLex

shutterstockpoidslourds Taxe sur les poids lourds : les modalités de constatation des infractions précisées

Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier

Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier

Les règles encadrant les mécanismes de soutien public à la production d’électricité renouvelable sont aménagées, en vue de mieux intégrer les énergies renouvelables au fonctionnement du système électrique, d’adapter leur rémunération aux épisodes de prix négatifs et d’encourager leur participation à l’équilibre du réseau. Faisons le point sur ces nouveautés…

Évolution des mécanismes de soutien aux énergies renouvelables électriques

Parce que le développement des énergies renouvelables électriques demeure un des leviers de la transition énergétique, les pouvoirs publics ont mis en place des mécanismes de soutien financier afin de favoriser les investissements dans les installations de production d’électricité renouvelable.

C’est dans ce cadre qu’ont été mis en place le dispositif d’obligation d’achat (OA), par lequel un acheteur (EDF notamment) achète l’électricité produite à un tarif fixé par les pouvoirs publics, et le dispositif de complément de rémunération, par lequel un producteur commercialise son électricité sur le marché et bénéficie d’une compensation financière calculée selon les modalités prévues par son contrat et la réglementation.

Parce que la capacité de production d’énergie renouvelable, dépendante bien souvent des conditions météorologiques, n’est pas toujours corrélée avec les besoins énergétiques des consommateurs, il est nécessaire d’adapter ces capacités aux besoins du réseau pour éviter notamment les épisodes de prix négatifs.

Ces épisodes peuvent survenir lorsque la production disponible est supérieure à la demande : les producteurs doivent alors composer avec une situation dans laquelle l’électricité supplémentaire injectée sur le réseau peut avoir une valeur économique négative.

Dans cette perspective, les évolutions suivantes de la réglementation sont envisagées.

Adopter une nouvelle approche de la rémunération pendant les périodes de prix négatifs

Parce que, pendant les périodes de prix négatifs, les installations peuvent continuer à produire de l’électricité alors même que le marché ne valorise plus positivement l’électricité injectée, il est prévu un dispositif de compensation des périodes pendant lesquelles la production n’est pas rémunérée, dans le cadre des dispositifs d’obligation d’achat et de complément de rémunération.

Faciliter la participation des installations d’énergies renouvelables à la flexibilité du réseau électrique

La flexibilité du réseau électrique vise à adapter la production, la consommation ou les échanges d’électricité pour maintenir l’équilibre entre l’offre et la demande.

Il est prévu de faciliter la participation des installations d’énergies renouvelables bénéficiant de dispositifs de soutien :

  • aux services nécessaires au fonctionnement du réseau public de transport ;
  • aux services de flexibilité du réseau ;
  • au mécanisme d’ajustement, qui permet de mobiliser des moyens de production ou de consommation pour corriger les déséquilibres du système électrique.

Il est également prévu d’adapter les règles de prise en compte des volumes d’électricité concernés, afin de tenir compte de la participation des installations à ces mécanismes, en fixant notamment des conditions relatives aux prix des offres d’ajustement et à la prise en compte des corrections de volumes.

Modifier les règles de calcul des indemnités de résiliation par anticipation des contrats

Alors que les modalités de calcul des indemnités de résiliation anticipée normalement dues lorsqu’un producteur souhaite mettre fin à son contrat de soutien avant son échéance reposaient sur des règles qui pouvaient conduire à prendre en compte les sommes perçues ou les charges liées au contrat, l’indemnité pourra être calculée en fonction du surcoût ou des charges résultant du contrat, depuis sa prise d’effet jusqu’à sa résiliation, ou en fonction du manque à gagner théorique pour l’État résultant de la résiliation.

Un montant minimal d’indemnisation de 10 000 € par mégawatt installé, ou par mégawatt-crête installé pour les installations photovoltaïques, est prévu.

En outre, une dérogation est prévue pour certaines petites installations photovoltaïques de puissance inférieure à 36 kWc, pour lesquelles une indemnité nulle ou forfaitaire pourra être fixée.

Autres mesures à signaler

La réglementation évolue également sur les points suivants :

  • une dispense d’attestation de conformité pour certaines petites installations photovoltaïques au sol dont la puissance est inférieure ou égale à 100 kWc est désormais prévue ;
  • les volumes autoconsommés dans le cadre d’opérations d’autoconsommation peuvent être pris en compte dans le calcul du complément de rémunération si les arrêtés de filière le prévoient ;
  • le cadre dans lequel le préfet de région peut mettre en demeure et sanctionner financièrement un producteur en cas de manquement à la réglementation ou aux charges des appels d’offres est précisé.

Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier – © Copyright WebLex

shutterstock_ernergierenouvelables Énergies renouvelables : une nécessaire adaptation des mécanismes de soutien financier

Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés

Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés

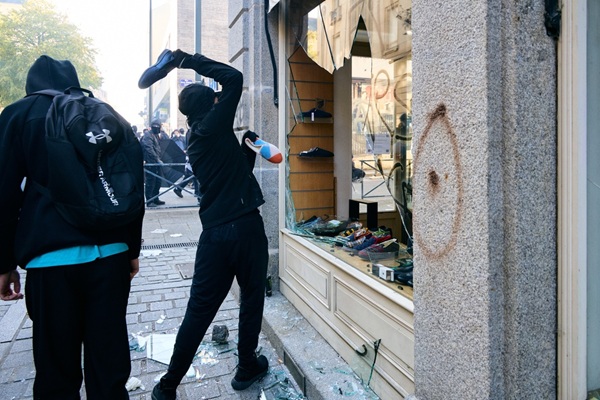
À la suite de dégradations survenues les 17 et 18 octobre 2026, des mesures d’accompagnement aux professionnels et commerçants touchés ont été déployées. Délais de paiement, report de cotisations, aide financière exceptionnelle et activité partielle sont notamment prévus. Tour d’horizon des différents dispositifs…

Des facilités de paiement pour les entreprises touchées par les dégradations

Les commerçants directement affectés par les dégradations peuvent solliciter auprès de leur service des impôts des entreprises (SIE) un étalement de leurs charges fiscales, sans frais ni majoration.

Selon leur situation, des solutions adaptées peuvent être proposées, notamment :

  • un délai supplémentaire pour déposer leurs déclarations fiscales ou payer leurs impôts ;
  • une remise des majorations et pénalités applicables.

La Direction générale des finances publiques (DGFiP) prévoit également d’accélérer le remboursement des créances fiscales des entreprises concernées. Cette mesure porte notamment sur les crédits de TVA, les excédents d’impôt sur les sociétés et les crédits d’impôt, afin de soutenir leur trésorerie.

Une aide financière spécifique pour les petites entreprises

Un fonds de soutien spécifique doit permettre aux petites entreprises de moins de 50 salariés, ayant subi des dommages importants entraînant une perte d’activité, de bénéficier d’une aide forfaitaire.

Son montant sera calculé en fonction du chiffre d’affaires, dans la limite de plafonds fixés par entreprise. Cette aide doit contribuer au financement d’une partie des réparations nécessaires à la reprise de l’activité.

Une aide exceptionnelle pour compenser le coût de l’activité partielle

Comme annoncé dans une foire aux questions publiée le 20 octobre dernier, les mesures destinées à instaurer un « zéro reste à charge » au titre de l’activité partielle pour les commerçants et travailleurs sinistrés à la suite des violences urbaines viennent d’entrer officiellement en vigueur.

Ce dispositif, constitué par une aide exceptionnelle de l’État, concerne les entreprises de moins de 250 salariés ayant subi des dommages lors des troubles urbains des 17 et 18 octobre 2026.

Celle-ci complète l’allocation d’activité partielle habituelle à hauteur de l’indemnité versée aux salariés, afin de supprimer le reste à charge de l’employeur pour les heures chômées concernées.

Pour en bénéficier, et au-delà des 2 précédentes conditions, l’entreprise doit aussi :

  • disposer d’une autorisation d’activité partielle accordée au motif de sinistre de caractère exceptionnel en lien avec ces événements ;
  • et justifier du dépôt d’une plainte auprès de la police judiciaire et de la déclaration du sinistre auprès de son assureur.

L’aide est attribuée par les services de la préfecture et versée par l’Agence de services et de paiement (ASP). La demande s’effectue en ligne sur la plateforme dédiée à l’activité partielle.

Attention, comme déjà annoncé auparavant, les heures chômées couvertes par une assurance perte d’exploitation prenant en charge les salaires sont exclues du dispositif.

En cas de versement indu, les sommes doivent être remboursées, sauf remise totale ou partielle accordée par les services de la préfecture au regard de la situation économique et financière de l’entreprise. Le montant de l’aide peut également être réduit pour respecter les plafonds européens applicables aux aides dites « de minimis ».

Le dispositif concerne les heures chômées du 17 octobre 2026 au 31 janvier 2027.

Par ailleurs, à côté de ce dispositif d’aide complémentaire, notez que les employeurs sinistrés peuvent aussi demander à l’Urssaf un délai de paiement de leurs cotisations patronales pouvant atteindre 12 mois ou le report des échéances de novembre et décembre 2026 et de janvier 2027, sans pénalités, ni majorations de retard.

Ils doivent toutefois avoir transmis leur DSN et versé les cotisations salariales correspondantes. La demande s’effectue depuis la messagerie sécurisée de leur espace Urssaf, rubrique « Une formalité déclarative », puis « Déclarer une situation exceptionnelle ».

Les travailleurs indépendants peuvent également solliciter un délai de paiement de 12 mois maximum, sans pénalités, ni majorations de retard, ou une réduction de leurs cotisations provisionnelles en cas de baisse anticipée d’activité.

Enfin, les artisans, commerçants et professionnels libéraux éligibles peuvent demander une aide financière exceptionnelle pouvant atteindre 6 000 €, selon les préjudices subis. La demande, accompagnée des justificatifs requis, s’effectue via le formulaire disponible sur Secu-independants.fr.

Un accompagnement personnalisé pour les entreprises en difficulté

Les entreprises touchées par les dégradations peuvent solliciter les conseillers départementaux aux entreprises en difficulté (CDED) de la DGFiP. Cet accompagnement, gratuit et confidentiel, est accessible quelle que soit la taille de l’entreprise ou son secteur d’activité. Les conseillers peuvent analyser les difficultés rencontrées et orienter les professionnels vers les interlocuteurs et dispositifs adaptés. 

Un numéro dédié pour répondre aux questions des entreprises 

Un numéro de téléphone non surtaxé est mis à la disposition des professionnels pour répondre à leurs interrogations : 0 806 807 807 (service gratuit, hors coût éventuel de l’appel). Les opérateurs peuvent également orienter les entreprises vers le conseiller départemental compétent lorsque leur situation nécessite un accompagnement personnalisé.

Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés – © Copyright WebLex
shutterstock_aidescommercesdegrades Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés

Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ?

Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ?

Après une séparation ou un divorce, un ex-époux peut demander à être déchargé de la solidarité fiscale qui le lie à son ancien conjoint. Mais cette décharge est soumise à plusieurs conditions, notamment à l’absence de fraude au paiement de l’impôt. Voilà qui mérite quelques précisions…

Décharge de solidarité fiscale : rappel des règles

Les époux et les partenaires de Pacs sont, dans certaines situations, solidairement tenus au paiement de l’impôt sur le revenu et de la taxe d’habitation sur les résidences secondaires.

Après leur séparation, l’un d’eux peut demander à être déchargé de cette obligation si une disproportion marquée existe entre la dette fiscale et sa situation financière et patrimoniale.

Cette décharge suppose également que le demandeur respecte ses obligations déclaratives après la fin de la période d’imposition commune.

Elle ne peut toutefois pas être accordée lorsque le demandeur s’est frauduleusement soustrait, seul ou avec son conjoint, au paiement des impositions concernées, notamment en organisant son insolvabilité ou en faisant obstacle au recouvrement de l’impôt par d’autres manœuvres.

Décharge de solidarité fiscale : le cas de la fraude précisé

Le Conseil d’État vient d’apporter 3 précisions essentielles sur l’application de l’exclusion de la décharge de solidarité en cas de fraude.

Premièrement, la fraude peut avoir été commise pendant la période d’imposition commune, mais également après la séparation. La date des agissements ne suffit donc pas, à elle seule, à écarter l’exclusion de la décharge.

Ensuite, seules sont prises en compte les fraudes ou tentatives de fraude destinées à faire obstacle au paiement des impositions pour lesquelles la décharge est demandée. Les manœuvres frauduleuses visant uniquement à réduire ou à éviter l’établissement de l’impôt ne relèvent pas de cette exclusion.

Enfin, la fraude peut avoir été commise par le contribuable seul ou de concert avec son conjoint ou partenaire. L’administration doit toutefois apprécier les circonstances propres à chaque situation pour déterminer si ces agissements peuvent être imputés au demandeur. La seule existence d’une vie commune ne permet pas de présumer que les époux ou partenaires ont agi de concert.

Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ? – © Copyright WebLex
shutterstock_dechargesolidarite Décharge de solidarité fiscale, ex-conjoint et fraude : quelles sont les règles ?

Médecins remplaçants : un nouveau point d’accès dès novembre 2026

Médecins remplaçants : un nouveau point d’accès dès novembre 2026

À compter de début novembre 2026, les démarches en ligne des médecins remplaçants seront directement accessibles sur le site urssaf.fr, et non plus sur le portail dédié medecins-remplacants.urssaf.fr. Ce changement vise à simplifier l’accès aux services de l’Urssaf.

Médecins remplaçants : vos démarches bientôt accessibles sur le portail de l’Urssaf

Jusqu’alors, les médecins remplaçants bénéficiant de l’offre simplifiée de l’Urssaf devaient utiliser un portail dédié pour effectuer leurs démarches.

Depuis novembre 2026, ces démarches seront accessibles directement depuis le site urssaf.fr, à l’instar des autres médecins.

Notez que cette évolution s’accompagne d’un changement de nom de cette plateforme puisque « l’offre simplifiée pour les médecins remplaçant » devient « le service simplifié par les médecins », permettant de refléter plus fidèlement le périmètre du dispositif.

Depuis le portail de l’Urssaf, les médecins remplaçant pourront, comme auparavant, continuer à déclarer leur activité et leurs honoraires, à régler leurs cotisations sociales et à suivre leur situation personnelle.

Médecins remplaçants : un nouveau point d’accès dès novembre 2026 – © Copyright WebLex

shutterstock_medecinremplacant Médecins remplaçants : un nouveau point d’accès dès novembre 2026

Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte

Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte

Les établissements souhaitant percevoir le solde de la taxe d’apprentissage en 2027 peuvent déposer leur demande d’habilitation sur SOLTéA. Attention toutefois, les candidatures doivent être transmises au plus tard le 11 décembre 2026.

SOLTéA : une nouvelle demande pour la campagne 2027

La plateforme SOLTéA constitue le point d’entrée unique pour le dépôt et l’instruction des demandes d’habilitation des établissements souhaitant percevoir le solde de la taxe d’apprentissage.

En 2026, 10 747 établissements étaient habilités sur la plateforme.

Pour bénéficier du solde de la taxe d’apprentissage en 2027, les établissements candidats doivent déposer une nouvelle demande d’habilitation, y compris lorsqu’ils sollicitent le renouvellement d’une habilitation antérieure.

En effet, les habilitations accordées lors des campagnes précédentes ne sont pas reconduites automatiquement.

Les établissements inscrits sur la liste nationale doivent également déposer leur bilan relatif à l’utilisation des fonds perçus en 2026 afin de maintenir leur habilitation triennale en cours.

Ouverte depuis le 26 octobre 2026, la campagne d’habilitation suit le calendrier suivant :

  • 11 décembre 2026 : date limite de dépôt des candidatures des établissements ;
  • 22 février 2027 : clôture de la campagne d’habilitation sur SOLTéA ;
  • 2e trimestre 2027 : publication des listes officielles des établissements habilités.

Notez toutefois qu’aucune candidature déposée après le 11 décembre 2026 ne pourra être prise en compte.

Par la suite, les établissements habilités seront répertoriés sur les listes officielles disponibles sur SOLTéA dès leur publication.

Les établissements concernés ont donc intérêt à anticiper leurs démarches afin de respecter les délais impartis.

Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte – © Copyright WebLex

shutterstock_taxeapprentissagecampagne Taxe d’apprentissage : la campagne d’habilitation 2027 est ouverte