Incendies estivaux 2026 : des mesures de soutien aux entreprises

Incendies estivaux 2026 : des mesures de soutien aux entreprises

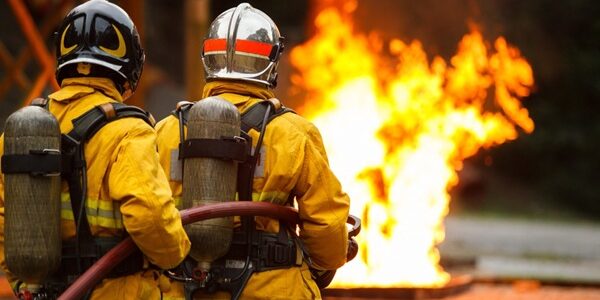
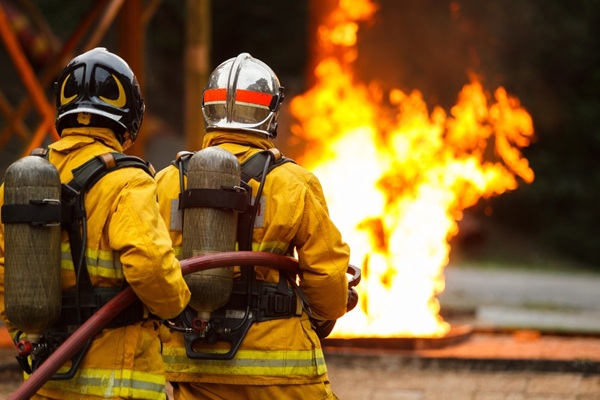
Les entreprises dont l’activité a été perturbée par les incendies de l’été 2026 peuvent, sous certaines conditions, recourir à l’activité partielle. Pour les entreprises de moins de 250 salariés les plus directement touchées, une aide exceptionnelle permet même une prise en charge intégrale de l’indemnité versée aux salariés. Tour d’horizon des dispositifs applicables à la rentrée.

Dans quels cas les entreprises peuvent-elles recourir à l’activité partielle ?

L’activité partielle peut être utilisée par les entreprises contraintes de réduire ou d’interrompre temporairement leur activité en raison des incendies.

Sont notamment concernées les entreprises directement sinistrées, celles situées dans une zone évacuée ou rendue inaccessible, mais aussi celles qui ne peuvent plus poursuivre leur activité en raison des risques pour la santé et la sécurité de leurs salariés, malgré les mesures de protection mises en place.

Les entreprises qui subissent des conséquences plus indirectes peuvent également, dans certaines situations, demander à bénéficier de l’activité partielle.

Cela peut par exemple être le cas en présence d’une forte baisse de clientèle ou de chiffre d’affaires, de difficultés de livraison ou encore lorsque l’absence de plusieurs salariés empêche l’activité de fonctionner normalement.

En Gironde et dans les Landes, une règle particulière est prévue pour les entreprises touchées indirectement par les incendies : lorsqu’elles ne relèvent pas des autres situations permettant de bénéficier de l’activité partielle, elles peuvent en faire la demande si leur activité a diminué d’au moins 30 % par rapport au même mois de l’année précédente.

Cette baisse est appréciée sur l’ensemble du mois et doit pouvoir être justifiée, par exemple à l’aide d’annulations de réservations ou d’autres éléments attestant de la diminution de l’activité.

Notez également que des règles particulières existent également pour certaines catégories de salariés.

Par exemple, un salarié saisonnier dont le contrat avait déjà commencé peut être placé en activité partielle. En revanche, lorsque le contrat n’avait pas encore débuté, cette possibilité est davantage encadrée et suppose notamment que le salarié ait déjà été recruté comme saisonnier par le même employeur au cours des 2 années précédentes.

Dans le cas particulier des salariés intérimaires, l’activité partielle peut également être utilisée dans certaines situations. Elle est envisageable lorsque l’entreprise dans laquelle ils effectuent leur mission a elle-même placé ses salariés en activité partielle.

En revanche, l’impossibilité pour un seul intérimaire de rejoindre son lieu de travail ne suffit pas, à elle seule, à justifier le recours au dispositif. La situation peut être différente lorsque l’absence d’un nombre important d’intérimaires empêche le fonctionnement normal de l’entreprise.

Enfin, les entreprises du secteur BTP disposent d’un dispositif spécifique lorsqu’elles relèvent du régime de chômage intempéries.

Lorsqu’elles peuvent en bénéficier en raison des incendies, elles sont invitées à utiliser prioritairement ce dispositif, qui ne se cumule pas avec l’activité partielle pour les mêmes heures.

Les entreprises du secteur BTP qui n’en relèvent pas peuvent demander l’activité partielle si elles remplissent les conditions requises.

Quelles entreprises bénéficient du « zéro reste à charge » ?

À ces possibilités de recours à l’activité partielle s’ajoute une aide exceptionnelle plus avantageuse pour certaines entreprises de moins de 250 salariés particulièrement touchées par les incendies.

Elle concerne les établissements situés dans certaines communes de Gironde, des Landes et du Var nommément désignées par la réglementation et ayant fait l’objet d’une mesure d’évacuation ou de confinement et ayant été autorisés à recourir à l’activité partielle en raison des incendies.

Pour ces entreprises, les heures non travaillées comprises entre le 20 juillet 2026 et le 30 août 2026 peuvent bénéficier d’un « zéro reste à charge ».

Concrètement, l’entreprise continue de verser au salarié son indemnité d’activité partielle. Mais, au lieu de ne recevoir qu’un remboursement partiel, l’entreprise bénéficie d’une aide supplémentaire qui couvre la différence.

Pour les heures concernées, la totalité de l’indemnité d’activité partielle versée au salarié est ainsi prise en charge.

Attention toutefois : le simple fait d’avoir subi les conséquences économiques des incendies ne suffit pas pour bénéficier de cette prise en charge intégrale.

Pour y être éligible l’entreprise doit compter moins de 250 salariés et doit se trouver dans l’une des communes visées ayant effectivement fait l’objet d’une mesure d’évacuation ou de confinement.

Autrement dit, une entreprise qui peut recourir à l’activité partielle en raison d’une baisse indirecte de son activité ne bénéficie pas automatiquement du « zéro reste à charge ».

En pratique, l’entreprise doit effectuer sa demande d’activité partielle en ligne et transmettre les éléments permettant de justifier l’interruption ou la baisse de son activité.

Pour les entreprises bénéficiant du dispositif exceptionnel, l’aide complémentaire est versée par l’Agence de services et de paiement (ASP).

À la rentrée de septembre, il faut donc bien distinguer deux niveaux de soutien :

  • d’une part, le recours à l’activité partielle pour les entreprises affectées par les incendies ;
  • d’autre part, la prise en charge intégrale réservée à certaines entreprises de moins de 250 salariés particulièrement touchées, pour les heures éligibles du 20 juillet au 30 août 2026.

Enfin notez qu’en cas de versement indu de cette aide exceptionnelle, l’employeur pourra être mis en demeure de procéder au remboursement des sommes à l’Agence de service et de paiement (ASP), dans un délai qui ne peut pas être inférieur à 30 jours à compter de la notification de la mise en demeure.

Avant l’expiration de ce délai, l’entreprise peut demander au préfet la remise (totale ou partielle) du remboursement en cas de situation économique critique rendant le remboursement impossible. Cette demande doit être motivée et accompagnée de pièces justificatives.

La décision que rendra le préfet devra tenir compte de la trésorerie de l’entreprise, de son chiffre d’affaires, mais aussi du montant de l’indu, et sera notifiée à l’Agence de service et de paiement.

Incendies estivaux 2026 : des mesures de soutien aux entreprises – © Copyright WebLex
shutterstock_incendieactivitepartielle Incendies estivaux 2026 : des mesures de soutien aux entreprises

Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?

Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?

Les sociétés qui détiennent des immeubles en France peuvent, sous certaines conditions, être exonérées de la taxe annuelle de 3 %. Lorsqu’elles n’ont pas accompli les formalités nécessaires, une mesure de tolérance leur permet parfois de régulariser leur situation sans avoir à acquitter cette taxe. Mais cette souplesse s’impose-t-elle également à l’administration ? Réponse du juge…

Taxe de 3 % sur les immeubles : une régularisation… avec paiement de la taxe ?

La taxe annuelle de 3 % est due, en principe, par les sociétés qui détiennent directement ou indirectement un ou plusieurs immeubles situés en France.

Elles peuvent toutefois en être exonérées si elles déclarent chaque année à l’administration fiscale certaines informations, notamment celles relatives à leurs associés ou actionnaires, ou, dans certains cas, si elles prennent l’engagement de communiquer ces informations à première demande de l’administration.

Lorsqu’elles n’ont pas accompli ces formalités, une mesure de tolérance leur permet, dans certains cas, de régulariser leur situation dans un délai de 30 jours à compter d’une première mise en demeure, sans avoir à acquitter la taxe.

C’est précisément cette possibilité de régularisation qui se retrouve au cœur d’un litige opposant une société à l’administration fiscale.

Plusieurs années auparavant, une société, propriétaire d’une villa en France, avait souscrit un engagement lui permettant de bénéficier de l’exonération de la taxe de 3 %.

Mais une évolution de la législation rend cet engagement caduc. Sans en souscrire un nouveau, ni déposer les déclarations annuelles désormais requises, elle continue à ne pas acquitter la taxe pendant plusieurs années.

L’administration fiscale finit par s’en apercevoir. Après avoir adressé à la société une demande de renseignements, à laquelle celle-ci répond, elle la met en demeure de déposer les déclarations manquantes.

Jusque-là, rien d’anormal… Sauf que cette mise en demeure lui réclame également le paiement de la taxe.

« Impossible ! », conteste la société : cette première mise en demeure aurait justement dû lui permettre de régulariser sa situation sans avoir à payer la taxe. Elle fait également valoir qu’elle a finalement transmis les informations nécessaires pour bénéficier de l’exonération.

Un argument qui convainc le juge. Avant de valider la position de l’administration, les premiers juges auraient dû rechercher si celle-ci avait respecté les règles qu’elle s’est elle-même fixées en matière de régularisation, avant de réclamer le paiement de la taxe.

Ils auraient également dû vérifier si les informations finalement communiquées par la société étaient suffisantes pour lui permettre de bénéficier de l’exonération. Faute d’avoir procédé à ces vérifications, l’affaire devra être rejugée.

Une décision qui intervient alors que le régime de cette exonération vient justement d’évoluer.

À compter de 2027, les sociétés concernées ne pourront plus se contenter de prendre l’engagement de communiquer les informations relatives aux immeubles qu’elles détiennent et à leurs associés ou actionnaires à la demande de l’administration : elles devront désormais déposer une déclaration annuelle pour bénéficier de l’exonération.

Les structures ne disposant pas d’un établissement stable en France devront également désigner un représentant établi en France, chargé de recevoir les actes et notifications de l’administration fiscale.

De nouvelles obligations qui traduisent une volonté de renforcer la transparence des structures détenant des immeubles en France et de faciliter les contrôles fiscaux.

Taxe de 3 % sur les immeubles : jusqu’où va la tolérance de l’administration ? – © Copyright WebLex

shutterstock_taxeimmeuble Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?

Encadrement des loyers : une année de plus

Encadrement des loyers : une année de plus

Afin de limiter une spéculation trop importante sur les montants des loyers qui mettrait en péril le marché du logement, un dispositif d’encadrement limite les évolutions de loyers entre 2 locataires successifs dans les zones les plus tendues. Un dispositif qui vient d’être reconduit…

Encadrement des loyers : un dispositif reconduit à l’identique

Les zones dans lesquelles la demande de logement est très supérieure à l’offre sont appelées les « zones tendues ». Dans ces zones, les règles relatives aux locations immobilières sont adaptées, notamment au regard de la fixation du montant du loyer entre plusieurs baux successifs.

Ainsi, dans ces zones, par principe, lorsqu’un logement vacant est reloué ou qu’un bail est renouvelé, le montant du loyer ne peut être fixé de façon à être supérieur au loyer précédent.

Si aucune revalorisation du loyer n’a eu lieu dans les 12 mois précédant la conclusion du nouveau bail, le montant pourra néanmoins être réévalué en suivant l’évolution de l’indice de référence des loyers (IRL).

Des exceptions permettent néanmoins de revaloriser le loyer au-delà de cette limitation. Il en est ainsi notamment pour :

  • la réalisation de travaux importants ;
  • un loyer précédent manifestement sous-estimé.

En cas de non-respect de ces limitations, le locataire lésé peut demander à ce que le loyer soit ramené au montant qu’il n’aurait pas dû dépasser et à ce que le trop-perçu du bailleur lui soit restitué.

Ce dispositif est reconduit annuellement depuis 2017. Une fois de plus il est renouvelé afin d’être rendu applicable pour tous les contrats conclus ou renouvelés entre le 1ᵉʳ août 2026 et le 31 juillet 2027.

Encadrement des loyers : une année de plus – © Copyright WebLex
shutterstock_encadrementloyers Encadrement des loyers : une année de plus

Succession : les donations du parent renonçant comptent-elles ?

Succession : les donations du parent renonçant comptent-elles ?

Lorsqu’un héritier renonce à une succession, ses propres enfants peuvent, dans certains cas, recueillir sa part à sa place : c’est ce que l’on appelle la représentation. Mais, dans cette hypothèse, faut-il tenir compte des donations que le défunt avait consenties à leur parent pour calculer leurs droits de succession ? Réponse du juge…

Renonciation à succession, représentation, donations antérieures : qu’en est-il des droits de succession ?

À la suite du décès d’une grand-mère, sa fille renonce à la succession. Ses trois enfants recueillent alors la part qui devait revenir à leur mère grâce au mécanisme de la représentation.

À l’occasion d’un contrôle, l’administration fiscale considère que les donations consenties plusieurs années auparavant à la mère doivent également être retenues pour calculer les droits de succession dus par les petits-enfants.

Pourquoi ? Parce que les droits de succession sont calculés selon un barème dont les taux augmentent avec la valeur des biens transmis.

Par ailleurs, lorsqu’une personne a déjà reçu une donation du défunt au cours des 15 dernières années, cette donation est, en principe, ajoutée à la succession pour calculer les droits à payer. L’objectif est d’éviter qu’une même personne bénéficie plusieurs fois des taux les plus faibles.

Pour l’administration, les donations reçues par la mère avaient déjà permis de profiter de ces taux plus avantageux. Ses enfants devaient donc, selon elle, être imposés directement selon des taux plus élevés, ce qui a conduit à un redressement de plus de 350 000 €.

Une analyse que ne partage pas le juge qui rappelle que les petits-enfants succèdent bien à leur grand-mère à la place de leur mère, mais qu’ils n’ont jamais reçu les donations consenties à cette dernière.

En clair, si des petits-enfants héritent à la place de leur parent parce que celui-ci a renoncé à la succession, ils ne sont pas pénalisés par les donations que leur parent avait reçues auparavant.

Pour calculer leurs droits de succession, leur situation est appréciée indépendamment de celle de leur parent.

L’administration ne peut donc tenir compte que des donations que les petits-enfants ont eux-mêmes reçues de leur grand-mère.

Succession : les donations du parent renonçant comptent-elles ? – © Copyright WebLex

shutterstock_droitsuccession Succession : les donations du parent renonçant comptent-elles ?

Transport fluvial de marchandises : une aide financière bienvenue

Transport fluvial de marchandises : une aide financière bienvenue

Dans le cadre des mesures d’aide aux entreprises de transport en raison de la hausse du prix des produits pétroliers résultant du conflit au Moyen-Orient, des aides exceptionnelles pour les entreprises de transport fluvial de marchandises sont mises en place. Comment les obtenir ?

Transport fluvial de marchandises : une aide plafonnée à 60 000 €

Une aide directe, plafonnée à 60 000 € par entreprise, est instaurée au bénéfice des entreprises de transport fluvial de marchandise (code NAF 50.40Z) établies en France, employant moins de mille salariés à la date de dépôt de la demande d’aide, dont les bateaux qu’elles possèdent et effectivement exploités sont immatriculés en France.

Pour bénéficier de l’aide, ces entreprises ne doivent pas avoir de dette fiscale ou sociale impayée au 31 décembre 2024, à l’exception de celles qui, à la date de dépôt de la demande d’aide, ont été réglées ou sont couvertes par un plan de règlement (il n’est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l’existence ou le montant font l’objet, au 1er avril 2026, d’un contentieux pour lequel une décision définitive n’est pas intervenue).

Le montant de l’aide accordée par bateau à une entreprise fluviale est fixé comme suit : 

Catégorie de bateau

Cuve de référence (en litres)

Montant unitaire de l’aide (en euros)

Moins de 40 mètres (Freycinet)

3 000

600

Entre 60 et 67 mètres (Campinois)

6 000

1 200

Entre 67 et 80 mètres (DEK)

10 000

2 000

Entre 80 et 100 mètres (RHK)

15 000

3 000

Entre 100 et 135 mètres (Grand Rhénan)

50 000

10 000

Pousseur

30 000

6 000


Il faut noter que :

  • pour toute demande d’aide supérieure à 5 000 €, sont éligibles les entreprises dont le ratio « excédent brut d’exploitation sur chiffre d’affaires » est inférieur ou égal à 5 % sur les 2 derniers exercices comptables clos avant la date du 31 mars 202 ;
  • toute entreprise ayant bénéficié d’une aide de plus de 5 000 € et dont l’excédent brut d’exploitation de l’exercice comprenant le mois de mars 2026, et duquel l’aide est déduite, est supérieur à 98 % de celui de l’exercice précédent, doit restituer l’aide perçue.

L’obtention de l’aide suppose de s’enregistrer auprès de l’Agence de services et de paiement (ASP) chargée de la gestion de cette aide : il est demandé de tenir à la disposition de cette agence et de lui communiquer, à sa demande, l’ensemble des documents attestant de l’éligibilité à l’aide, ainsi que de celle des bateaux éligibles que l’entreprise exploite.

Transport fluvial de marchandises : une aide financière bienvenue – © Copyright WebLex

shutterstock_aidetransportfluvial Transport fluvial de marchandises : une aide financière bienvenue

Cautionnement : le terme de l’engagement libère-t-il la caution ?

Cautionnement : le terme de l’engagement libère-t-il la caution ?

Lorsqu’une personne physique se porte caution au bénéfice d’un créancier professionnel, il convient de veiller au caractère proportionné de son engagement au regard de ses capacités. Que se passe-t-il lorsque cette précaution n’est pas observée ?

Cautionnement : une illustration sur le « retour à meilleure fortune »

Une banque consent un prêt à un couple d’entrepreneurs pour le financement de leur activité. À titre de garantie, le couple s’engage personnellement en tant que caution pour ce prêt.

Cependant, quelques années plus tard, leur affaire connaissant des difficultés, la société est placée en liquidation judiciaire. La banque décide alors d’activer la caution afin de se faire payer son dû.

Afin d’éviter de payer personnellement cette dette, le couple conteste la validité de leur engagement, en rappelant qu’au moment de la signature de ce cautionnement, il était déjà tenu par des engagements similaires.

Au regard de l’ensemble des engagements financiers du couple en cours au moment de la signature de ce nouveau cautionnement et de l’état de son patrimoine, il s’avère que prendre ce nouvel engagement était disproportionné du fait de leurs capacités.

Pour le couple, la banque n’aurait jamais dû leur faire signer cet engagement. À ce titre, il demande que cette garantie ne soit pas appliquée.

Mais la banque conteste : s’il s’avère qu’au moment de la signature du cautionnement, il pouvait, en effet, être disproportionné compte tenu des capacités du couple, aujourd’hui, au moment d’activer ce cautionnement, les autres engagements du couple sont arrivés à leur terme et ses capacités financières se sont améliorées.

Ce « retour à meilleure fortune » au jour de l’activation du cautionnement permet au couple de respecter son engagement.

Mais y a-t-il vraiment un retour à meilleure fortune ? interroge le couple : ses autres engagements de caution sont bien arrivés à leur terme, mais cela ne signifie pas nécessairement qu’il en est libéré.

L’arrivée au terme du cautionnement signifie que le couple n’est plus tenu au paiement des dettes nées après cette date. Il reste pour autant engagé par les dettes nées pendant la durée de l’engagement et qui ne sont pas prescrites.

Ce que confirme le juge : l’arrivée du terme d’un cautionnement ne signifie pas la fin de l’engagement.

Si aucune disposition contractuelle ne limite dans le temps la possibilité de poursuite du créancier pour la faire correspondre au délai du cautionnement, les sommes peuvent être réclamées à la caution tant que la dette n’est pas prescrite.

En ce sens, même si les autres cautionnements du couple sont arrivés à leur terme, l’engagement n’est pour autant pas éteint. Il n’y a donc pas réellement de retour à meilleure fortune permettant d’écarter la disproportion initiale de la garantie.

Il est important de garder à l’esprit que cette illustration ne concerne que les engagements pris avant le 1ᵉʳ janvier 2022 et qui seraient toujours en cours de validité.

Depuis cette date, les règles liées à la disproportion de l’engagement ont évolué.

Dorénavant, lorsqu’un cautionnement est disproportionné, il n’est pas nécessairement non applicable. La caution restera tenue par son engagement, mais uniquement dans les proportions dans lesquelles son patrimoine aurait pu lui permettre d’y répondre au moment de la signature.

Du fait de cette évolution, l’exception liée au retour à meilleure fortune a également disparu.

Cautionnement : le terme de l’engagement libère-t-il la caution ? – © Copyright WebLex

shutterstock_cautionnementdispropotionne Cautionnement : le terme de l’engagement libère-t-il la caution ?

Incendies : levée des interdictions de circulation

Incendies : levée des interdictions de circulation

Les incendies en cours en Gironde nécessitent une mobilisation de moyens importante À ce titre, le Gouvernement entend faciliter le transport de ces éléments…

Les véhicules participant à la lutte contre les incendies pourront circuler plus librement.

Des incendies importants sont en cours en Gironde et mobilisent de nombreux pompiers et bénévoles. Afin de limiter les freins réglementaires qui pourraient entraver cette mobilisation, le Gouvernement a décidé de lever certaines interdictions de circulation.

Sont visées les interdictions générales qui concernent les véhicules de transport de marchandises de plus de 7,5 tonnes qui ne peuvent pas circuler :

  • du samedi à 22h au dimanche à 22h ;
  • les veilles de jours fériés à 22h au lendemain à 22h.

Sont également concernées les interdictions estivales, interdisant la circulation entre 7h et 19h les samedis 11 juillet, 18 juillet, 25 juillet, 1er aout et 8 aout 2026.

Par conséquent, ces interdictions sont levées jusqu’au 31 août 2026 inclus pour les véhicules de transport de marchandises de plus de 7,5 tonnes transportant des produits, des engins, des équipements, des matériels, des machines et de l’approvisionnement en carburant pour ces derniers nécessaires à la lutte contre les feux de forêt en cours dans la région Nouvelle-Aquitaine et les travaux forestiers qui y sont associés.

Il est précisé que le retour à vide de ces véhicules est autorisé dans les mêmes conditions.

Incendies : levée des interdictions de circulation – © Copyright WebLex

shutterstock_interdictioncirculation Incendies : levée des interdictions de circulation

Encadrement des loyers : une année de plus

Encadrement des loyers : une année de plus

Afin de limiter une spéculation trop importante sur les montants des loyers qui mettrait en péril le marché du logement, un dispositif d’encadrement limite les évolutions de loyers entre 2 locataires successifs dans les zones les plus tendues. Un dispositif qui vient d’être reconduit…

Encadrement des loyers : un dispositif reconduit à l’identique

Les zones dans lesquelles la demande de logement est très supérieure à l’offre sont appelées les « zones tendues ». Dans ces zones, les règles relatives aux locations immobilières sont adaptées, notamment au regard de la fixation du montant du loyer entre plusieurs baux successifs.

Ainsi, dans ces zones, par principe, lorsqu’un logement vacant est reloué ou qu’un bail est renouvelé, le montant du loyer ne peut être fixé de façon à être supérieur au loyer précédent.

Si aucune revalorisation du loyer n’a eu lieu dans les 12 mois précédant la conclusion du nouveau bail, le montant pourra néanmoins être réévalué en suivant l’évolution de l’indice de référence des loyers (IRL).

Des exceptions permettent néanmoins de revaloriser le loyer au-delà de cette limitation. Il en est ainsi notamment pour :

  • la réalisation de travaux importants ;
  • un loyer précédent manifestement sous-estimé.

En cas de non-respect de ces limitations, le locataire lésé peut demander à ce que le loyer soit ramené au montant qu’il n’aurait pas dû dépasser et à ce que le trop-perçu du bailleur lui soit restitué.

Ce dispositif est reconduit annuellement depuis 2017. Une fois de plus il est renouvelé afin d’être rendu applicable pour tous les contrats conclus ou renouvelés entre le 1ᵉʳ août 2026 et le 31 juillet 2027.

Encadrement des loyers : une année de plus – © Copyright WebLex

shutterstock_encadrementloyers Encadrement des loyers : une année de plus

Contenus générés par l’IA : la transparence au programme

Contenus générés par l’IA : la transparence au programme

L’IA Act, ou règlement européen sur l’intelligence artificielle, adopté en 2024, établit un cadre juridique de l’utilisation de l’IA, en équilibrant l’innovation technologique et la protection des droits fondamentaux des citoyens. À partir du 2 août 2026, une de ses mesures entre pleinement en vigueur, et vise plus spécialement la création de contenus générés par l’IA…

Contenus générés par l’IA : à mentionner !

À compter du 2 août 2026, la transparence est requise pour signaler tous les contenus qui sont générés ou produits au moyen de l’intelligence artificielle (IA).

Ce dispositif vise à faciliter la reconnaissance de contenus générés par l’IA afin de permettre au public de distinguer ces contenus des contenus produits et générés par les humains.

Ces informations, qui doivent être fournies aux personnes concernées de manière claire et distincte au plus tard au moment de la première interaction ou exposition, visent autant les personnes qui utilisent l’IA que les fournisseurs de systèmes IA.

En ce qui concerne les personnes qui ont recours à un système d’IA

Les obligations visent ls personnes qui ont recours à l’IA pour générer ou manipuler un contenu image, audio ou vidéo, un texte publié dans le but d’informer le public sur des questions d’intérêt public, ou encore un système de reconnaissance des émotions ou un système de catégorisation biométrique.

Dans tous les cas, il est imposé aux personnes qui ont recours à l’IA dans ces buts :

  • d’indiquer que le contenu a été généré ou manipulé artificiellement ;
  • d’informer les personnes qui y sont exposées du fonctionnement du système ;
  • de traiter les données à caractère personnel des personnes exposées conformément à la réglementation européenne. Cette obligation ne s’applique pas :
  • lorsque l’utilisation est autorisée par la loi pour détecter, prévenir, enquêter ou poursuivre une infraction pénale ;
  • pour les textes, lorsque le contenu généré par l’IA a fait l’objet d’un processus d’examen humain ou de contrôle éditorial et qu’une personne (physique ou morale) détient la responsabilité éditoriale de la publication du contenu ;
  • aux systèmes d’IA utilisés pour la catégorisation biométrique et la reconnaissance des émotions qui sont autorisés par la loi pour détecter, prévenir ou enquêter sur des infractions pénales, sous réserve de garanties appropriées pour les droits et libertés des tiers.

En ce qui concerne les fournisseurs d’un système d’IA

Les fournisseurs doivent veiller à ce que les systèmes d’IA destinés à interagir directement avec des personnes (comme les chatbots ou les assistants virtuels) soient conçus et développés de manière à ce que ces personnes soient informées qu’elles interagissent avec un système d’IA, à moins que cela ne soit évident du point de vue d’une personne physique raisonnablement bien informée, observatrice et avisée, compte tenu des circonstances et du contexte d’utilisation.

Il faut noter que cette obligation ne s’applique pas aux systèmes d’IA autorisés par la loi à détecter, prévenir, enquêter ou poursuivre des infractions pénales, sous réserve de garanties appropriées pour les droits et libertés des tiers, à moins que ces systèmes ne soient mis à la disposition du public pour signaler une infraction pénale.

De la même manière, les fournisseurs de systèmes d’IA, y compris les systèmes d’IA à usage général, qui génèrent des contenus synthétiques audio, image, vidéo ou texte, doivent veiller à ce que les résultats du système d’IA soient marqués dans un format lisible et détectables comme étant générés ou manipulés artificiellement.

Ils doivent veiller à ce que leurs solutions techniques soient efficaces, interopérables, robustes et fiables, dans la mesure où cela est techniquement possible, compte tenu des spécificités et des limites des différents types de contenu, des coûts de mise en œuvre et de l’état de la technique généralement reconnu, tel qu’il peut être reflété dans les normes techniques pertinentes.

Il faut ici noter que ces obligations ne s’appliquent pas dans la mesure où les systèmes d’IA remplissent une fonction d’assistance pour l’édition standard ou ne modifient pas substantiellement les données d’entrée fournies par la personne qui utilise le système d’IA ou leur sémantique, ou lorsqu’ils sont autorisés par la loi à détecter, prévenir, enquêter ou poursuivre des infractions pénales.

Contenus générés par l’IA : la transparence au programme – © Copyright WebLex

shutterstock_AIintelligencecontenu Contenus générés par l’IA : la transparence au programme

Crédit d'impôt innovation : attention au statut de PME

Crédit d'impôt innovation : attention au statut de PME

Le crédit d’impôt innovation est réservé aux petites et moyennes entreprises (PME) au sens du droit européen. Mais, lorsqu’une entreprise rejoint un groupe de sociétés ou connaît une forte croissance, l’appréciation de ce statut peut soulever des difficultés, comme le rappelle une affaire récente…

Crédit d’impôt innovation : une perte du statut de PME différée

Pour bénéficier du crédit d’impôt innovation, une entreprise doit répondre à la définition européenne de la PME. Cette qualité s’apprécie notamment au regard de l’effectif, du chiffre d’affaires et du total du bilan.

Lorsque l’entreprise appartient à un groupe, ces critères doivent toutefois être appréciés en tenant compte des données des entreprises qui lui sont liées.

C’est précisément ce dernier point qui a opposé une société à l’administration fiscale dans une affaire récente.

Dans cette affaire, une société estime remplir les conditions pour bénéficier du crédit d’impôt innovation au titre de l’année 2020 et en demande le remboursement.

Ce que lui refuse l’administration fiscale qui constate qu’à la suite de l’intégration de la société dans un groupe en 2019, les seuils européens applicables aux PME, appréciés au niveau de l’ensemble des entreprises liées au sein du groupe, étaient dépassés.

Restait alors à déterminer à partir de quelle date cette perte du statut de PME produisait ses effets.

Le juge rappelle que le dépassement des seuils n’entraîne pas, à lui seul, la perte immédiate de la qualité de PME. Celle-ci n’intervient qu’à compter de la 2e année qui suit le dépassement des seuils.

Or, ici, les seuils ayant été franchis une 1re fois en 2019, puis une 2e fois en 2020. La société ne remplissait plus les conditions requises pour bénéficier du crédit d’impôt innovation au titre de l’année 2020.

Crédit d’impôt innovation : attention au statut de PME – © Copyright WebLex

shutterstock_creditimpotsinnovation Crédit d'impôt innovation : attention au statut de PME