Transport : une aide reconduite pour l’achat de carburant

Transport : une aide reconduite pour l’achat de carburant

Parmi l’ensemble des aides sectorielles proposées par le Gouvernement pour pallier les conséquences de la situation au Moyen-Orient sur le prix des carburants, une est proposée au bénéfice des entreprises du secteur du transport public routier. Une 2ème itération de cette aide est mise en place…

Aide pour l’achat de carburant : une 2nde période d’accompagnement

Depuis le mois d’avril 2026, le Gouvernement a mis en place de nombreuses aides financières à destination des professionnels les plus lourdement impactés par la hausse des prix des carburants.

Parmi les premières aides annoncées, l’une concernait les entreprises du secteur du transport public routier, à savoir les entreprises de :

  • transport de marchandises ;
  • transport de personnes ;
  • transport sanitaire, hors taxi.

Cette aide prend la forme d’une somme forfaitaire versée pour chaque véhicule et peut atteindre 60 000 € par entreprise.

Le montant perçu par chaque entreprise dépend de la composition de sa flotte. Il est obtenu en additionnant les sommes correspondantes à chacun des véhicules détenus selon le référentiel qui peut être consulté ici.

Ce dispositif est reconduit pour une 2ème période d’accompagnement des entreprises.

Si, dans les grandes lignes, le dispositif reste le même, des modifications sont apportées concernant l’éligibilité des entreprises sollicitant une aide supérieure à 5 000 €.

Désormais, sont éligibles les entreprises dont le ratio du résultat courant avant impôts sur le chiffre d’affaires est inférieur ou égal à 3 % sur les deux derniers exercices comptables clos avant la date du 30 avril 2026, ou sur le dernier exercice pour les entreprises ne disposant que d’un exercice comptable clos avant la date du 30 avril 2026.

Pour les entreprises ne disposant pas d’exercice comptable clos avant la date du 30 avril 2026, l’aide est plafonnée à 5 000 €.

Il est précisé que les aides visées par ce dispositif sont cumulables avec celles du 1er dispositif.

Concernant les aides perçues supérieures à 5 000 €, un dispositif de contrôle est prévu afin de s’assurer que l’aide ne soit versée qu’aux entreprises les plus touchées par la hausse des prix des carburants.

Les entreprises ayant reçu plus de 5 000 €, tout en affichant un excédent brut d’exploitation, minoré des aides du 1er et du 2nd dispositif, supérieur à 90 % de celui de l’exercice précédent, devront restituer l’aide.

Elles devront fournir à l’Agence des services de paiement (ASP) avant le 1er septembre 2027 les justificatifs permettant d’établir ou non le respect de cette condition.

En cas de non-transmission de ces justificatifs, l’aide sera récupérée, peu importe les résultats de l’entreprise.

Transport : une aide reconduite pour l’achat de carburant – © Copyright WebLex
Shutterstock_aidescarburanttransport Transport : une aide reconduite pour l’achat de carburant

Contrôle fiscal : le délai de conservation des documents s’allonge

Contrôle fiscal : le délai de conservation des documents s’allonge

Les particuliers et les entreprises sont tenus de conserver pendant une durée minimale les documents susceptibles d’être demandés par l’administration fiscale dans le cadre d’un contrôle. Afin de tenir compte de l’allongement de certains délais de reprise de l’administration, la loi de lutte contre les fraudes sociales et fiscales allonge cette durée de conservation. Pour quelle durée ?

Une durée de conservation alignée sur les délais de reprise de l’administration

Les particuliers et les entreprises sont tenus de conserver pendant une durée minimale les livres, registres, documents comptables, factures et, plus généralement, toutes les pièces susceptibles d’être demandées par l’administration fiscale dans le cadre de l’exercice de ses droits de communication, d’enquête ou de contrôle. Sont notamment concernés :

  • les livres comptables (livre-journal, grand livre, livre d’inventaire lorsqu’il est tenu) ;
  • les balances comptables ;
  • les comptes annuels ;
  • les factures émises et reçues, devis et bons de commande et de livraison ;
  • les relevés bancaires ;
  • les contrats ;
  • les justificatifs de frais ;
  • les déclarations fiscales ;
  • et, plus généralement, tout document permettant de justifier les écritures comptables ou les éléments déclarés à l’administration fiscale.

Cette obligation concerne également les pièces justificatives relatives aux opérations ouvrant droit à déduction en matière de TVA.

Jusqu’à présent, ces documents devaient être conservés pendant 6 ans, à compter de la dernière opération mentionnée sur les livres ou registres ou, selon les cas, de la date d’établissement des documents concernés.

Cette situation pouvait conduire à une situation paradoxale : l’administration pouvait contrôler une période de 10 ans alors même que le contribuable n’était plus tenu de conserver l’ensemble des documents permettant de justifier sa situation sur toute cette période.

La loi de lutte contre les fraudes sociales et fiscales porte désormais cette durée de conservation à 10 ans.

L’objectif est d’aligner l’obligation de conservation des documents sur les délais de reprise dont dispose l’administration dans certaines situations particulières, notamment lorsqu’elle peut remonter jusqu’à 10 années en arrière pour procéder à des rectifications.

En portant le délai de conservation à 10 ans, le législateur met donc fin à une incohérence et aligne désormais la durée de conservation des documents sur le délai maximal pendant lequel l’administration peut exercer son droit de reprise dans ces situations particulières.

En pratique, cette réforme implique pour les entreprises de revoir, si nécessaire, leurs procédures d’archivage, qu’elles soient papier ou dématérialisées.

Elles devront veiller à conserver pendant 10 ans l’ensemble des documents entrant dans le champ de cette obligation afin d’être en mesure de répondre à toute demande de l’administration fiscale en cas de contrôle.

Cette évolution suppose également d’anticiper les capacités de stockage et les modalités de conservation des documents numériques, dont l’intégrité, la lisibilité et l’accessibilité devront être garanties pendant toute cette période.

Cette nouvelle durée de conservation s’applique aux documents et pièces dont le délai de conservation expire après le 1er janvier 2027.

Contrôle fiscal : le délai de conservation des documents s’allonge – © Copyright WebLex

Shutterstock_delaiconservation Contrôle fiscal : le délai de conservation des documents s’allonge

Petits colis importés : la France suspend sa taxe nationale

Petits colis importés : la France suspend sa taxe nationale

Les petits colis importés depuis des pays situés hors de l’Union européenne ne bénéficient plus d’une exonération systématique de droits de douane. Après avoir instauré, depuis le 1er mars 2026, une taxe nationale destinée à anticiper une réforme européenne, la France suspend ce dispositif au profit d’un droit de douane harmonisé. On fait le point…

Taxe petit colis : une harmonisation européenne qui remplace le dispositif français

La loi de finances pour 2026 a instauré une taxe sur les petits colis importés d’une valeur inférieure ou égale à 150 € expédiés depuis un territoire situé hors de l’Union européenne (UE).

Cette taxe, applicable depuis le 1er mars 2026, poursuivait un double objectif : mettre fin à l’avantage concurrentiel dont bénéficiaient certaines plateformes de commerce en ligne établies hors de l’UE, dont les colis échappaient jusqu’alors aux droits de douane, et anticiper la mise en place d’un dispositif harmonisé à l’échelle européenne.La loi de finances pour 2026 prévoyait que la taxe française serait abrogée dès que le dispositif européen entrerait en vigueur.

Cette réforme européenne entre désormais en application.

Depuis le 1er juillet 2026, un droit de douane forfaitaire de 3 € par catégorie d’article est perçu sur les colis d’une valeur inférieure ou égale à 150 € importés depuis un pays tiers à l’UE.

Ce droit est dû par les plateformes de vente en ligne concernées. Les recettes sont perçues par l’UE, qui reverse 25 % de leur montant à l’État membre chargé de la réception et du dédouanement des colis.

Conséquence de cette harmonisation : la France suspend l’application de sa taxe nationale à compter du 1er juillet 2026.

Le dispositif devrait encore évoluer à compter du 1er novembre 2026 avec la mise en place d’une redevance européenne destinée à couvrir les frais de gestion liés au traitement de ces flux de colis.

Les modalités d’application de cette redevance doivent encore être précisées. Affaire à suivre…

Petits colis importés : la France suspend sa taxe nationale – © Copyright WebLex

Shutterstock_taxepetitcolisEU Petits colis importés : la France suspend sa taxe nationale

Soldes d’été : prolongation sous l’effet de la canicule

Soldes d’été : prolongation sous l’effet de la canicule

Les dates auxquelles se tiennent les soldes sont strictement encadrées. Cependant, du fait des circonstances météorologiques, une adaptation est envisagée pour les soldes en cours…

Soldes d’été : 1 semaine supplémentaire pour faire des affaires

Les commerçants ne peuvent pas librement décider de la mise en place de soldes. Au cours d’une année, 2 périodes sont prévues :

  • les soldes d’hiver qui débutent le 2ème mercredi du mois de janvier à 8 heures du matin (cette date est avancée au 1er mercredi du mois de janvier lorsque le 2ème mercredi intervient après le 12 du mois) ;
  • les soldes d’été qui débutent le dernier mercredi du mois de juin à 8 heures du matin (cette date est avancée à l’avant-dernier mercredi du mois de juin lorsque le dernier mercredi intervient après le 28 du mois).

Une fois le point de départ identifié, il est établi que les soldes se poursuivent pour une durée de 4 semaines.

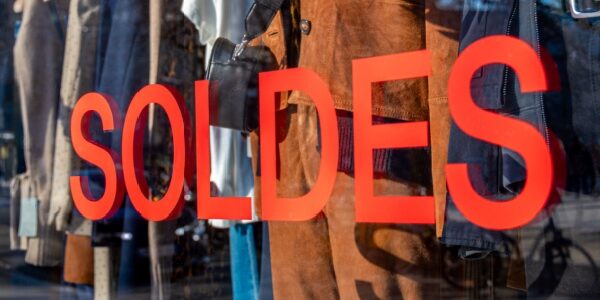
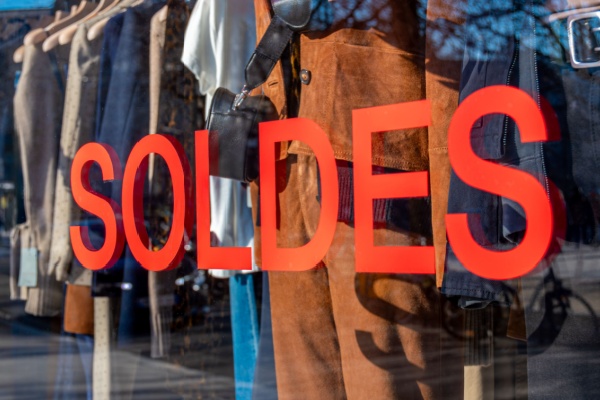
Cependant, du fait de la canicule actuelle, les soldes d’été sont exceptionnellement portés à 5 semaines.

De ce fait, les dates des soldes d’été sont désormais fixées du 24 juin au 28 juillet 2026.

Attention néanmoins : ces dates et cette prolongation ne concernent pas tous les territoires français. Plusieurs d’entre eux dépendent de règles de fixation des soldes différentes (consultables ici), pour lesquels les dates restent inchangées.

Soldes d’été : prolongation sous l’effet de la canicule – © Copyright WebLex

Shutterstock_soldesete Soldes d’été : prolongation sous l’effet de la canicule

Petits colis importés : la France suspend sa taxe nationale

Petits colis importés : la France suspend sa taxe nationale

Les petits colis importés depuis des pays situés hors de l’Union européenne ne bénéficient plus d’une exonération systématique de droits de douane. Après avoir instauré, depuis le 1er mars 2026, une taxe nationale destinée à anticiper une réforme européenne, la France suspend ce dispositif au profit d’un droit de douane harmonisé. On fait le point…

Taxe petit colis : une harmonisation européenne qui remplace le dispositif français

La loi de finances pour 2026 a instauré une taxe sur les petits colis importés d’une valeur inférieure ou égale à 150 € expédiés depuis un territoire situé hors de l’Union européenne (UE).

Cette taxe, applicable depuis le 1er mars 2026, poursuivait un double objectif : mettre fin à l’avantage concurrentiel dont bénéficiaient certaines plateformes de commerce en ligne établies hors de l’UE, dont les colis échappaient jusqu’alors aux droits de douane, et anticiper la mise en place d’un dispositif harmonisé à l’échelle européenne.La loi de finances pour 2026 prévoyait que la taxe française serait abrogée dès que le dispositif européen entrerait en vigueur.

Cette réforme européenne entre désormais en application.

Depuis le 1er juillet 2026, un droit de douane forfaitaire de 3 € par catégorie d’article est perçu sur les colis d’une valeur inférieure ou égale à 150 € importés depuis un pays tiers à l’UE.

Ce droit est dû par les plateformes de vente en ligne concernées. Les recettes sont perçues par l’UE, qui reverse 25 % de leur montant à l’État membre chargé de la réception et du dédouanement des colis.

Conséquence de cette harmonisation : la France suspend l’application de sa taxe nationale à compter du 1er juillet 2026.

Le dispositif devrait encore évoluer à compter du 1er novembre 2026 avec la mise en place d’une redevance européenne destinée à couvrir les frais de gestion liés au traitement de ces flux de colis.

Les modalités d’application de cette redevance doivent encore être précisées. Affaire à suivre…

Petits colis importés : la France suspend sa taxe nationale – © Copyright WebLex

Shutterstock_taxepetitcolisEU Petits colis importés : la France suspend sa taxe nationale

Travailleur handicapé en ESAT : du nouveau pour le carnet de parcours et de compétences

Travailleur handicapé en ESAT : du nouveau pour le carnet de parcours et de compétences

Dans le cadre de l’accompagnement des travailleurs handicapés accueillis en établissement ou service d’accompagnement par le travail (ESAT), la réglementation vient tout juste de préciser les mentions du carnet de parcours et de compétence : quelles sont-elles ?

Carnet de parcours et de compétence : un format et des rubriques précisés

Les travailleurs handicapés accueillis en établissement ou service d’accompagnement par le travail (ESAT) disposent d’un carnet de parcours et de compétences.

Pour rappel, ce carnet a vocation à attester des compétences, formations et expériences professionnelles du travailleur handicapé accueilli en ESAT. Il appartient au travailleur, qui en est le porteur :

  • de faciliter l’évaluation annuelle de son projet personnalisé ;
  • d’assurer la traçabilité et la continuité de son parcours professionnel ;
  • de favoriser la coordination entre les professionnels qui l’accompagnent.

Il peut également être transmis, avec l’accord du travailleur, à tout acteur intervenant dans son parcours professionnel. Depuis le 26 juin 2026, on en sait un peu plus sur les caractéristiques de ce carnet.

Tout d’abord, on sait désormais que ce carnet peut être établi sous format papier ou numérique. Dans l’hypothèse d’un format numérique, le carnet doit s’articuler avec le dossier informatisé de l’usager mis en place par la structure d’accompagnement, sans pour autant s’y substituer.

Quelle que soit sa forme, le carnet doit être accessible et consultable de manière permanente. Il doit aussi être rédigé dans un langage accessible, en recourant, selon les besoins, au « facile à lire et à comprendre » (FALC) ou à la communication alternative et améliorée (CAA).

Il doit être actualisé régulièrement, au moins une fois par an, à l’occasion de l’entretien d’évaluation professionnelle, avec la participation active de la personne accompagnée, dans une logique d’auto-évaluation.

Ensuite, s’agissant de son contenu, on connaît désormais les rubriques obligatoires que doit comporter ce carnet. Il doit, au minimum, mentionner les informations relatives :

  • aux caractéristiques du travailleur : identité, coordonnées, degré d’autonomie, besoins de compensation éventuels, modalité d’accueil à temps plein ou à temps partiel ;
  • à ses compétences : formations suivies et validées, évaluations des connaissances et compétences, participation citoyenne au sein de l’établissement ou du service ;
  • à son parcours professionnel : situation antérieure, stages, mises en situation professionnelle, missions hors les murs, métiers exercés, évolution des activités, expériences en milieu ordinaire ou adapté, formations suivies et perspectives professionnelles.

Travailleur handicapé en ESAT : du nouveau pour le carnet de parcours et de compétences – © Copyright WebLex

Shutterstock_travailleurhandicapes Travailleur handicapé en ESAT : du nouveau pour le carnet de parcours et de compétences

Sûreté des ports : un axe de lutte contre le narcotrafic

Sûreté des ports : un axe de lutte contre le narcotrafic

La loi du 13 juin 2025 visant à sortir la France du piège du narcotrafic a instauré de nouveaux mécanismes de lutte contre le trafic de drogue dont plusieurs relatifs à la sûreté portuaire. Le Gouvernement a récemment apporté des précisions sur le renforcement du cadre applicable aux enquêtes administratives et à la surveillance des ports.

Renforcement de la sûreté dans les ports et de la surveillance du personnel

Pour accéder à certains postes, parce qu’ils relèvent de la souveraineté de l’État, des domaines de la sécurité ou de la défense, les candidats peuvent faire l’objet d’une enquête administrative.

Cette enquête permet de vérifier l’absence d’incompatibilité entre la personne et le poste pour lequel elle est envisagée.

Depuis la loi visant à sortir la France du piège du narcotrafic, cette enquête a été élargie aux cas où le poste expose la personne à des risques de corruption ou de menaces liées à la criminalité organisée.

De nouveaux postes et missions sont maintenant concernés par ce type d’enquête, dont la liste complète est disponible ici, à savoir :

  • les professionnels de l’automobile habilités à transmettre des données dans le système d’immatriculation des véhicules (fichier SIV) ;
  • les personnels accédant aux systèmes d’information ou au système d’exploitation des ports et installations portuaires ;
  • les personnels des ports et installations portuaires (notamment les agents de sûreté, les agents chargés des contrôles et des vérifications de sûretés, les pilotes maritimes, etc.) ;
  • le président et les membres du directoire d’un grand port fluvio-maritime ou d’un grand port maritime.

L’enquête administrative préalable à la nomination du président et des membres du directoire d’un grand port fait l’objet d’une procédure qui lui est propre et qui fait intervenir le préfet pour les membres du directoire et le ministre chargé des ports maritimes pour le président du directoire.

Notez que cette enquête est renouvelée chaque année, afin de vérifier que le comportement du président ou d’un membre du directoire n’est pas incompatible avec ses missions.

Dans la même logique, des enquêtes peuvent être menées dans le cadre de la délivrance d’une autorisation pour accéder à :

  • une zone à accès restreint d’un port ou d’une installation portuaire ;
  • une installation portuaire dans laquelle des conteneurs sont déchargés, chargés, transbordés ou manutentionnés ;
  • une installation portuaire présentant des risques élevés et ne comprenant pas de zone à accès restreint.

Les modalités renforcées et concrètes de la mise en œuvre des mesures de sûretés, mises à jour ici, ont également été précisées, notamment en matière de définitions des termes techniques, de procédures de contrôle d’accès, de gestion des titres d’accès et d’obligations à la charge des exploitants de ports.

Sûreté des ports : un axe de lutte contre le narcotrafic – © Copyright WebLex

Shutterstock_loinarcotraficportuaire Sûreté des ports : un axe de lutte contre le narcotrafic

Santé : plus d’étudiants pour l’orientation des urgences

Santé : plus d’étudiants pour l’orientation des urgences

Les centres de réception et de régulation des appels (CRRA) permettent de traiter et d’orienter les appels liés à des urgences médicales dans les établissements de santé. Sous certaines conditions, ils peuvent recourir aux étudiants en santé afin de faciliter la gestion et la régulation des appels…

CRRA : un renfort pour fluidifier les réponses

Dans les établissements de santé, les centres de réception et de régulation des appels (CRRA) reçoivent les appels de potentiels patients pour le compte des services d’aide médicale d’urgence (SAMU) et des services d’accès aux soins (SAS).

Afin de fluidifier ces services de communication, les CRRA peuvent avoir recours aux services d’étudiants en santé.

Jusqu’à présent, cette possibilité n’était ouverte qu’aux étudiants ayant validé la 3ème année du premier cycle des études de médecine.

Depuis le 27 juin 2026, cette possibilité a été étendue à d’autres catégories d’étudiants, à savoir :

  • les étudiants en médecine ayant validé la 2ème année du premier cycle ;
  • les étudiants en pharmacie ayant validé la 2ème année du premier cycle ;
  • les étudiants en maïeutique ayant validé la 2ème année du premier cycle ;
  • les étudiants infirmiers ayant été admis en 3ème année.

Il est rappelé que les étudiants qui rejoignent un CRRA devront suivre une formation d’au minimum 5 jours, dispensée par un assistant de régulation médicale diplômé.

Un contrat de vacation ou un contrat à durée déterminée doit être signé dans les 2 jours suivant la prise de fonction de l’étudiant.

Santé : plus d’étudiants pour l’orientation des urgences – © Copyright WebLex

Shutterstock_vacationsante%20 Santé : plus d’étudiants pour l’orientation des urgences

Fraude fiscale : le rôle des conseils sous surveillance

Fraude fiscale : le rôle des conseils sous surveillance

Le dispositif permettant de sanctionner les professionnels ayant participé à des manquements fiscaux commis par leurs clients est élargi. S’il visait jusqu’à présent les situations les plus graves, il concernera désormais de nouveaux cas de manquements sanctionnés par l’administration fiscale. Lesquels ?

Sanction des conseils ayant participé à des manquements fiscaux : de nouveaux cas dans le viseur

Dans le système fiscal français visant à lutter contre la fraude, il est prévu une amende à l’encontre des professionnels exerçant une activité de conseil juridique, financier ou comptable, ou assurant la détention de biens ou de fonds pour le compte de tiers, lorsqu’ils ont sciemment apporté leur concours à la commission d’un manquement fiscal par un particulier ou une entreprise.

Jusqu’à présent, cette sanction était principalement applicable lorsque le contribuable avait fait l’objet des pénalités les plus lourdes, correspondant aux situations de fraude ou d’abus les plus caractérisés et impliquant une majoration de 80 %.

La loi de lutte contre les fraudes sociales et fiscales étend désormais ce dispositif aux cas dans lesquels les manquements du contribuable sont sanctionnés par une majoration de 40 %.

Sont notamment concernés les cas de manquement délibéré, les défauts de dépôt de déclaration après mise en demeure, ainsi que certains cas d’abus de droit.

Cette extension conduit à élargir le champ des situations dans lesquelles la responsabilité d’un professionnel du conseil peut être engagée.

La mise en œuvre de l’amende suppose que l’administration établisse le rôle du professionnel dans la réalisation du manquement fiscal.

Elle doit ainsi démontrer que le conseil a apporté une aide effective ayant permis la commission de l’irrégularité et qu’il avait connaissance du caractère non conforme du schéma mis en place.

En pratique, ces conditions de mise en œuvre limitent encore le recours à ce dispositif, qui demeure dépendant d’une appréciation au cas par cas des éléments de fait.

Fraude fiscale : le rôle des conseils sous surveillance – © Copyright WebLex

Shutterstock_sanctionsconseils Fraude fiscale : le rôle des conseils sous surveillance

Fraude fiscale : le rôle des conseils sous surveillance

Fraude fiscale : le rôle des conseils sous surveillance

Le dispositif permettant de sanctionner les professionnels ayant participé à des manquements fiscaux commis par leurs clients est élargi. S’il visait jusqu’à présent les situations les plus graves, il concernera désormais de nouveaux cas de manquements sanctionnés par l’administration fiscale. Lesquels ?

Sanction des conseils ayant participé à des manquements fiscaux : de nouveaux cas dans le viseur

Dans le système fiscal français visant à lutter contre la fraude, il est prévu une amende à l’encontre des professionnels exerçant une activité de conseil juridique, financier ou comptable, ou assurant la détention de biens ou de fonds pour le compte de tiers, lorsqu’ils ont sciemment apporté leur concours à la commission d’un manquement fiscal par un particulier ou une entreprise.

Jusqu’à présent, cette sanction était principalement applicable lorsque le contribuable avait fait l’objet des pénalités les plus lourdes, correspondant aux situations de fraude ou d’abus les plus caractérisés et impliquant une majoration de 80 %.

La loi de lutte contre les fraudes sociales et fiscales étend désormais ce dispositif aux cas dans lesquels les manquements du contribuable sont sanctionnés par une majoration de 40 %.

Sont notamment concernés les cas de manquement délibéré, les défauts de dépôt de déclaration après mise en demeure, ainsi que certains cas d’abus de droit.

Cette extension conduit à élargir le champ des situations dans lesquelles la responsabilité d’un professionnel du conseil peut être engagée.

La mise en œuvre de l’amende suppose que l’administration établisse le rôle du professionnel dans la réalisation du manquement fiscal.

Elle doit ainsi démontrer que le conseil a apporté une aide effective ayant permis la commission de l’irrégularité et qu’il avait connaissance du caractère non conforme du schéma mis en place.

En pratique, ces conditions de mise en œuvre limitent encore le recours à ce dispositif, qui demeure dépendant d’une appréciation au cas par cas des éléments de fait.

Fraude fiscale : le rôle des conseils sous surveillance – © Copyright WebLex

Shutterstock_sanctionsconseils Fraude fiscale : le rôle des conseils sous surveillance