Lutte contre la fraude : le partage d'informations s'intensifie entre administrations

Lutte contre la fraude : le partage d'informations s'intensifie entre administrations

La lutte contre les fraudes sociales et fiscales repose en grande partie sur la capacité des administrations à croiser les informations dont elles disposent. Dans cette logique, la loi relative à la lutte contre les fraudes sociales et fiscales renforce les échanges de données entre les administrations. Explications…

Des échanges de données élargis pour renforcer les contrôles

Pour détecter les fraudes, les administrations et organismes chargés d’une mission de contrôle disposent déjà de nombreux droits de communication et d’accès à certaines informations détenues par d’autres services.

La loi relative à la lutte contre les fraudes sociales et fiscales poursuit cette logique en élargissant les situations dans lesquelles ces échanges sont possibles et en ouvrant l’accès à de nouvelles données.

Ainsi, les agents de l’administration fiscale et des douanes chargés d’un contrôle pourront désormais, sous réserve de l’autorisation du procureur de la République ou du juge d’instruction, utiliser les informations et documents recueillis dans le cadre d’une enquête judiciaire lorsqu’ils sont utiles à leurs missions de contrôle.

La loi facilite également la lutte contre les fraudes aux prestations sociales. Les organismes chargés d’instruire ou de verser une prestation sociale ou un avantage pourront désormais vérifier, auprès de l’administration fiscale, que le relevé d’identité bancaire communiqué correspond bien à un compte ouvert au nom du bénéficiaire.

Cette vérification s’effectuera automatiquement grâce à une consultation sécurisée du fichier des comptes bancaires, qui se limitera à une réponse positive ou négative, sans transmission des coordonnées bancaires.

Les moyens de contrôle des organismes sociaux sont également renforcés. Les organismes de Sécurité sociale, les caisses de mutualité sociale agricole, France Travail, certains services sociaux, ainsi que les départements bénéficieront d’un accès direct à de nouvelles informations fiscales et patrimoniales afin de contrôler les déclarations des allocataires, notamment dans le cadre de la lutte contre la fraude au revenu de solidarité active (RSA).

Les départements pourront également accéder à certaines données afin de faciliter la récupération des aides sociales sur les successions lorsque la réglementation le prévoit.

Dans le même esprit, les services consulaires chargés d’instruire les demandes d’aides sociales ou de bourses scolaires destinées aux Français établis hors de France disposeront eux aussi d’un accès direct à certaines informations fiscales nécessaires à l’exercice de leurs missions.

La loi renforce également les contrôles portant sur les organismes sans but lucratif. Les services du ministère de l’Intérieur chargés de vérifier le respect de leurs obligations de transparence financière pourront désormais consulter directement plusieurs données fiscales et patrimoniales afin de mener leurs vérifications.

Enfin, les échanges d’informations sont également étendus au profit d’autres acteurs. L’administration fiscale transmettra aux organismes d’assurance, de prévoyance et de retraite les informations nécessaires au calcul des contributions sociales dues sur les revenus de remplacement qu’ils versent.

De son côté, l’Autorité des marchés financiers communiquera à l’administration fiscale les informations utiles au contrôle des obligations déclaratives applicables aux actifs numériques.

À travers l’ensemble de ces mesures, le but poursuivi est de favoriser une meilleure circulation de l’information entre les administrations afin de détecter plus rapidement les fraudes, de sécuriser l’attribution des aides publiques et d’améliorer l’efficacité des contrôles.

Lutte contre la fraude : le partage d’informations s’intensifie entre administrations – © Copyright WebLex
Shutterstock_echangeinfosadmi Lutte contre la fraude : le partage d'informations s'intensifie entre administrations

Taxe annuelle de 3 % sur les immeubles : les conditions d'exonération évoluent

Taxe annuelle de 3 % sur les immeubles : les conditions d'exonération évoluent

Les sociétés et autres structures détenant directement ou indirectement des immeubles situés en France peuvent, sous certaines conditions, être exonérées de la taxe annuelle de 3 %. La loi relative à la lutte contre les fraudes sociales et fiscales renforce les obligations déclaratives ouvrant droit à cette exonération et crée une nouvelle formalité pour certaines structures étrangères.

Taxe annuelle de 3 % sur les immeubles : une nouvelle déclaration annuelle

Pour rappel, la taxe annuelle de 3 % s’applique, en principe, aux sociétés, organismes, fiducies et structures assimilées qui détiennent directement ou indirectement un ou plusieurs immeubles situés en France.

Afin de favoriser la transparence des structures de détention immobilière, plusieurs cas d’exonération sont toutefois prévus. Pour en bénéficier, les redevables doivent communiquer à l’administration fiscale les informations permettant d’identifier les immeubles concernés, ainsi que les personnes qui les détiennent.

Jusqu’à présent, certaines sociétés pouvaient remplir cette obligation en prenant simplement l’engagement de communiquer ces informations à la demande de l’administration fiscale.

Cette possibilité est désormais supprimée.

À compter de 2027, les sociétés et autres structures concernées devront obligatoirement déposer une déclaration annuelle, au plus tard le 15 mai, pour bénéficier de l’exonération.

La loi crée également une nouvelle obligation pour les sociétés et autres structures qui ne disposent pas d’un établissement stable en France. Elles devront désigner, dans cette déclaration, un représentant établi en France, habilité à recevoir pour leur compte l’ensemble des communications, actes de procédure et notifications de l’administration fiscale relatifs au contrôle de cette taxe.

À défaut d’une telle désignation, la loi prévoit que la société ou la structure connue de l’administration la plus proche des immeubles dans la chaîne de détention sera réputée recevoir ces actes pour le compte de la société concernée.

Par ces nouvelles mesures, l’objectif visé est de renforcer la transparence des structures détenant des biens immobiliers en France et faciliter les contrôles de l’administration fiscale.

Taxe annuelle de 3 % sur les immeubles : les conditions d’exonération évoluent – © Copyright WebLex

Shutterstock_taxeimmeuble Taxe annuelle de 3 % sur les immeubles : les conditions d'exonération évoluent

Fonds de dotation : attention à l’inactivité !

Fonds de dotation : attention à l’inactivité !

La loi relative à la lutte contre les fraudes sociales et fiscales a instauré une hypothèse qui peut aboutir à la dissolution d’un fonds de dotation. Sous quelles conditions ?

2 ans d’inactivité = risque de dissolution

Pour rappel, un fonds de dotation est une structure à but non lucratif qui a pour objectif la collecte et la capitalisation de fonds privés afin d’en affecter les revenus dans une mission d’intérêt général.

Cette mission peut être mener soit directement par le fonds, soit par le biais d’une autre structure qu’elle soutient financièrement.

Jusqu’à présent, il était possible pour les pouvoirs publics, dans certains cas et sous conditions, de saisir le juge pour qu’il prononce la dissolution du fonds de dotation.

Si cela reste d’actualité, il est à présent possible pour les autorités compétentes de dissoudre un fonds de dotation, sans passer par le juge, en cas d’inactivité pendant 2 ans consécutifs.

Les autorités doivent respecter 2 conditions cumulatives :

  • inviter le fonds à présenter ses observations ;
  • faire publier la décision de dissolution au Journal officiel dans un délai d’un mois.

Fonds de dotation : attention à l’inactivité ! – © Copyright WebLex

Shutterstock_loifraudesdissolution Fonds de dotation : attention à l’inactivité !

Offre publique : modification des délais de recours contre les décisions de l’AMF

Offre publique : modification des délais de recours contre les décisions de l’AMF

L’Autorité des marchés financiers (AMF) a pour mission de veiller au bon fonctionnement des marchés financiers. À cet effet, elle est amenée à intervenir dans les processus d’offres publiques d’entreprises cotées. Les décisions qu’elle prend dans ce cadre sont susceptibles de recours, mais dans quelles conditions ?

Recours contre une décision individuelle de l’AMF : 2 situations d’exception

L’Autorité des marchés financiers (AMF) a un rôle d’encadrement et de contrôle des opérations d’offres publiques d’entreprises cotées.

Les décisions prises par l’AMF à l’occasion de cette mission sont susceptibles d’être contestées par toute personne intéressée, sous réserve de respecter des délais de recours fixés comme suit :

  • 10 jours pour les décisions individuelles ;
  • 2 mois pour les décisions individuelles de sanction.

Pour autant, des exceptions viennent d’être créées pour répondre à 2 cas de figure précis. Elles visent les décisions portant sur :

  • la réunion des conditions requises pour l’ouverture de la période de pré-offre ;
  • la date de mise en œuvre de la procédure de retrait obligatoire.

Dans ces 2 cas précis, il est prévu que le délai de recours est fixé à 15 jours.

La Cour d’appel de Paris devient la seule juridiction compétente pour connaitre de ces cas de figure et il est précisé qu’elle disposera de 3 mois pour rendre sa décision à compter de la déclaration de recours effective.

Offre publique : modification des délais de recours contre les décisions de l’AMF – © Copyright WebLex

Shutterstock_recoursoffrepublique Offre publique : modification des délais de recours contre les décisions de l’AMF

Fonds de dotation : attention à l’inactivité !

Fonds de dotation : attention à l’inactivité !

La loi relative à la lutte contre les fraudes sociales et fiscales a instauré une hypothèse qui peut aboutir à la dissolution d’un fonds de dotation. Sous quelles conditions ?

2 ans d’inactivité = risque de dissolution

Pour rappel, un fonds de dotation est une structure à but non lucratif qui a pour objectif la collecte et la capitalisation de fonds privés afin d’en affecter les revenus dans une mission d’intérêt général.

Cette mission peut être mener soit directement par le fonds, soit par le biais d’une autre structure qu’elle soutient financièrement.

Jusqu’à présent, il était possible pour les pouvoirs publics, dans certains cas et sous conditions, de saisir le juge pour qu’il prononce la dissolution du fonds de dotation.

Si cela reste d’actualité, il est à présent possible pour les autorités compétentes de dissoudre un fonds de dotation, sans passer par le juge, en cas d’inactivité pendant 2 ans consécutifs.

Les autorités doivent respecter 2 conditions cumulatives :

  • inviter le fonds à présenter ses observations ;
  • faire publier la décision de dissolution au Journal officiel dans un délai d’un mois.

Fonds de dotation : attention à l’inactivité ! – © Copyright WebLex

Shutterstock_loifraudesdissolution Fonds de dotation : attention à l’inactivité !

Lutte contre le blanchiment d’argent : les entreprises de domiciliation mises à contribution

Lutte contre le blanchiment d’argent : les entreprises de domiciliation mises à contribution

Afin d’affiner le maillage de la lutte contre le blanchiment d’argent et le financement du terrorisme, les pouvoirs publics ont élargi la liste des personnes ayant des obligations de surveillance et de formation à ce sujet. Ce sont à présent les entreprises de domiciliation qui sont mises à contribution.

Prestataires de domiciliation des entreprises : une formation à suivre

Pour rappel, une entreprise de domiciliation a pour activité la fourniture, comme son nom l’indique, d’une domiciliation à un entrepreneur ou à une société, et donc une adresse administrative.

Ce type d’activité fait l’objet d’un encadrement spécifique. Avant de proposer de telles prestations, l’entreprise doit être agréée par les pouvoirs publics.

Cet agrément nécessite que l’entreprise remplisse les conditions suivantes :

  • justifier la mise à disposition au profit des personnes domiciliées de locaux équipés conformes à la réglementation (notamment des locaux dotés d’une pièce propre à assurer la confidentialité nécessaire et à permettre une réunion régulière des organes chargés de la direction, de l’administration ou de la surveillance de l’entreprise domiciliée, ainsi que la tenue, la conservation et la consultation des livres, registres et documents prescrits par la réglementation) ;
  • justifier être propriétaire des locaux mis à la disposition de la personne domiciliée ou être titulaire d’un bail commercial portant sur ces locaux ;
  • ne pas avoir eu de condamnation définitive pour crime ou pour certaines infractions listées ici (notamment, blanchiment, corruption, trafic de drogues, prêts usuraires, etc.) ;
  • ne pas avoir été l’auteur de faits ayant donné lieu, depuis moins de 5 ans, à une sanction disciplinaire ou administrative de retrait de l’agrément de l’activité de domiciliation ;
  • ne pas avoir été frappée de faillite personnelle ou de l’une des mesures d’interdiction ou de déchéance.

Les conditions d’agrément ont été durcies puisqu’une nouvelle exigence préalable est demandée aux entreprises souhaitant offrir une prestation de domiciliation.

Ces dernières doivent ainsi justifier le suivi d’une formation en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme.

Notez que cette nouvelle condition doit encore être détaillée par le Gouvernement, notamment quant aux modalités d’organisation de cette formation et de son contenu.

Lutte contre le blanchiment d’argent : les entreprises de domiciliation mises à contribution – © Copyright WebLex

Shutterstock_loifraduesformation Lutte contre le blanchiment d’argent : les entreprises de domiciliation mises à contribution

Soldes d’été : prolongation sous l’effet de la canicule

Soldes d’été : prolongation sous l’effet de la canicule

Les dates auxquelles se tiennent les soldes sont strictement encadrées. Cependant, du fait des circonstances météorologiques, une adaptation est envisagée pour les soldes en cours…

Soldes d’été : 1 semaine supplémentaire pour faire des affaires

Les commerçants ne peuvent pas librement décider de la mise en place de soldes. Au cours d’une année, 2 périodes sont prévues :

  • les soldes d’hiver qui débutent le 2ème mercredi du mois de janvier à 8 heures du matin (cette date est avancée au 1er mercredi du mois de janvier lorsque le 2ème mercredi intervient après le 12 du mois) ;
  • les soldes d’été qui débutent le dernier mercredi du mois de juin à 8 heures du matin (cette date est avancée à l’avant-dernier mercredi du mois de juin lorsque le dernier mercredi intervient après le 28 du mois).

Une fois le point de départ identifié, il est établi que les soldes se poursuivent pour une durée de 4 semaines.

Cependant, du fait de la canicule actuelle, les soldes d’été sont exceptionnellement portés à 5 semaines.

De ce fait, les dates des soldes d’été sont désormais fixées du 24 juin au 28 juillet 2026.

Attention néanmoins : ces dates et cette prolongation ne concernent pas tous les territoires français. Plusieurs d’entre eux dépendent de règles de fixation des soldes différentes (consultables ici), pour lesquels les dates restent inchangées.

Soldes d’été : prolongation sous l’effet de la canicule – © Copyright WebLex

Shutterstock_soldesete Soldes d’été : prolongation sous l’effet de la canicule

Incendies dans le Languedoc-Roussillon : des mesures de soutien déployées par l’Urssaf

Incendies dans le Languedoc-Roussillon : des mesures de soutien déployées par l’Urssaf

À la suite des incendies survenus en Languedoc-Roussillon, l’Urssaf et le Conseil de la protection sociale des travailleurs indépendants (CPSTI) mettent en place des mesures d’urgence pour accompagner les usagers dont l’activité a été affectée.

Des mesures de soutien pour les employeurs, les travailleurs indépendants et les professions médicales et paramédicales

Les employeurs qui se trouvent temporairement dans l’impossibilité d’effectuer leurs déclarations en raison des incendies pourront bénéficier de la compréhension de l’Urssaf en cas de retard déclaratif.

Ils peuvent également demander le report de leurs échéances de cotisations, par la mise en place d’un délai de paiement. Dans ce cadre, les pénalités et majorations de retard feront l’objet d’une remise d’office.

La demande peut être effectuée :

  • via la messagerie sécurisée de l’espace en ligne, rubrique « Messagerie », puis « Une formalité déclarative » et « Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
  • par téléphone au 3957.

Par ailleurs, les travailleurs indépendants touchés peuvent, eux aussi, demander un report de leurs échéances de cotisations, sans application de pénalités, ni majorations de retard.

La demande s’effectue :

  • via la messagerie sécurisée de l’espace en ligne, rubrique « Messagerie », puis « Une formalité déclarative » et « Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
  • par téléphone au 3698. En cas de baisse prévisible de l’activité par rapport à l’année précédente, il est également possible de demander une diminution des cotisations provisionnelles depuis l’espace en ligne.

Par ailleurs, le CPSTI active un plan d’urgence pour les indépendants victimes des incendies. Une aide financière pouvant aller jusqu’à 2 000 € peut être accordée, sous conditions, aux travailleurs indépendants sinistrés. Cette aide concerne notamment les artisans, commerçants et professionnels libéraux relevant du CPSTI et de la Cipav.

Une fois le formulaire reçu par l’organisme concerné, le délai de mise en paiement est annoncé à 15 jours.

Notez que les praticiens et auxiliaires médicaux peuvent également bénéficier d’un report de leurs échéances de cotisations grâce à la mise en place d’un délai de paiement.

Ils peuvent contacter l’Urssaf par les mêmes canaux que les employeurs ou les travailleurs indépendants, ou appeler le 0 806 804 209.

Une aide d’action sociale peut aussi être envisagée auprès de leur caisse de retraite, notamment :

  • la CARMF pour les médecins ;
  • la CARCDSF pour les chirurgiens-dentistes et sages-femmes ;
  • la CARPIMKO pour les infirmiers libéraux, kinésithérapeutes, orthophonistes, orthoptistes et pédicures-podologues.

Pour rappel, l’Urssaf précise que toutes les démarches effectuées sur ses sites et toutes ses offres de service sont gratuites.

Incendies dans le Languedoc-Roussillon : des mesures de soutien déployées par l’Urssaf – © Copyright WebLex

Shutterstock_incendielanguedoc Incendies dans le Languedoc-Roussillon : des mesures de soutien déployées par l’Urssaf

Transports de patients : des trajets bientôt mieux tracés

Transports de patients : des trajets bientôt mieux tracés

Pour lutter contre les facturations abusives, les transports remboursés par l’Assurance maladie vont faire l’objet d’un suivi renforcé. Selon quelles modalités et à partir de quand ?

Taxis et transports sanitaire : une nouvelle obligation d’équipement ?

Dans le cadre du renforcement de la lutte contre la fraude sociale, une nouvelle mesure vise les transports de patients pris en charge par l’Assurance maladie.

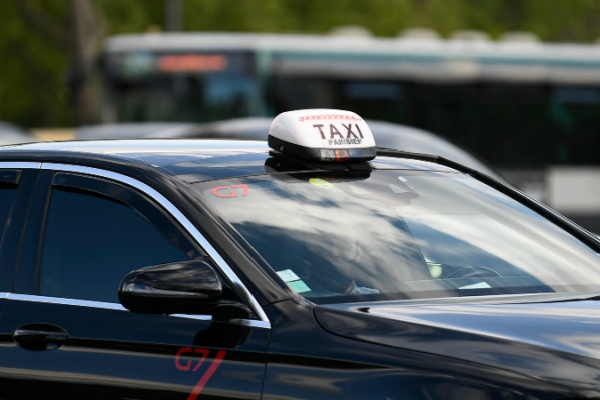
Sont concernés les taxis conventionnés et les entreprises de transport sanitaire, c’est-à-dire les professionnels qui réalisent des trajets pouvant être remboursés par l’Assurance maladie.

L’objectif est simple : vérifier plus facilement que les trajets facturés correspondent bien aux trajets réellement effectués.

Pour cela, l’ensemble des véhicules concernés devra être équipé d’un dispositif de géolocalisation certifié par l’Assurance maladie.

Ce dispositif doit permettre de mieux contrôler la réalité du déplacement, le trajet parcouru et la cohérence avec la facture transmise.

Les véhicules devront aussi disposer d’un système électronique de facturation intégré, afin de sécuriser la facturation des transports remboursés.

En pratique, cette mesure doit permettre de limiter les risques de fraude ou d’abus : trajets non réalisés, distances incohérentes, doublons de facturation ou prestations déclarées dans des conditions différentes de la réalité, etc.

Si la date précise d’entrée en vigueur de cette obligation reste encore à fixer, celle-ci devra être pleinement effective au plus tard le 1er janvier 2027.

Transports de patients : des trajets bientôt mieux tracés – © Copyright WebLex
Shutterstock_taxitransportsanitaire Transports de patients : des trajets bientôt mieux tracés

VTC : renforcement de la lutte contre le travail dissimulé

VTC : renforcement de la lutte contre le travail dissimulé

Pour lutter contre le travail dissimulé dans le secteur des VTC, les obligations pesant sur les exploitants et les plateformes de mise en relation vont être renforcées. Objectif : mieux contrôler les chauffeurs, les véhicules utilisés et prévenir toute tentative de fraude…

Travail dissimulé : les plateformes VTC appelées à approfondir les contrôles

Dans le cadre de la lutte contre les fraudes dans le secteur des véhicules de transport avec chauffeur, plus connus sous le nom de « VTC », de nouvelles mesures sont prévues. Elles sont applicables, pour l’essentiel, depuis le 27 juin 2026.

L’objectif est notamment de lutter contre certains pratiques qui consistent, pour un exploitant VTC (c’est-à-dire un professionnel inscrit au registre des VTC et autorisé à exercer cette activité), à mettre son inscription au registre professionnel à disposition d’un tiers.

Concrètement, depuis le 27 juin 2026, un exploitant régulièrement inscrit ne peut plus permettre à une autre personne d’utiliser son inscription pour exercer l’activité de VTC à sa place, que ce soit gratuitement ou contre rémunération.

Cette interdiction vise à empêcher des personnes non déclarées, ou ne remplissant pas les conditions requises, d’exercer une activité de chauffeur VTC en utilisant l’inscription d’un autre exploitant.

Pour renforcer les contrôles, les exploitants doivent également déclarer davantage d’informations dans le registre professionnel spécifique. Ils doivent notamment y indiquer le nom des conducteurs qu’ils emploient, leur numéro de carte professionnelle, ainsi que les numéros d’immatriculation des véhicules utilisés.

Les plateformes et autres professionnels de mise en relation pourront accéder à certaines données du registre afin de vérifier les informations relatives aux exploitants, aux conducteurs et aux véhicules auxquels ils ont recours.

Les sanctions sont également renforcées en cas de manquement. Les personnes concernées peuvent notamment s’exposer à des peines plus lourdes, pouvant aller jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende, ainsi qu’à une interdiction de paraître dans certains lieux ou dans certaines catégories de lieux.

Travail dissimulé : des relations de travail contrôlées

Une autre nouveauté importante issue de la loi de lutte contre les fraudes mérite d’être signalée, s’agissant des chauffeurs VTC.

Lorsqu’un exploitant met son inscription au registre à disposition d’un tiers, il est présumé lié à cette personne par un contrat de travail. En pratique, la relation pourra donc être considérée comme une relation employeur / salarié.

Dans ce cas, l’administration procède à la radiation de l’inscription de l’exploitant au registre. Elle peut également lui interdire de s’y inscrire à nouveau pendant une durée maximale de 3 ans.

Cette interdiction peut aussi viser, pendant la même durée maximale, les dirigeants de droit ou de fait de l’exploitant concerné, qui pourront se voir interdire d’intervenir en tant que dirigeants d’un exploitant inscrit au registre.

Travail dissimulé : les obligations des plateformes renforcées

Les obligations des plateformes et autres professionnels de mise en relation seront, elles aussi, renforcées, mais selon un calendrier spécifique.

À compter d’une date ultérieure, et au plus tard au 1er décembre 2027, ces professionnels devront effectuer davantage de vérifications concernant les exploitants qu’ils mettent en relation avec des passagers.

Ils devront notamment s’assurer que l’attestation d’inscription au registre n’est pas mise à disposition du conducteur par un tiers lorsque celui-ci opère dans le cadre applicable aux travailleurs utilisant une plateforme de mise en relation par voie électronique.

Dans les autres cas, ils devront vérifier que cette attestation est bien mise à disposition du conducteur par l’exploitant qui l’emploie.

Ils devront également s’assurer que :

  • les exploitants qu’ils mettent en relation avec des passagers sont en mesure de démontrer qu’ils ne pratiquent pas de travail dissimulé ;
  • qu’ils n’emploient pas de salarié non autorisé à exercer une activité professionnelle en France ;
  • et qu’ils ne mettent pas leur inscription au registre à disposition d’un tiers.

Les plateformes et autres professionnels de mise en relation devront aussi vérifier qu’il n’existe pas d’incohérence manifeste entre, d’une part, les informations figurant dans les attestations de vigilance et les documents relatifs à la situation des exploitants au regard de leurs obligations et, d’autre part, les données relatives aux conducteurs dont ils disposent ou qu’ils recueillent.

En cas de non-respect de ces nouvelles obligations, les plateformes et autres professionnels de mise en relation pourront être sanctionnés financièrement.

L’amende pourra atteindre 150 € par mise en relation effectuée en méconnaissance de ces obligations.

Le montant total des amendes prononcées à l’encontre d’un même professionnel au cours d’une année ne pourra toutefois pas excéder 5 % du chiffre d’affaires hors taxes réalisé en France au titre du dernier exercice clos.

Pour fixer le montant de la sanction, l’administration tiendra notamment compte des circonstances et de la gravité du manquement, de son éventuelle réitération, du comportement de son auteur, notamment de sa bonne foi, ainsi que de ses ressources et de ses charges.

Les professionnels sanctionnés pourront contester la décision devant le tribunal administratif.

Attention : ces nouvelles obligations de vérification des plateformes et autres professionnels de mise en relation, ainsi que les sanctions administratives qui y sont associées, ne sont pas applicables immédiatement. Elles entreront en application à une date ultérieure, et au plus tard le 1er décembre 2027.

Enfin, notez que la réglementation prévoit d’ores et déjà un délai pour permettre aux professionnels concernés d’effectuer les vérifications relatives aux exploitants qu’ils avaient déjà mis en relation avec des passagers avant l’entrée en application de ces nouvelles obligations.

VTC : renforcement de la lutte contre le travail dissimulé – © Copyright WebLex

Shutterstock_vtcdissimule VTC : renforcement de la lutte contre le travail dissimulé