Service public numérique : une accessibilité facilitée pour les personnes handicapées

Service public numérique : une accessibilité facilitée pour les personnes handicapées

La réglementation française poursuit son adaptation aux règles européennes s’agissant de l’accessibilité des personnes handicapées aux services de communication en ligne des entreprises publiques et de certaines entreprises privées. Quelles sont les nouveautés précisées ?

Accessibilité numérique : poursuite de l’harmonisation de la réglementation

Les démarches en ligne, qu’il s‘agisse de consulter son dossier fiscal, de rechercher une information, de prendre un rendez-vous, etc., peuvent vite s’avérer un casse-tête pour les personnes souffrant d’un handicap.

Une 1ère étape a été mise en place en 2005 dans le but de faciliter l’accessibilité des services de communication en ligne des entreprises et autorités suivantes :

  • les personnes morales de droit public ;
  • les personnes morales de droit privé délégataires d’une mission de service public, ainsi que celles créées pour satisfaire spécifiquement des besoins d’intérêt général ayant un caractère autre qu’industriel ou commercial et dont :
    • soit l’activité est financée majoritairement par une ou plusieurs entreprises publiques ou privées délégataires d’une mission de service public ;
    • soit la gestion est soumise à leur contrôle ;
    • soit plus de la moitié des membres de l’organe d’administration, de direction ou de surveillance sont désignés par elles ;
  • les personnes morales de droit privé constituées par une ou plusieurs des entreprises précitées pour satisfaire spécifiquement des besoins d’intérêt général ayant un caractère autre qu’industriel ou commercial ;
  • les entreprises dont le chiffre d’affaires excède 250 M€ de chiffre d’affaires.

L’accessibilité des services de communication au public en ligne concerne l’accès à tout type d’information sous forme numérique, quels que soient le moyen d’accès, les contenus et le mode de consultation, en particulier les sites internet, intranet, extranet, les applications mobiles, les progiciels et le mobilier urbain numérique pour sa partie applicative et interactive.

Afin de mettre le dispositif français en cohérence avec les échéances et exemptions prévues par la directive européenne de 2019, transposée en France par la loi du 9 mars 2023, il vient d’être précisé que les services en ligne doivent être accessibles conformément aux normes harmonisées européennes applicables.

A ce titre, le référentiel d’accessibilité est actualisé et doit faire l’objet de mises à jour pour préciser les catégories de services et fonctionnalités concernées et garantir un niveau d’exigence au moins équivalent aux normes européennes.

Il faut ici noter que les équipements de mobilier urbain numérique déjà installés peuvent demeurer en service jusqu’à la fin de leur durée de vie économique, sans que leur exploitation totale puisse dépasser 15 ans à compter de leur mise en service.

Le nouveau dispositif prévoit que le ministre chargé des personnes handicapées effectue un suivi annuel de la conformité des sites internet, intranet, extranet et applications mobiles des organismes publics concernés. Il peut notamment s’appuyer sur des informations communiquées par l’Autorité de régulation de la communication audiovisuelle et numérique (Arcom). Un rapport issu de ce suivi doit ensuite être transmis à la Commission européenne tous les 3 ans.

Service public numérique : une accessibilité facilitée pour les personnes handicapées – © Copyright WebLex
shutterstock_accessibilitesservices Service public numérique : une accessibilité facilitée pour les personnes handicapées

REP textile : un malus pour la fast-fashion

REP textile : un malus pour la fast-fashion

La responsabilité élargie du producteur (REP) est un dispositif mis en place depuis 1975 visant à assurer que les producteurs de certains produits soient également impliqués dans le traitement des déchets découlant de leur industrie. Une responsabilité qui vise aussi la « fast fashion », industrie pour laquelle un malus est mis en place…

Fast fashion : une pénalité financière supplémentaire à verser à l’éco-organisme

Selon le principe du « pollueur-payeur », la responsabilité élargie du producteur (REP) impose aux producteurs de certains produits de s’impliquer également dans la fin de vie de ces produits, soit en organisant directement la collecte et le traitement des déchets, soit en y participant financièrement auprès d’éco-organismes.

Certaines pratiques de l’industrie textile pouvant avoir des conséquences plus importantes pour l’environnement, un malus financier est mis en place pour les entreprises obtenant une « note D » inférieure à 0,8. Sont notamment visées ici les produits textiles de mode ultra éphémère (inclus les chaussures et le linge de maison).

Cette note sera calculée en prenant en compte le nombre de références de produits commercialisées par une marque et l’incitation à la réparation des produits qu’elle propose.

Une note du ministère chargé de la transition écologique doit venir définir précisément les modalités de ce calcul.

Depuis le 1er septembre 2026, les entreprises concernées doivent donc payer un malus pour chaque produit commercialisé. Ce malus varie, selon le type de vêtement, 0,5 € et 12 €.

Ce malus sera évolutif selon les années et sera compris entre 1,5 € et 19,5 € à partir de 2030.

Le tableau complet permettant de connaitre le montant pour chaque type de vêtement peut être consulté ici (en annexe).

REP textile : un malus pour la fast-fashion – © Copyright WebLex

shutterstock_REPfastfashion REP textile : un malus pour la fast-fashion

TVA et CIBS : rendez-vous en 2027 !

TVA et CIBS : rendez-vous en 2027 !

Alors que les règles relatives à la TVA devaient intégrer le code des impositions sur les biens et services (CIBS) dès le 1er septembre 2026, le calendrier vient finalement d’être revu. Un report qui aura notamment des conséquences très concrètes sur les références à faire figurer sur les factures. On fait le point…

Recodification de la TVA : quelques mois de plus pour se préparer

Pour rappel, un vaste chantier de réorganisation des règles fiscales applicables aux biens et services est engagé depuis plusieurs années avec la création du code des impositions sur les biens et services (CIBS).

Dernière étape importante de ce chantier : les dispositions législatives relatives à la TVA, aujourd’hui principalement contenues dans le code général des impôts (CGI), doivent à leur tour être transférées dans le CIBS.

Initialement, cette nouvelle organisation devait entrer en vigueur le 1er septembre 2026.

Un calendrier qui vient finalement d’être revu : l’entrée en vigueur de la recodification de la TVA est reportée au 1er janvier 2027.

Ce report permet notamment de ne pas faire coïncider cette importante réorganisation des règles de TVA avec la première échéance de la réforme de la facturation électronique, fixée au 1er septembre 2026.

Pour autant, le principe de la recodification n’est pas remis en cause. À compter du 1er janvier 2027, les dispositions législatives relatives à la TVA seront donc regroupées au sein du livre II du CIBS.

Notez que cette recodification intervient, pour l’essentiel, à droit constant. Il ne s’agit donc pas de créer un nouveau régime de TVA, mais de réorganiser les règles existantes et, notamment, de regrouper certaines dispositions aujourd’hui dispersées.

Franchise en base de TVA : une nouvelle référence sur les factures

Le changement de codification aura néanmoins des conséquences très concrètes pour les entreprises, notamment en matière de facturation.

Actuellement, les entreprises qui bénéficient de la franchise en base de TVA ne facturent pas cette taxe à leurs clients.

Lorsqu’elles délivrent une facture, elles doivent notamment y faire figurer la mention « TVA non applicable, article 293 B du CGI ».

Avec le transfert des règles de TVA vers le CIBS, cette référence va nécessairement évoluer.

À compter du 1er janvier 2027, le régime de la franchise en base sera codifié dans le CIBS. La référence à utiliser deviendra donc « TVA non applicable, article L. 233-3 du CIBS ».

Les entreprises concernées, et notamment les micro-entrepreneurs bénéficiant de la franchise en base de TVA, devront donc tenir compte de cette nouvelle référence dans leurs modèles de factures.

Une période de transition est toutefois prévue : les anciennes références au CGI pourront continuer à être utilisées jusqu’au 30 juin 2028.

En pratique, le 1er janvier 2027 ne constituera donc pas une date couperet imposant de modifier immédiatement tous les modèles de factures.

Doctrine fiscale : une continuité assurée

Le changement de code pose également la question du devenir des commentaires et des prises de position de l’administration fiscale faisant référence aux dispositions actuelles du CGI.

Sur ce point, une continuité est prévue : pour l’application des garanties permettant à un contribuable de se prévaloir de l’interprétation de l’administration, les prises de position portant sur les anciennes dispositions du CGI vaudront également pour les dispositions correspondantes du CIBS.

Une précision importante alors que certains commentaires administratifs font encore référence à l’ancien calendrier.

TVA et CIBS : rendez-vous en 2027 ! – © Copyright WebLex

shutterstock_recodificationtva TVA et CIBS : rendez-vous en 2027 !

Conjoint collaborateur : un changement de statut à anticiper

Conjoint collaborateur : un changement de statut à anticiper

Le statut de conjoint collaborateur ne peut désormais être conservé que pendant une durée limitée. Pour certaines personnes déjà déclarées sous ce statut, une échéance importante approche au 31 décembre 2026. Qui est concerné et quelles démarches faut-il anticiper ?

Conjoint collaborateur : la limite de 5 ans entre pleinement en pratique

Rappelons que le conjoint collaborateur désigne le conjoint, partenaire de PACS ou concubin du chef d’entreprise qui participe régulièrement à l’activité de l’entreprise, sans être rémunéré par un contrat de travail et sans être associé.

Dans l’optique de renforcer la protection sociale de ces conjoints en les incitant à bénéficier d’un statut professionnel plus protecteur, le bénéfice du statut de « conjoint collaborateur » est limité à 5 ans.

À l’issue de cette période, si la personne continue de travailler régulièrement dans l’entreprise, elle doit changer de statut.

Une échéance au 31 décembre 2026 pour les situations les plus anciennes

Les personnes qui avaient déjà le statut de conjoint collaborateur avant le 1er janvier 2022 peuvent le conserver jusqu’au 31 décembre 2026 au plus tard.

Une exception est toutefois prévue : les personnes nées en 1964 ou avant, qui avaient acquis ce statut avant le 1er janvier 2022, peuvent le conserver jusqu’à 67 ans maximum.

Pour les personnes devenues conjoint collaborateur à compter du 1er janvier 2022, la durée maximale de 5 ans se calcule à partir de la date de début du statut.

Quel statut choisir ensuite ?

Si le conjoint continue de participer régulièrement à l’activité, 3 solutions peuvent être envisagées, selon la situation et la forme juridique de l’entreprise :

  • soit opter pour le statut de « conjoint associé » ;
  • soit opter pour le statut de « conjoint salarié » ;
  • soit cesser de participer à l’activité.

À défaut de choix, si l’activité régulière dans l’entreprise se poursuit, le statut de conjoint salarié s’applique automatiquement.

Opter pour le statut de « conjoint salarié »

En cas d’option pour le statut de « conjoint salarié », cela impliquera, pour le chef d’entreprise, d’effectuer une déclaration préalable à l’embauche, d’établir un contrat de travail, de verser une rémunération et de déclarer chaque mois les salaires et cotisations via la DSN.

Notez que, par définition, l’ensemble des démarches préalables à l’embauche doivent être effectuées avant la prise d’effet du nouveau statut.

Opter pour le statut de « conjoint associé »

Ensuite, le statut de « conjoint associé » suppose que le conjoint détienne des parts sociales ou des actions. Il faut donc vérifier que la forme juridique de l’entreprise l’autorise.

Ainsi, ce choix est impossible dans une entreprise individuelle, une auto-entreprise, une EURL ou une SASU sans adaptation de la forme juridique, laquelle supposera une déclaration sur le guichet unique des formalités d’entreprises.

Dernier point : dans le cas où le conjoint ne détenait, jusqu’alors, pas de parts sociales ou d’actions dans la société, une modification des statuts, une cession de parts ou une entrée au capital peut s’avérer nécessaire pour opter pour ce statut.

Notez que, dans une SARL, le conjoint conservera le statut de travailleur indépendant uniquement s’il exerce aussi les fonctions de gérant et relève, en raison de la répartition du capital, de la gérance majoritaire.

Opter pour la fin de la participation régulière à l’activité

Si le conjoint ne participe plus régulièrement à l’activité, le chef d’entreprise doit déclarer la fin du statut de conjoint collaborateur sur le guichet unique des formalités des entreprises, au moyen d’une formalité de modification.

En pratique, les entreprises concernées ont donc intérêt à vérifier dès maintenant la date de début du statut et à préparer, si nécessaire, le statut qui prendra le relais.

Conjoint collaborateur : un changement de statut à anticiper – © Copyright WebLex

shutterstock_reformedustatut Conjoint collaborateur : un changement de statut à anticiper

Espèces susceptibles d’occasionner des dégâts : une destruction possible ?

Espèces susceptibles d’occasionner des dégâts : une destruction possible ?

Certains animaux peuvent dégrader l’environnement ou les activités agricoles présentes autour de nous. Dans le but de conserver les habitats naturels, ainsi que la faune et la flore sauvage, leur destruction est autorisée, mais reste réglementée sur plusieurs points…

Encadrement de la destruction des espèces susceptibles d’occasionner des dégâts (ESOD)

Chaque département métropolitain se voit attribué une liste des espèces pouvant faire l’objet de mesures de régulation.

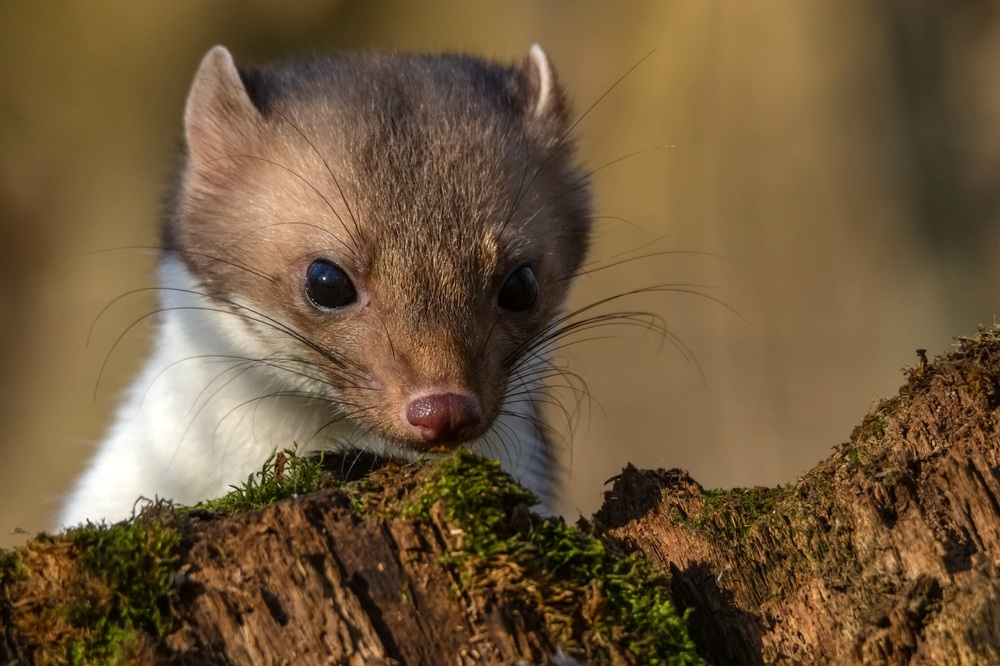
Les espèces concernées sont principalement le renard, la fouine, la martre, la belette, le corbeau freux, la corneille noire, la pie bavarde, le geai des chênes et l’étourneau sansonnet.

Dans l’optique de prévenir les dommages agricoles ou tout simplement de protéger la faune et les élevages, les chasseurs, fermiers, exploitants agricoles ou encore piégeurs agréés pourront donc éliminer ces animaux uniquement s’ils respectent les modalités et les périodes de destruction.

À titre d’exemple, les méthodes autorisées pour chaque espèce ne sont pas les mêmes, puisqu’il est possible de recourir au piégeage, au tir, au déterrage avec ou sans chiens ou encore à la chasse au vol.

De même, certaines méthodes peuvent être limitées géographiquement.

En ce qui concerne l’encadrement des périodes de destruction, celles-ci varient selon l’espèce et le mode de régulation. Ainsi, certaines interventions sont autorisées toute l’année tandis que d’autres sont limitées à la période de la clôture de la saison de chasse (avec extensions possibles sur autorisation préfectorale).

Pour rappel, tout animal n’appartenant pas à une espèce classée « encadrement de la destruction des espèces susceptibles d’occasionner des dégâts » (ESOD) capturé accidentellement doit être immédiatement relâché.

L’ensemble des règles d’encadrement mises à jour peuvent être consultées ici (en annexe).

Espèces susceptibles d’occasionner des dégâts : une destruction possible ? – © Copyright WebLex

shutterstock_destrutiondesESOD Espèces susceptibles d’occasionner des dégâts : une destruction possible ?

Pass’sport 2026 : nouvelle version du dispositif

Pass’sport 2026 : nouvelle version du dispositif

Créé en 2021, le Pass’sport est depuis reconduit annuellement. C’est de nouveau le cas pour 2026/2027, avec certains ajustements notables néanmoins…

Pass’sport : des évolutions à noter pour la version 2026

Pour rappel, le dispositif « Pass’Sport » a été créé en 2021 pour inciter les jeunes à s’inscrire dans des associations sportives. Reconduit chaque année, ce sera encore le cas pour la saison 2026/2027.

Il prend la forme d’une réduction sur les frais d’adhésion ou de licence.

Dans les grandes lignes, le dispositif reste le même. Cependant certaines adaptations méritent d’être notées.

Après avoir été augmenté l’année précédente pour atteindre 70 € de réduction, il a été ramené à son niveau précédent de 50 €.

Un changement concerne également les conditions d’éligibilité au Pass’sport : la condition d’être âgé de 14 à 17 ans et bénéficiaire de l’ARS disparait au bénéfice de la condition d’être âgé de 6 à 17 ans et appartenir à un foyer dont le quotient familial est inférieur ou égal à 699 €.

Les autres cas de figures restent inchangés.

Pour bénéficier du Pass’sport, les demandes doivent être formulées avant le 31 décembre 2026.

Pass’sport 2026 : nouvelle version du dispositif – © Copyright WebLex

shutterstock_passsport Pass’sport 2026 : nouvelle version du dispositif

Destruction des haies : un régime unifié et connu

Destruction des haies : un régime unifié et connu

Parce qu’elles ont de nombreux avantages aussi bien pour l’agriculture que pour la préservation de l’environnement, les haies ne peuvent pas être détruites sans respecter une procédure préalable, qui pouvait jusqu’alors différer selon les cas. Afin de rendre plus lisibles les règles, le Gouvernement avait amorcé une unification de ces procédures en un seul régime, dont on connaît à présent le détail…

La réforme de la réglementation appliquée à la destruction des haies

Pour rappel, le principe d’un régime unique pour la destruction des haies a été mis en place par la loi du 24 mars 2025 d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture.

Il y est question de simplifier le régime applicable aux projets de destruction des haies en les soumettant à une déclaration unique préalable, selon des modalités qui viennent d’être précisées.

Destruction des haies : (presque) jamais pendant la période d’interdiction de travaux

Rappelons tout d’abord que la destruction des haies doit être évitée au maximum par les propriétaires et les gestionnaires de terrains.

Si cela n’est pas possible, les intéressés doivent veiller à minimiser l’étendue de la destruction et à replanter des haies, à titre de compensation.

Ces travaux de destruction ou d’entretien doivent également être réalisés en respectant un calendrier précis, et concrètement en dehors de la période de nidification des oiseaux dont les dates sont précisées par la préfecture. Notez que cette période dite « d’interdiction de travaux » dure au minimum 21 semaines.

Pour autant, il existe des cas particuliers qui permettent de déroger à ce calendrier.

En effet, la préfecture peut modifier la période d’interdiction des travaux d’entretien et d’arrachage déjà autorisés et qui ne peuvent pas être reportés en cas de circonstances exceptionnelles ayant empêché de les mener à bien, telles que :

  • les catastrophes naturelles ;
  • les épisodes météorologiques graves ;
  • les restrictions sanitaires.

Il est également possible de déroger à la période d’interdiction des travaux dans le cadre :

  • d’un motif d’urgence tenant à la sécurité publique ;
  • de la mise en œuvre des obligations légales de débroussaillement ;
  • de la préservation des gabarits de sécurité afin d’assurer la continuité du fonctionnement des voiries, des infrastructures ferroviaires, des communications électroniques ou des réseaux publics d’électricité (dans ce dernier cas, les gestionnaires de ces réseaux et infrastructures devront se conformer au plan d’action pour la gestion durable des haies élaboré en amont).

De même, la personne qui bénéficie d’une autorisation d’arrachage peut également bénéficier d’une dérogation en présence de circonstances qui ne pouvaient pas être anticipées et qui affectent sa santé ou son exploitation.

En effet, si ces circonstances font obstacle à la réalisation des travaux aux dates initialement prévues, le bénéficiaire peut demander au préfet le droit de les réaliser pendant la période d’interdiction s’il justifie que le report jusqu’à la période suivante d’autorisation de travaux l’expose à de graves difficultés.

La déclaration préalable unique

Par principe, tout projet de destruction d’une haie doit faire l’objet d’une déclaration préalable à la préfecture. Cette déclaration est déposée par la personne souhaitant détruire les haies en question par voie dématérialisée via le « guichet unique de la haie » ou, à défaut, par voie papier.

La déclaration doit comprendre au minimum les informations suivantes :

  • les éléments d’identité du demandeur ;
  • la description de la haie dont la destruction est envisagée, en précisant son emplacement avec un plan de situation du projet si le dossier est déposé sous format papier, le linéaire et les types de haies concernées ;
  • la justification de la nécessité de détruire le linéaire envisagé et de l’absence de solution alternative au projet de destruction, ainsi que, le cas échéant, les mesures d’évitement et de réduction prises pour réduire l’importance de la destruction ;
  • la date ou la période de réalisation envisagées pour la destruction ;
  • les mesures de compensation prévues, en précisant l’emplacement et le linéaire, la période de réalisation des travaux et les caractéristiques des haies qui seront replantées afin d’obtenir à terme des fonctionnalités au moins équivalentes à celles de la haie détruite ;
  • une attestation sur l’honneur indiquant que le déclarant est le propriétaire des terrains ou, s’il ne l’est pas, qu’il dispose des droits d’y réaliser le projet de destruction et la replantation de haie, ou qu’une procédure est en cours ayant pour effet de lui conférer ce droit.

L’administration peut demander des documents et informations complémentaires.

Il lui revient également, en fonction des enjeux du dossier, de déterminer si la demande relève du régime de non-opposition ou du régime d’autorisation.

Si le régime de non-opposition est applicable, les travaux pourront être menés en cas d’absence d’opposition dans un délai de 2 mois. Le silence de l’administration est ici assimilé à une absence d’opposition.

Si le régime d’autorisation est applicable, les travaux ne pourront être menés qu’après obtention d’une autorisation. Le silence de l’administration vaut rejet.

La procédure d’urgence

En cas d’urgence, il reste possible d’entreprendre des travaux de destruction de haie avant d’effectuer la déclaration unique préalable pour assurer :

  • la sécurité publique ;
  • l’intégrité des réseaux et des infrastructures de transport ;
  • une obligation légale ou réglementaire relative à la conservation des habitats naturels, ainsi que de la faune et de la flore sauvages.

Destruction des haies : un régime unifié et connu – © Copyright WebLex

shutterstock_regimeuniquehaie Destruction des haies : un régime unifié et connu

HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun

HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun

Les organismes d’habitation à loyer modéré (OHLM) peuvent céder à des particuliers les logements qu’ils produisent sous certaines conditions. Un dispositif récemment ouvert aux personnes qui mettent ces logements en location dans le cadre du « dispositif Jeanbrun » …

HLM : de nouveaux acquéreurs potentiels

Lorsqu’ils produisent des logements neufs, les organismes d’habitation à loyer modéré (OHLM) peuvent les vendre à des particuliers sous certaines conditions précises, et notamment lorsqu’ils sont dès l’origine destinés à être vendus à des particuliers.

Pour rappel, ces logements ne peuvent être cédés qu’à des personnes qui les destinent à leur résidence principale ou à des personnes qui les mettent en location selon les modalités établies par certains dispositifs fiscaux.

Depuis le 29 août 2026, c’est ce dernier point qui connait un ajout puisque la cession des biens par les OHLM est désormais ouverte aux personnes relevant du statut du bailleur privé introduit en février 2026 par le dispositif « Relance logement », également appelé « Dispositif Jeanbrun ».

Pour rappel, ce régime s’applique aux acquisitions de logements neufs ou anciens dans un bâtiment d’habitation collectif et pour lesquels l’acquéreur prend l’engagement de louer pendant une certaine durée (9 ans en principe) le logement à un locataire qui le destinera à sa résidence principale.

Toutes conditions réunies, intégrant notamment des conditions de ressource pour le locataire potentiel et des conditions de loyers, le dispositif permet au bailleur privé d’opter pour une déduction au titre de l’amortissement du prix d’acquisition du logement net de frais pour le calcul du revenu foncier imposable.

L’objectif affiché ici est de faciliter, pour les organismes HLM, la commercialisation de logements et d’élargir ainsi la cible d’investisseurs potentiels, dans un marché immobilier tendu actuellement.

HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun – © Copyright WebLex

shutterstock_venteHLM HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun

MaPrimeRénov : des prises en charges restreintes

MaPrimeRénov : des prises en charges restreintes

Le dispositif MaPrimeRénov’ permet aux personnes réalisant des travaux d’économies d’énergie de bénéficier d’aides en fonction de différents parcours, qui viennent de faire l’objet d’aménagements…

MaPrimeRénov : les parcours s’adaptent

Afin d’encourager les propriétaires à faire réaliser des travaux d’économies d’énergie, le dispositif MaPrimeRénov’ permet de leur accorder des financements, en fonction des travaux réalisés, versés par l’Agence nationale de l’habitat (Anah).

À ce titre, plusieurs « parcours » sont mis en place selon la nature du projets de travaux.

Pour les grandes rénovations d’ampleurs, le « parcours accompagné » est mis en place.

Cependant, lorsque les travaux envisagés ne portent que sur un point de rénovation précis, c’est le parcours par geste qui est mis en place.

Ce parcours par geste a évolué depuis le 1er septembre 2026.

En effet, plusieurs types de travaux sont désormais exclus du dispositif, notamment ceux concernant :

  • les équipements de chauffage ou de fournitures d’eau chaude sanitaire indépendants fonctionnant au bois ou autres biomasses ;
  • les pompes à chaleurs dédiées à la production d’eau chaude sanitaire ;
  • les systèmes de ventilation ;
  • l’isolation ;
  • les équipements de chauffage ;
  • les équipements de fourniture d’eau chaude sanitaire fonctionnant à l’énergie solaire thermique ou avec des capteurs solaires hybrides (hors Outre-Mer).

Pour les gestes toujours couverts, l’accès au parcours par geste est prolongé jusqu’au 31 décembre 2027 en France métropolitaine pour les logements dont le diagnostic de performance énergétique les classe comme F ou G.

Il faut noter que les travaux ne pouvant plus bénéficier de l’aide MaPrimeRénov’ peuvent néanmoins toujours profiter du dispositif de l’éco-prêt à taux zéro.

En ce qui concerne le parcours accompagné, depuis le 1er septembre 2026, il ne peut plus aboutir à la prise en charge de pompes à chaleur utilisant des énergies fossiles.

Pour les maisons individuelles, cette nouvelle limitation s’applique également aux travaux visant à l’installation ou la conservation d’un système de chauffage ou de production d’eau chaude sanitaire utilisant des combustibles fossiles.

MaPrimeRénov : des prises en charges restreintes – © Copyright WebLex
shutterstock_maprimrenov MaPrimeRénov : des prises en charges restreintes

Prestations « pro bono » : la générosité est-elle taxée ?

Prestations « pro bono » : la générosité est-elle taxée ?

Une avocate décide de mettre ses compétences au service de 2 associations et réalise gratuitement plusieurs prestations. Des prestations qu’elle valorise néanmoins pour bénéficier d’un avantage fiscal au titre des dons. Mais, à l’occasion d’un contrôle, l’administration fiscale s’intéresse à ces honoraires qui n’ont jamais été facturés. Avec quelles conséquences ?

Prestations gratuites : pas de recettes imposables en BNC

Une avocate réalise, pendant plusieurs années, des prestations gratuites au profit de 2 associations.

Ces prestations ne donnent lieu à aucune facturation. L’avocate les valorise néanmoins sur la base d’un taux horaire de 300 € HT et reporte les sommes correspondantes sur ses déclarations de revenus en tant que dons, afin de bénéficier de la réduction d’impôt applicable aux dons effectués par les particuliers.

À l’occasion d’un contrôle, l’administration fiscale considère toutefois que ces sommes correspondent à des abandons d’honoraires.

Selon elle, l’avocate doit être regardée comme ayant eu à sa disposition les honoraires correspondant aux prestations réalisées, avant de les abandonner au profit des associations. Leur montant constitue donc, selon l’administration, une recette professionnelle qui doit être intégrée à ses bénéfices non commerciaux (BNC).

Une analyse que conteste l’avocate : puisqu’elle a réalisé ces prestations gratuitement et ne les a jamais facturées, aucun honoraire n’a été perçu ou mis à sa disposition.

Et le juge lui donne raison sur ce point.

Il rappelle que, pour déterminer le bénéfice imposable d’un professionnel libéral, la valeur d’une prestation de services réalisée gratuitement dans le cadre d’une activité « pro bono » ne constitue pas une recette imposable.

L’administration ne peut donc pas considérer que le professionnel a nécessairement disposé d’un revenu avant de l’abandonner au seul motif qu’une prestation a effectivement été réalisée.

Dans cette affaire, les honoraires non facturés correspondant aux prestations effectuées gratuitement par l’avocate au profit des associations ne pouvaient donc pas, en tant que tels, être réintégrés dans ses recettes professionnelles.

Prestations pro bono et réduction d’impôt : une question qui reste en suspens

Attention toutefois : cette décision ne signifie pas qu’un professionnel libéral peut valoriser ses prestations gratuites et bénéficier automatiquement d’une réduction d’impôt au titre des dons.

Au cours de l’affaire, le juge s’est en effet interrogé sur le régime fiscal applicable à ces prestations non facturées.

Plus précisément, il a envisagé que de telles prestations puissent relever non pas du régime de la réduction d’impôt accordée aux particuliers au titre de leurs dons, mais de celui applicable au mécénat d’entreprise, qui prévoit notamment des règles spécifiques de valorisation des dons en nature.

Cette question n’a toutefois finalement pas été tranchée.

L’affaire devra donc être à nouveau examinée par les juges. Affaire à suivre…

Prestations « pro bono » : la générosité est-elle taxée ? – © Copyright WebLex
shutterstock_impositionprobono Prestations « pro bono » : la générosité est-elle taxée ?