Décarbonation et électrification : un guide pour les entreprises

Décarbonation et électrification : un guide pour les entreprises

Entre considérations environnementales et augmentation des coûts de l’énergie, l’État encourage plus que jamais les entreprises à entamer et/ou à poursuivre leur démarche de décarbonation et d’électrification de leurs activités. Pour ce faire, un guide pratique, rassemblant bonnes pratiques et dispositifs d’accompagnement, est mis à leur disposition…

Décarbonation et électrification : suivez le guide !

Afin d’inciter, et de guider, les entreprises dans leurs réflexions sur leur décarbonation et leur électrification, les pouvoirs publics ont rassemblé dans un guide pratique, à travers une méthodologie, plusieurs outils : dispositifs d’aides financières et techniques, diagnostics à établir en amont, bonnes pratiques à mettre en place, valorisation des démarches de sobriété, etc.

Ce guide, destiné aux dirigeants de TPE, PME et ETI industrielles, est découpé en 5 étapes, elles-mêmes détaillées en actions clés, à savoir :

  1. « Engager une réflexion pour structurer ma démarche » ;
  2. « Faire un état des lieux et identifier les actions à réaliser » ;
  3. « Financer et réaliser mes projets » ;
  4. « Approfondir ma stratégie et me doter d’outils pour la piloter » ;
  5. « Valoriser et certifier ma démarche ».

Notez que ce guide, disponible ici, se veut concis et opérationnel. Par conséquent, il renvoie, au fur et à mesure de sa lecture, à d’autres ressources documentaires plus détaillées.

Décarbonation et électrification : un guide pour les entreprises – © Copyright WebLex

Shutterstock_guidedecarbonation Décarbonation et électrification : un guide pour les entreprises

Automobile : surveillance accrue du risque cyber

Automobile : surveillance accrue du risque cyber

Les objets, matériels et équipements du quotidien sont de plus en plus connectés et donc exposés aux risques cyber C’est notamment le cas pour les véhicules à moteur qui constituent, de ce fait, un enjeu de sécurité tout particulier…

Attaque cyber : une obligation de déclaration pour les constructeurs automobiles

Depuis 2021, il a été imaginé une obligation pour les constructeurs de véhicules terrestres à moteur de notifier à une autorité nationale compétente toute attaque par voie électronique visant à compromettre les systèmes d’informations nécessaires au fonctionnement et à la sécurité de leurs véhicules.

Les détails permettant la mise en œuvre de cette obligation ont été publiés.

Dans un premier temps, c’est le Centre national de réception des véhicules qui est désigné comme l’autorité devant recevoir les signalements des constructeurs.

Il est indiqué que les constructeurs ou leurs mandataires doivent avertir, sans délai, le Centre dès lors qu’ils détectent une attaque susceptible de porter atteinte au fonctionnement ou à la sécurité du véhicule.

Dans un second temps, les modalités déclaratives sont précisées.

Sont visées, de façon non exhaustive, les attaques pouvant :

  • compromettre la sécurité d’utilisation du véhicule ;
  • interrompre les fonctions nécessaires à la sécurité du véhicule ;
  • modifier les logiciels et altérer les performances du véhicule ;
  • compromettre l’intégrité des données utiles au fonctionnement ou à la sécurité du véhicule ;
  • compromettre la confidentialité des données utiles au fonctionnement ou à la sécurité du véhicule ;
  • affecter l’accès aux données utiles au fonctionnement ou à la sécurité du véhicule.

Pour effectuer leur signalement, les constructeurs doivent compléter le formulaire type ( disponible ici) et l’adresser au Centre par l’intermédiaire de la plateforme Démarche numérique. Cette nouvelle obligation devra être respectée à partir du 1er juillet 2026.

Automobile : surveillance accrue du risque cyber – © Copyright WebLex

Shutterstock_notificationvoiture Automobile : surveillance accrue du risque cyber

Villages vacances : revue des mesures de classement

Villages vacances : revue des mesures de classement

Tout comme les hôtels ou les campings, les villages de vacances peuvent faire l’objet d’un classement permettant d’informer les potentiels clients du niveau des prestations proposées. Les modalités de ce classement sont revues…

Villages de vacances : démarches de classement

Les villages de vacances sont définis comme étant les établissements d’hébergement touristique offrant, selon un prix forfaitaire, plusieurs prestations comme la pension, l’usage d’équipements communs, d’installations sportives ou de distractions collectives.

Une procédure permet à ces villages d’obtenir un classement informant rapidement les potentiels vacanciers sur le niveau des prestations proposées dans l’établissement.

La procédure de classement actuelle en vigueur depuis 2020 se voit remplacée à compter du 1ᵉʳ juillet 2026.

Il est indiqué que l’exploitant d’un village de vacances souhaitant faire classer son établissement doit se rapprocher d’un organisme évaluateur accrédité par le Comité français d’accréditation (COFRAC).

L’organisme évaluateur va effectuer une visite du village de vacances pour évaluer l’établissement et établir un certificat de visite comprenant :

L’exploitant transmet sa demande de classement comprenant le certificat de visite à Atout France.

À réception du dossier complet, Atout France dispose d’1 mois pour rendre sa décision de classement.

Ce délai peut toutefois être suspendu si Atout France détecte une erreur matérielle, un vice de forme ou de procédure dans le certificat de visite. Dans ce cas, il est demandé par écrit à l’organisme évaluateur de régulariser son certificat. La suspension du délai dure jusqu’à réception des pièces rectifiées.

En revanche, si une erreur matérielle, un vice de forme ou de procédure est détecté après la décision de classement, soit par Atout France, soit par l’organisme évaluateur lui-même, une version rectifiée du certificat de visite doit être établie afin qu’une nouvelle décision de classement puisse être prise au plus tard dans les 4 mois suivant la décision initiale.

Si une rectification est rendue nécessaire et que celle-ci a pour effet de faire baisser la note de l’établissement en comparaison avec celle mentionnée dans le certificat de visite initiale, Atout France doit recueillir l’accord exprès de l’exploitant concernant ce nouveau classement.

En l’absence d’accord de l’exploitant, Atout France notifie soit l’abandon de la demande de classement, soit le retrait de la décision prise sur la base d’un certificat erroné.

Lorsqu’une décision de classement est rendue, la note ainsi obtenue reste valable pour une durée de 5 ans.

Villages de vacances : prise en compte des réclamations clients

Une nouveauté significative permet à Atout France de recevoir des réclamations émanant des clients de villages vacances lorsque ceux-ci estiment qu’une différence existe entre le classement d’un établissement et le niveau réel des prestations proposées.

Atout France pourra alors adresser à l’exploitant du village une demande d’évaluer ses pratiques au regard des réclamations exprimées dans un délai déterminé.

En l’absence de réponse ou si l’exploitant n’est pas en mesure de justifier sa conformité à son classement, Atout France peut exiger la mise en place d’un plan de rectification, ainsi qu’une contre-visite d’un organisme évaluateur.

Après réception d’un certificat de contre-visite, Atout France peut décider de maintenir le classement ou, dans les 15 jours, de l’abaisser.

Si en revanche l’exploitant ne justifie pas d’un certificat de contre-visite, la décision de classement initiale sera tout simplement abrogée.

Une liste des villages vacances

Il est mis à la charge d’Atout France une obligation de diffuser gratuitement sur son site une liste de l’ensemble des établissements de tourisme classés.

Le contenu des informations relatives aux villages vacances est précisé.

Dans la liste, doivent être mentionnés :

  • le nom de l’établissement ;
  • les coordonnées postales ;
  • le cas échéant, le courriel de réservation et l’adresse du site internet ;
  • les coordonnées téléphoniques de l’établissement ; – le nombre d’étoiles ; – la date d’attribution du classement ;
  • la capacité d’accueil de l’établissement (nombre de logements et de personnes susceptibles d’être accueillies) ;
  • la typologie de l’hébergement proposé (hébergement léger, hébergement dispersé) ;
  • le type de séjour proposé (formule location ou formule pension).

Villages vacances : revue des mesures de classement – © Copyright WebLex
Shutterstock_villagesvacances Villages vacances : revue des mesures de classement

Villages vacances : revue des mesures de classement

Villages vacances : revue des mesures de classement

Tout comme les hôtels ou les campings, les villages de vacances peuvent faire l’objet d’un classement permettant d’informer les potentiels clients du niveau des prestations proposées. Les modalités de ce classement sont revues…

Villages de vacances : démarches de classement

Les villages de vacances sont définis comme étant les établissements d’hébergement touristique offrant, selon un prix forfaitaire, plusieurs prestations comme la pension, l’usage d’équipements communs, d’installations sportives ou de distractions collectives.

Une procédure permet à ces villages d’obtenir un classement informant rapidement les potentiels vacanciers sur le niveau des prestations proposées dans l’établissement.

La procédure de classement actuelle en vigueur depuis 2020 se voit remplacée à compter du 1ᵉʳ juillet 2026.

Il est indiqué que l’exploitant d’un village de vacances souhaitant faire classer son établissement doit se rapprocher d’un organisme évaluateur accrédité par le Comité français d’accréditation (COFRAC).

L’organisme évaluateur va effectuer une visite du village de vacances pour évaluer l’établissement et établir un certificat de visite comprenant :

L’exploitant transmet sa demande de classement comprenant le certificat de visite à Atout France.

À réception du dossier complet, Atout France dispose d’1 mois pour rendre sa décision de classement.

Ce délai peut toutefois être suspendu si Atout France détecte une erreur matérielle, un vice de forme ou de procédure dans le certificat de visite. Dans ce cas, il est demandé par écrit à l’organisme évaluateur de régulariser son certificat. La suspension du délai dure jusqu’à réception des pièces rectifiées.

En revanche, si une erreur matérielle, un vice de forme ou de procédure est détecté après la décision de classement, soit par Atout France, soit par l’organisme évaluateur lui-même, une version rectifiée du certificat de visite doit être établie afin qu’une nouvelle décision de classement puisse être prise au plus tard dans les 4 mois suivant la décision initiale.

Si une rectification est rendue nécessaire et que celle-ci a pour effet de faire baisser la note de l’établissement en comparaison avec celle mentionnée dans le certificat de visite initiale, Atout France doit recueillir l’accord exprès de l’exploitant concernant ce nouveau classement.

En l’absence d’accord de l’exploitant, Atout France notifie soit l’abandon de la demande de classement, soit le retrait de la décision prise sur la base d’un certificat erroné.

Lorsqu’une décision de classement est rendue, la note ainsi obtenue reste valable pour une durée de 5 ans.

Villages de vacances : prise en compte des réclamations clients

Une nouveauté significative permet à Atout France de recevoir des réclamations émanant des clients de villages vacances lorsque ceux-ci estiment qu’une différence existe entre le classement d’un établissement et le niveau réel des prestations proposées.

Atout France pourra alors adresser à l’exploitant du village une demande d’évaluer ses pratiques au regard des réclamations exprimées dans un délai déterminé.

En l’absence de réponse ou si l’exploitant n’est pas en mesure de justifier sa conformité à son classement, Atout France peut exiger la mise en place d’un plan de rectification, ainsi qu’une contre-visite d’un organisme évaluateur.

Après réception d’un certificat de contre-visite, Atout France peut décider de maintenir le classement ou, dans les 15 jours, de l’abaisser.

Si en revanche l’exploitant ne justifie pas d’un certificat de contre-visite, la décision de classement initiale sera tout simplement abrogée.

Une liste des villages vacances

Il est mis à la charge d’Atout France une obligation de diffuser gratuitement sur son site une liste de l’ensemble des établissements de tourisme classés.

Le contenu des informations relatives aux villages vacances est précisé.

Dans la liste, doivent être mentionnés :

  • le nom de l’établissement ;
  • les coordonnées postales ;
  • le cas échéant, le courriel de réservation et l’adresse du site internet ;
  • les coordonnées téléphoniques de l’établissement ; – le nombre d’étoiles ; – la date d’attribution du classement ;
  • la capacité d’accueil de l’établissement (nombre de logements et de personnes susceptibles d’être accueillies) ;
  • la typologie de l’hébergement proposé (hébergement léger, hébergement dispersé) ;
  • le type de séjour proposé (formule location ou formule pension).

Villages vacances : revue des mesures de classement – © Copyright WebLex

Shutterstock_villagesvacances Villages vacances : revue des mesures de classement

Emballages : une nouvelle taxe pour les commerçants ?

Emballages : une nouvelle taxe pour les commerçants ?

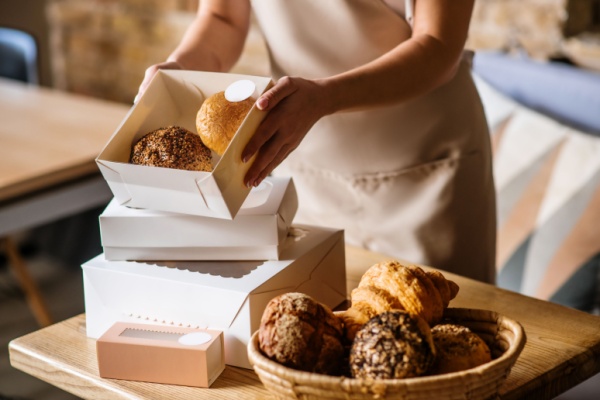
Alors que certains professionnels des métiers de bouche s’inquiètent d’une hausse du coût lié aux emballages remis à leurs clients, un député s’interroge sur l’impact de cette mesure pour les boulangeries et les boucheries-charcuteries. Réponse du Gouvernement…

Emballages ménagers : une contribution qui existe depuis plus de 30 ans

Les entreprises qui mettent sur le marché des emballages destinés aux ménages sont tenues de participer au financement de la collecte et du traitement des déchets issus de ces emballages.

Cette obligation, qui découle du principe de responsabilité élargie du producteur (REP), existe depuis 1993 et concerne l’ensemble des emballages ménagers, y compris ceux utilisés quotidiennement par les commerces de bouche, comme les sachets à baguettes ou les poches à viennoiseries.

Pour satisfaire à cette obligation, les professionnels peuvent adhérer à des éco-organismes, tels que CITEO ou LEKO, qui mutualisent le financement du dispositif.

Toutefois, selon plusieurs organisations professionnelles, les nouvelles modalités de calcul de cette contribution pourraient représenter un coût supplémentaire important pour certaines boulangeries et boucheries-charcuteries. Un député s’est donc interrogé sur l’opportunité de supprimer ou d’alléger ce qu’il présente comme une nouvelle taxe sur les emballages.

Le Gouvernement rappelle cependant qu’il ne s’agit pas d’une nouvelle imposition.

Il explique qu’en 2024, CITEO et plusieurs organisations professionnelles du secteur ont engagé des discussions afin de simplifier un mode de calcul jugé complexe, qui reposait jusqu’alors sur le nombre et le poids de chaque emballage distribué.

Ces travaux ont conduit à la mise en place, en 2025, d’un système forfaitaire facultatif pour les boulangeries, fixé à 0,0079 € par passage en caisse. Les professionnels qui le souhaitent peuvent néanmoins continuer à appliquer le système classique reposant sur une déclaration détaillée du nombre et du poids des emballages utilisés.

Enfin, le Gouvernement précise que ces évolutions résultent d’accords conclus entre les organisations professionnelles concernées et les éco-organismes agréés. La fixation des contributions relève ainsi de négociations tarifaires auxquelles l’État n’est pas partie.

Taxe sur les emballages : emballer, c’est payer ? – © Copyright WebLex

Shutterstock_taxesuremballage Emballages : une nouvelle taxe pour les commerçants ?

TASCOM 2026 : dernière ligne droite pour déclarer et payer

TASCOM 2026 : dernière ligne droite pour déclarer et payer

La date limite de déclaration et de paiement de la taxe sur les surfaces commerciales (TASCOM) approche à grands pas. Les entreprises concernées doivent accomplir leurs formalités au plus tard le 15 juin 2026. À quelques jours de cette échéance, il peut être utile de vérifier si votre établissement est assujetti à cette taxe, comment son montant est calculé et quelles sont les démarches à effectuer.

TASCOM : quelques rappels utiles

La taxe sur les surfaces commerciales (TASCOM) est un impôt local perçu au bénéfice des collectivités territoriales et des établissements publics de coopération intercommunale (EPCI) sur le territoire desquels est implanté l’établissement concerné.

Elle vise certains commerces exerçant une activité de vente au détail et repose principalement sur la surface de vente exploitée.

Un établissement est soumis à la TASCOM lorsqu’il réunit simultanément les conditions suivantes :

  • son ouverture initiale est intervenue après le 1er janvier 1960
  • il exerce une activité de vente au détail de biens, quelle que soit leur nature (alimentaire, habillement, automobile, etc.) ;
  • les ventes sont réalisées auprès d’une clientèle de particuliers ;
  • la surface de vente excède 400 m² ;
  • le chiffre d’affaires annuel hors taxes réalisé au titre des ventes au détail atteint au moins 460 000 €.

Par ailleurs, le seuil de 400 m² n’est pas exigé lorsque l’établissement est exploité sous une enseigne appartenant à un réseau commercial dont la surface cumulée des points de vente dépasse 4 000 m².

La surface retenue correspond aux espaces clos et couverts affectés :

  • à la circulation de la clientèle ;
  • à la présentation des marchandises ;
  • aux déplacements du personnel nécessaires à la vente.

En revanche, ne sont pas pris en compte :

  • les réserves et les zones de stockage ;
  • les locaux non accessibles au public ;
  • les surfaces de vente situées en extérieur.

À titre d’exemple, un commerce disposant de 500 m² au total, dont 350 m² consacrés à la vente et 150 m² affectés au stockage, n’entre pas dans le champ de la TASCOM puisque seule la surface de vente est retenue. Le seuil de 400 m² n’est donc ici pas atteint.

Les établissements exerçant exclusivement une activité de commerce de gros ne sont pas concernés.

De même, les entreprises fournissant uniquement des prestations de services échappent à cette taxe.

Les établissements mixtes, combinant notamment vente en gros et vente au détail, peuvent toutefois être redevables de la TASCOM sur leur activité de détail dès lors que le chiffre d’affaires correspondant atteint au moins 460 000 € hors taxes.

TASCOM : combien ?

La taxe est déterminée à partir de la surface de vente existante :

  • au 31 décembre de l’année précédant celle de l’imposition ;
  • ou, en cas de cessation définitive d’activité, à la date de fermeture de l’établissement.

Son montant dépend de 3 critères :

  • le chiffre d’affaires annuel rapporté au mètre carré ;
  • la superficie de vente ;
  • la nature de l’activité exercée.

Le chiffre d’affaires au mètre carré s’obtient en divisant le chiffre d’affaires annuel par la surface de vente de l’établissement.

Pour les établissements ne commercialisant pas de carburant :

Chiffre d’affaires HT par m²

Tarif applicable

Jusqu’à 2 999 €

5,74 € par m²

Entre 3 000 € et 12 000 €

[(CA/m² – 3 000) × 0,00315] + 5,74 €

Au-delà de 12 000 €

34,12 € par m²

Pour les établissements distribuant du carburant :

Chiffre d’affaires HT par m²

Tarif applicable

Jusqu’à 2 999 €

8,32 € par m²

Entre 3 000 € et 12 000 €

[(CA/m² – 3 000) × 0,00315] + 8,32 €

Au-delà de 12 000 €

35,70 € par m²


Le montant obtenu est augmenté :

  • de 30 % pour les établissements dont la surface excède 5 000 m² et dont le chiffre d’affaires est supérieur à 3 000 € par m² ;

  • de 50 % lorsque la surface de vente dépasse 2 500 m².

Certains commerces bénéficient d’un abattement de 30 %, notamment lorsqu’ils exercent à titre principal une activité de vente :

  • de meubles ;

  • d’automobiles ;

  • de matériel agricole ;

  • de matériaux de construction ;

  • de végétaux, graines ou engrais ;

  • d’animaux de compagnie et des produits qui leur sont destinés.

Une réduction supplémentaire de 20 % est accordée aux établissements :

  • dont la surface est inférieure à 600 m² ;

  • et dont le chiffre d’affaires n’excède pas 3 800 € par m².

Lorsque les conditions sont réunies, ces deux réductions peuvent se cumuler.

À noter également que les collectivités territoriales peuvent moduler le montant de la taxe grâce à l’application d’un coefficient multiplicateur.
 

Déclaration et paiement : attention à l’échéance du 15 juin

Les établissements redevables doivent transmettre leur déclaration au service des impôts des entreprises (SIE) au plus tard le 15 juin 2026 au moyen du formulaire n° 3350-C-SD.

Le règlement de la taxe intervient simultanément au dépôt de la déclaration.

Lorsqu’un établissement cesse définitivement son activité, il doit déposer le formulaire n° 3350-SD.

Cette déclaration doit être adressée au service des impôts des entreprises compétent avant le 15e jour du 6e mois suivant la cessation d’activité.

TASCOM 2026 : dernière ligne droite pour déclarer et payer – © Copyright WebLex

Shutterstock_tascom_0 TASCOM 2026 : dernière ligne droite pour déclarer et payer

Blocs de compétences : le contrat de professionnalisation évolue

Blocs de compétences : le contrat de professionnalisation évolue

Exit l’expérimentation, place à la pérennisation ! Depuis le 6 juin 2026, le contrat de professionnalisation peut officiellement viser l’acquisition d’un ou plusieurs blocs de compétences, et non plus seulement une qualification professionnelle complète.

Le contrat de professionnalisation s’ouvre durablement aux blocs de compétences

Pour rappel, un contrat de professionnalisation dit « expérimental » avait été instauré par la loi du 5 septembre 2018 pour la liberté de choisir son avenir professionnel.

Mis en place à titre temporaire, ce dispositif, prolongé jusqu’au 31 décembre 2024, permettait au salarié de suivre un parcours de formation défini en concertation avec l’employeur et l’organisme de formation.

Sa particularité tenait à sa souplesse : contrairement au contrat de professionnalisation « classique », il ne visait pas nécessairement l’obtention d’une qualification professionnelle complète. Il pouvait aussi permettre la validation d’un ou de plusieurs blocs de compétences d’une certification professionnelle.

Fort du succès de ce contrat expérimental, la loi l’a rétabli et pérennisé.

Ainsi, depuis 6 juin 2026, le contrat de professionnalisation peut de nouveau avoir pour objet l’acquisition d’une qualification professionnelle ou d’un ou plusieurs blocs de compétences d’une certification professionnelle.

Autrement dit, les salariés et les demandeurs d’emploi peuvent se former via un contrat de professionnalisation sur des compétences ciblées, sans avoir à viser une certification professionnelle dans son intégralité.

Notez que les modalités spécifiques d’acquisition de ce ou ces blocs de compétences doivent encore être définies.

D’ores et déjà, il est toutefois utile de rappeler que ce contrat reste ouvert :

  • aux personnes âgées de 16 à 25 ans révolus, afin de compléter leur formation initiale ; • aux demandeurs d’emploi âgés de 26 ans et plus ;
  • aux bénéficiaires du RSA, de l’allocation de solidarité spécifique ou de l’allocation aux adultes handicapés ;
  • ainsi qu’aux personnes ayant bénéficié d’un contrat unique d’insertion.

Blocs de compétences : le contrat de professionnalisation évolue – © Copyright WebLex

Shutterstock_cctprofessionnalisation Blocs de compétences : le contrat de professionnalisation évolue

Emballages : une nouvelle taxe pour les commerçants ?

Emballages : une nouvelle taxe pour les commerçants ?

Alors que certains professionnels des métiers de bouche s’inquiètent d’une hausse du coût lié aux emballages remis à leurs clients, un député s’interroge sur l’impact de cette mesure pour les boulangeries et les boucheries-charcuteries. Réponse du Gouvernement…

Emballages ménagers : une contribution qui existe depuis plus de 30 ans

Les entreprises qui mettent sur le marché des emballages destinés aux ménages sont tenues de participer au financement de la collecte et du traitement des déchets issus de ces emballages.

Cette obligation, qui découle du principe de responsabilité élargie du producteur (REP), existe depuis 1993 et concerne l’ensemble des emballages ménagers, y compris ceux utilisés quotidiennement par les commerces de bouche, comme les sachets à baguettes ou les poches à viennoiseries.

Pour satisfaire à cette obligation, les professionnels peuvent adhérer à des éco-organismes, tels que CITEO ou LEKO, qui mutualisent le financement du dispositif.

Toutefois, selon plusieurs organisations professionnelles, les nouvelles modalités de calcul de cette contribution pourraient représenter un coût supplémentaire important pour certaines boulangeries et boucheries-charcuteries. Un député s’est donc interrogé sur l’opportunité de supprimer ou d’alléger ce qu’il présente comme une nouvelle taxe sur les emballages.

Le Gouvernement rappelle cependant qu’il ne s’agit pas d’une nouvelle imposition.

Il explique qu’en 2024, CITEO et plusieurs organisations professionnelles du secteur ont engagé des discussions afin de simplifier un mode de calcul jugé complexe, qui reposait jusqu’alors sur le nombre et le poids de chaque emballage distribué.

Ces travaux ont conduit à la mise en place, en 2025, d’un système forfaitaire facultatif pour les boulangeries, fixé à 0,0079 € par passage en caisse. Les professionnels qui le souhaitent peuvent néanmoins continuer à appliquer le système classique reposant sur une déclaration détaillée du nombre et du poids des emballages utilisés.

Enfin, le Gouvernement précise que ces évolutions résultent d’accords conclus entre les organisations professionnelles concernées et les éco-organismes agréés. La fixation des contributions relève ainsi de négociations tarifaires auxquelles l’État n’est pas partie.

Taxe sur les emballages : emballer, c’est payer ? – © Copyright WebLex

Shutterstock_taxesuremballage Emballages : une nouvelle taxe pour les commerçants ?

TASCOM 2026 : dernière ligne droite pour déclarer et payer

TASCOM 2026 : dernière ligne droite pour déclarer et payer

La date limite de déclaration et de paiement de la taxe sur les surfaces commerciales (TASCOM) approche à grands pas. Les entreprises concernées doivent accomplir leurs formalités au plus tard le 15 juin 2026. À quelques jours de cette échéance, il peut être utile de vérifier si votre établissement est assujetti à cette taxe, comment son montant est calculé et quelles sont les démarches à effectuer.

TASCOM : quelques rappels utiles

La taxe sur les surfaces commerciales (TASCOM) est un impôt local perçu au bénéfice des collectivités territoriales et des établissements publics de coopération intercommunale (EPCI) sur le territoire desquels est implanté l’établissement concerné.

Elle vise certains commerces exerçant une activité de vente au détail et repose principalement sur la surface de vente exploitée.

Un établissement est soumis à la TASCOM lorsqu’il réunit simultanément les conditions suivantes :

  • son ouverture initiale est intervenue après le 1er janvier 1960
  • il exerce une activité de vente au détail de biens, quelle que soit leur nature (alimentaire, habillement, automobile, etc.) ;
  • les ventes sont réalisées auprès d’une clientèle de particuliers ;
  • la surface de vente excède 400 m² ;
  • le chiffre d’affaires annuel hors taxes réalisé au titre des ventes au détail atteint au moins 460 000 €.

Par ailleurs, le seuil de 400 m² n’est pas exigé lorsque l’établissement est exploité sous une enseigne appartenant à un réseau commercial dont la surface cumulée des points de vente dépasse 4 000 m².

La surface retenue correspond aux espaces clos et couverts affectés :

  • à la circulation de la clientèle ;
  • à la présentation des marchandises ;
  • aux déplacements du personnel nécessaires à la vente.

En revanche, ne sont pas pris en compte :

  • les réserves et les zones de stockage ;
  • les locaux non accessibles au public ;
  • les surfaces de vente situées en extérieur.

À titre d’exemple, un commerce disposant de 500 m² au total, dont 350 m² consacrés à la vente et 150 m² affectés au stockage, n’entre pas dans le champ de la TASCOM puisque seule la surface de vente est retenue. Le seuil de 400 m² n’est donc ici pas atteint.

Les établissements exerçant exclusivement une activité de commerce de gros ne sont pas concernés.

De même, les entreprises fournissant uniquement des prestations de services échappent à cette taxe.

Les établissements mixtes, combinant notamment vente en gros et vente au détail, peuvent toutefois être redevables de la TASCOM sur leur activité de détail dès lors que le chiffre d’affaires correspondant atteint au moins 460 000 € hors taxes.

TASCOM : combien ?

La taxe est déterminée à partir de la surface de vente existante :

  • au 31 décembre de l’année précédant celle de l’imposition ;
  • ou, en cas de cessation définitive d’activité, à la date de fermeture de l’établissement.

Son montant dépend de 3 critères :

  • le chiffre d’affaires annuel rapporté au mètre carré ;
  • la superficie de vente ;
  • la nature de l’activité exercée.

Le chiffre d’affaires au mètre carré s’obtient en divisant le chiffre d’affaires annuel par la surface de vente de l’établissement.

Pour les établissements ne commercialisant pas de carburant :

Chiffre d’affaires HT par m²

Tarif applicable

Jusqu’à 2 999 €

5,74 € par m²

Entre 3 000 € et 12 000 €

[(CA/m² – 3 000) × 0,00315] + 5,74 €

Au-delà de 12 000 €

34,12 € par m²

Pour les établissements distribuant du carburant :

Chiffre d’affaires HT par m²

Tarif applicable

Jusqu’à 2 999 €

8,32 € par m²

Entre 3 000 € et 12 000 €

[(CA/m² – 3 000) × 0,00315] + 8,32 €

Au-delà de 12 000 €

35,70 € par m²


Le montant obtenu est augmenté :

  • de 30 % pour les établissements dont la surface excède 5 000 m² et dont le chiffre d’affaires est supérieur à 3 000 € par m² ;

  • de 50 % lorsque la surface de vente dépasse 2 500 m².

Certains commerces bénéficient d’un abattement de 30 %, notamment lorsqu’ils exercent à titre principal une activité de vente :

  • de meubles ;

  • d’automobiles ;

  • de matériel agricole ;

  • de matériaux de construction ;

  • de végétaux, graines ou engrais ;

  • d’animaux de compagnie et des produits qui leur sont destinés.

Une réduction supplémentaire de 20 % est accordée aux établissements :

  • dont la surface est inférieure à 600 m² ;

  • et dont le chiffre d’affaires n’excède pas 3 800 € par m².

Lorsque les conditions sont réunies, ces deux réductions peuvent se cumuler.

À noter également que les collectivités territoriales peuvent moduler le montant de la taxe grâce à l’application d’un coefficient multiplicateur.
 

Déclaration et paiement : attention à l’échéance du 15 juin

Les établissements redevables doivent transmettre leur déclaration au service des impôts des entreprises (SIE) au plus tard le 15 juin 2026 au moyen du formulaire n° 3350-C-SD.

Le règlement de la taxe intervient simultanément au dépôt de la déclaration.

Lorsqu’un établissement cesse définitivement son activité, il doit déposer le formulaire n° 3350-SD.

Cette déclaration doit être adressée au service des impôts des entreprises compétent avant le 15e jour du 6e mois suivant la cessation d’activité.

TASCOM 2026 : dernière ligne droite pour déclarer et payer – © Copyright WebLex

Shutterstock_tascom_0 TASCOM 2026 : dernière ligne droite pour déclarer et payer

Influenceurs et formations professionnelles : une obligation d’information précisée

Influenceurs et formations professionnelles : une obligation d’information précisée

Pour rappel, un encadrement spécifique applicable aux influenceurs faisant la promotion d’actions de formation professionnelle, et plus spécialement des actions de formation concourant au développement des compétences, financées par des fonds publics, a été mis en place en mars 2026. Une réglementation qui vient de faire l’objet d’une précision…

Influenceurs et formations professionnelles : une mention obligatoire

Afin de protéger les consommateurs des dérives de l’influence sur les réseaux sociaux quant à la promotion de biens ou de services, les pouvoirs publics ont mis à la charge des influenceurs des obligations d’affichage ou de communication de mentions obligatoires.

La promotion d’actions de formation professionnelle a, ainsi, fait l’objet d’obligations d’information visant le caractère public du financement de l’action promue, l’existence d’engagements et de règles d’éligibilité associés, les références du prestataire délivrant la formation le cas échéant, etc.

Les influenceurs doivent, en outre, également afficher la mention obligatoire suivante :

« L’obtention d’un financement public pour une action de formation professionnelle répond à des règles et des conditions qui vous engagent.».

En fonction du support de communication, cette mention est complétée par « Pour plus d’informations :

Influenceurs et formations professionnelles : une obligation d’information précisée – © Copyright WebLex

Shutterstock_influenceursformationspro Influenceurs et formations professionnelles : une obligation d’information précisée