Révision coopérative : pour quelles sociétés coopératives ?

Révision coopérative : pour quelles sociétés coopératives ?

Les seuils financiers à partir desquels différentes catégories de sociétés coopératives sont légalement tenues de se soumettre à la procédure de révision coopérative sont modifiés à compter du 1er septembre 2026 : quelles sont les sociétés coopératives désormais concernées ?

Déclenchement de la révision coopérative : des seuils réhaussés

Les sociétés coopératives et leurs unions dont l’activité dépasse une certaine importance doivent se soumettre, en principe tous les 5 ans, à un contrôle, dit « révision coopérative ».

Cette révision coopérative est destinée à vérifier la conformité de l’organisation et du fonctionnement de la société coopérative concernée aux principes et aux règles de la coopération et à l’intérêt des adhérents, ainsi qu’aux règles coopératives spécifiques qui lui sont applicables et, le cas échéant, à lui proposer des mesures correctives.

Les seuils définissant les sociétés coopératives concernées, fixés en considération du total du bilan de ces sociétés, du montant hors taxes de leur chiffre d’affaires ou du nombre moyen de leurs salariés ou de leurs associés, sont revus à la hausse à compter du 1er septembre 2026.

Ainsi, Les sociétés coopératives sont par principe soumises à la révision coopérative dès lors qu’elles comprennent au moins 2 associés coopérateurs et réalisent à chaque clôture de 2 exercices consécutifs un montant hors taxes du chiffre d’affaires supérieur à 35 000 € (30 000 € auparavant).

Les sociétés coopératives agricoles et leurs unions ainsi que les sociétés d’intérêt collectif agricole sont tenues de se soumettre à la révision coopérative lorsqu’elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous, pour 2 des 3 critères suivants :

  • 50 pour le nombre moyen d’associés, les associés pris en compte pour chaque exercice étant ceux régulièrement inscrits sur le fichier des associés de la coopérative, à la date de la convocation de l’assemblée générale ordinaire de l’exercice ;
  • 2 350 000 € pour le montant hors taxes du chiffre d’affaires (2 000 000 € auparavant) ;
  • 1 500 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d’actif (1 000 000 € auparavant).

Les sociétés coopératives maritimes et leurs unions sont tenues de se soumettre à la révision coopérative lorsqu’elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour 2 des 3 critères suivants :

  • 3 pour le nombre moyen de salariés employés au cours de chacun des exercices, le nombre moyen de salariés employés au cours de l’exercice étant égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l’année civile ou de l’exercice comptable lorsque celui-ci ne coïncide pas avec l’année civile, liés à l’entreprise par un contrat de travail ;
  • 88 000 € pour le montant hors taxes du chiffre d’affaires (75 000 € auparavant) ;
  • 150 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d’actif (100 000 € auparavant).

Les sociétés coopératives de commerçants détaillants sont tenues de se soumettre à la révision coopérative lorsqu’elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour un des 2 critères suivants :

  • 100 pour le nombre moyen d’associés, les associés pris en compte pour chaque exercice étant ceux existants à la date de la convocation en vue de l’assemblée générale ordinaire ;
  • 3 500 000 € pour le montant hors taxes du chiffre d’affaires (3 000 000 € auparavant).

Il faut noter que les nouveaux seuils ne sont pas applicables aux révisions coopératives en cours ou qui auraient dû être engagées à compter du 1er septembre 2026.

Par ailleurs, et pour rappel :

  • les banques mutualistes et coopératives sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l’exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l’année civile ou de l’exercice comptable lorsque celui-ci ne coïncide pas avec l’année civile, liés à l’entreprise par un contrat de travail) ;
  • les sociétés coopératives de consommation sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l’exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l’année civile ou de l’exercice comptable lorsque celui-ci ne coïncide pas avec l’année civile, liés à l’entreprise par un contrat de travail ;
  • par dérogation, les sociétés coopératives de production sont tenues de se soumettre à la révision coopérative dès qu’elles comprennent au moins 2 associés, sans condition de seuil.

Révision coopérative : pour quelles sociétés coopératives ? – © Copyright WebLex
shutterstock_revisioncooperative Révision coopérative : pour quelles sociétés coopératives ?

Rénovation et transition énergétique : obligation de signalement des fraudes

Rénovation et transition énergétique : obligation de signalement des fraudes

Les organismes intervenant dans la qualification, la certification et le contrôle des professionnels de la transition énergétique doivent transmettre les informations relatives aux risques d’irrégularités à l’Agence nationale de l’habitat (Anah) et au service de coordination interministérielle de lutte contre la fraude aux finances publiques, selon des modalités qui viennent d’être précisées…

Signalement des fraudes aux aides publiques : par voie dématérialisée

Pour rappel, les organismes de qualification des professionnels réalisant des travaux de rénovation énergétique, des audits énergétiques, l’installation et la maintenance des infrastructures de recharge pour les véhicules électriques ou l’installation sur des bâtiments de dispositifs de production d’électricité utilisant l’énergie solaire photovoltaïque, les organismes de contrôle de ces organismes de qualification et les organismes d’instruction des demandes d’agrément et des rapports de contrôle transmettent les informations utiles qu’ils détiennent à l’Agence nationale de l’habitat et au service de l’État chargé de la coordination interministérielle pour la lutte contre la fraude aux finances publiques pour l’exercice de leur mission de répression de la fraude, sous réserve que ces informations soient en relation avec ces missions.

Plus exactement, les organismes de qualification, de contrôle, d’instruction d’agrément et de certification doivent communiquer à ce service les signalements et éléments descriptifs relatifs à toute mesure de sanction envisagée ou prononcée à l’encontre de professionnels, afin de faciliter la détection des fraudes aux finances publiques.

De la même manière, les organismes concernés doivent transmettre à l’Anah les sanctions envisagées ou prononcées visant :

  • les professionnels agréés pour l’accompagnement à la rénovation énergétique (dont l’Anah fournit la liste) ;
  • les professionnels réalisant des prestations ou des travaux de rénovation énergétique subventionnés par l’Anah ou ouvrant droit à des primes publiques (notamment la prime de transition énergétique).

Si la nature détaillée des informations transmises reste encore à définir, il vient d’être précisé que les échanges doivent s’effectuer par voie électronique sécurisée pour préserver la confidentialité des données.

Rénovation et transition énergétique : obligation de signalement des fraudes – © Copyright WebLex

shutterstock_fraudeaidespubliques Rénovation et transition énergétique : obligation de signalement des fraudes

Facturation électronique : et si votre dispositif n'est pas opérationnel ?

Facturation électronique : et si votre dispositif n'est pas opérationnel ?

À compter du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire devront émettre leurs factures électroniques via une plateforme agréée. Mais que faire si le dispositif n’est pas encore totalement opérationnel ?

Émettre des factures électroniques : l’obligation s’applique dès le 1er septembre 2026

Les entreprises soumises à la 1re vague de la réforme de la facturation électronique restent tenues d’émettre leurs factures électroniques à compter du 1er septembre 2026.

Le fait que leur système d’information, leur plateforme ou leur prestataire rencontre encore des difficultés ne suspend pas cette obligation.

Pour autant, l’administration n’attend pas des entreprises qu’elles disposent, dès le 1er jour, d’un dispositif parfaitement stabilisé.

L’administration invite les entreprises à adopter une démarche progressive de mise en conformité.

Concrètement, elles sont encouragées à utiliser le circuit électronique pour les flux déjà opérationnels, à corriger progressivement les difficultés rencontrées sur les autres flux et à conserver les éléments démontrant les actions engagées.

Autrement dit, il n’est pas recommandé d’attendre que l’ensemble du dispositif soit finalisé pour commencer à émettre des factures électroniques. Les entreprises ont au contraire intérêt à basculer en priorité les flux les plus importants ou les plus faciles à traiter.

Si, pour certaines factures, le circuit électronique ne peut pas être utilisé immédiatement, l’entreprise peut recourir, à titre transitoire, à un autre canal de transmission afin d’éviter une interruption de la facturation ou un blocage des paiements.

Cette solution ne dispense toutefois pas de l’obligation d’émission électronique. Lorsqu’elle est possible, une régularisation ultérieure par la transmission de la même facture via une plateforme agréée est recommandée.

À défaut de régularisation, l’entreprise devra être en mesure de démontrer qu’elle est engagée dans une démarche réelle et continue de mise en conformité.

C’est cette trajectoire active, davantage que l’absence de toute difficulté technique, que l’administration indique vouloir prendre en compte pendant la phase de démarrage de la réforme.

Facturation électronique : et si votre dispositif n’est pas opérationnel ? – © Copyright WebLex
shutterstock_fedispositifs Facturation électronique : et si votre dispositif n'est pas opérationnel ?

Traitement des déchets liquides : de nouvelles obligations

Traitement des déchets liquides : de nouvelles obligations

Les prescriptions techniques et les obligations de surveillance applicables au traitement des déchets liquides susceptibles de contenir des substances per- ou polyfluoroalkylées (PFAS) viennent d’être précisées, avec pour objectif de réduire les rejets aqueux de ces substances vers le milieu naturel. Quelles sont ces obligations ?

Traitement des déchets liquides contenant des PFAS : quelles obligations ?

Des informations sont apportées sur les obligations que doivent respecter les installations soumises à autorisation au titre de la rubrique 2790 (traitement de déchets dangereux) traitant des déchets liquides ou soumises à déclaration ou autorisation au titre de la rubrique 2791 (traitement de déchets non dangereux) réalisant le traitement de lixiviats de décharges de déchets non dangereux, d’eaux d’extinction d’incendie ou de ruissellement contenant des émulseurs fluorés, ainsi que des eaux de rinçage associées.

Les installations concernées doivent s’équiper de dispositifs de traitement dimensionnés et entretenus pour assurer une diminution des PFAS susceptibles d’être contenus dans les déchets liquides qu’elles traitent.

L’exploitant doit assurer la maintenance de ces équipements, consigner les opérations dans un registre et former le personnel.

Il faut noter que les dispositifs de traitement et de maintenance doivent être opérationnels au plus tard en janvier 2027. Durant cette période transitoire, l’installation ne peut recevoir de déchets liquides contenant des PFAS si elle ne respecte pas ces exigences.

Le flux maximal de PFAS rejeté doit être compatible avec le milieu récepteur. Cette compatibilité est acquise si la concentration en équivalent PFOA dans le milieu est inférieure ou égale à 4,4 ng/L, ou si la contribution de l’installation est non significative (inférieure ou égale à 0,22 ng/L en équivalent PFOA). En cas de non-respect, l’exploitant doit élaborer et mettre en œuvre un plan d’action technico-économique.

En outre, l’exploitant doit réaliser au moins une fois par mois des prélèvements et des analyses des rejets aqueux pour mesurer les PFAS et des paramètres complémentaires (AOF, MES, COT, fluorures, volume moyen journalier).

Au moins une fois par trimestre, ces analyses doivent être effectuées par un organisme extérieur agréé ou accrédité. Les résultats doivent être télédéclarés sous 15 jours.

Traitement des déchets liquides : de nouvelles obligations – © Copyright WebLex

shutterstock_traitementdechetsPFAS Traitement des déchets liquides : de nouvelles obligations

Procédures sociales : nouvelles mesures de simplifications

Procédures sociales : nouvelles mesures de simplifications

Plusieurs mesures de simplification des procédures judiciaires concernent directement les employeurs et les salariés. Prud’hommes, saisies sur rémunération, contentieux des cotisations sociales ou encore recherche de preuves avant un procès : plusieurs règles évoluent, pour l’essentiel à compter du 1er octobre 2026. Voilà qui mérite quelques explications…

Prud’hommes, rémunérations, cotisations : ce qui change à la rentrée 2026

Plusieurs règles de procédure intéressant directement les employeurs et les salariés évoluent, notamment en matière prud’homale, de saisie des rémunérations et de recouvrement des cotisations sociales.

Ces nouveautés entrent majoritairement en vigueur à compter du 1er octobre 2026.

Concernant la procédure devant le conseil de prud’hommes

1re évolution notable : la saisine du conseil de prud’hommes (CPH) est simplifiée.

Jusqu’à présent, la requête permettant de saisir le CPH devait être accompagnée des pièces que le demandeur souhaitait invoquer à l’appui de ses prétentions, ainsi que d’un bordereau les énumérant.

Pour les instances introduites à compter du 1er octobre 2026, il ne sera plus nécessaire de joindre immédiatement l’ensemble de ces pièces.

Il suffira d’annexer à la requête le bordereau qui les énumère, ainsi que le dernier bulletin de salaire correspondant au litige ou, à défaut, tout document permettant de déterminer l’activité de l’employeur.

Cette évolution vise à faciliter la saisine du conseil de prud’hommes par voie électronique. Les justificatifs ne disparaissent évidemment pas pour autant de la procédure : le demandeur devra communiquer au défendeur les pièces qu’il entend produire avant la séance de conciliation ou l’audience et en remettre un exemplaire lors de celle-ci.

De son côté, le défendeur devra également communiquer au demandeur les pièces qu’il entend produire et en remettre un exemplaire lors de la séance de conciliation ou de l’audience. Il n’aura, en revanche, plus à les déposer ou à les adresser au greffe.

Concernant les modes amiables de règlement des litiges

Les modes amiables de règlement des différends connaissent également quelques ajustements.

Lorsqu’un juge enjoint aux parties de rencontrer un conciliateur de justice ou un médiateur afin d’être informées sur une éventuelle démarche amiable, cette décision sera, à partir du 1er octobre 2026, une mesure d’administration judiciaire.

Elle ne pourra donc pas faire l’objet, en tant que telle, d’un appel ou d’un pourvoi en cassation.

Par ailleurs, lorsque le juge confie au conciliateur ou au médiateur le soin de recueillir l’accord des parties pour engager une démarche amiable, le délai prévu à cette fin sera, en principe, porté de 1 à 3 mois.

Ces nouvelles règles s’appliqueront également aux instances en cours au 1er octobre 2026.

Concernant la saisie-administrative à tiers-détenteur

Pour mémoire, cette procédure désigne celle qui permet à l’administration de récupérer une somme impayée directement auprès d’un tiers qui détient de l’argent appartenant au débiteur ou qui lui doit de l’argent.

Il peut notamment s’agir de sa banque, de son employeur ou de sa caisse de retraite. Le tiers concerné doit alors verser à l’administration les sommes saisissables, dans la limite de la dette due.

Lorsqu’un débiteur perçoit plusieurs rémunérations et qu’aucune procédure de saisie des rémunérations n’est déjà en cours, le comptable public peut désormais déterminer lui-même, depuis le 30 juillet 2026, le ou les tiers saisis chargés d’effectuer les retenues.

Il conserve toutefois la possibilité de confier cette mission à un commissaire de justice répartiteur.

Concernant le recouvrement des cotisations sociales

Le recouvrement des cotisations sociales évolue également.

Lorsqu’une mise en demeure de l’URSSAF reste sans effet, l’organisme peut délivrer une contrainte permettant le recouvrement forcé des sommes dues. Le cotisant peut alors former opposition devant le tribunal judiciaire.

Pour les décisions rendues à compter du 1er octobre 2026, la décision du tribunal statuant sur cette opposition se substituera à la contrainte.

Elle sera par ailleurs exécutoire de droit à titre provisoire, ce qui signifie qu’elle pourra, en principe, être exécutée même si elle fait l’objet d’un recours.

Une règle similaire est prévue pour les cotisations et contributions sociales agricoles, notamment lorsque la contrainte a été délivrée par la MSA.

Procédures sociales : nouvelles mesures de simplifications – © Copyright WebLex

shutterstock_proceduressociale Procédures sociales : nouvelles mesures de simplifications

Industrie textile : la fast fashion sous surveillance

Industrie textile : la fast fashion sous surveillance

Parce que le phénomène « fast fashion » n’est pas sans avoir des conséquences sur les plans environnemental, social et économique, des mesures sont prises en vue de réduire les impacts occasionnés par cette mode textile ultra-éphémère : que faut-il retenir à ce sujet ?

Fast fashion : définition et sensibilisation

La réglementation se durcit s’agissant des produits textiles d’habillement, des chaussures, des produits textiles neufs pour la maison pour les entreprises qui ne sont pas établies dans un État membre de l’Union européenne (UE) ou partie à l’accord sur l’Espace économique européen (EEE). Il est question ici de limiter les impacts de la mode ultra-express visant ces produits.

La mode ultra-express ou « fast fashion » relève des pratiques industrielles et commerciales des producteurs, en magasin ou en ligne, qui ont pour conséquence la diminution de la durée d’usage ou de la durée de vie de ces produits, en raison de la mise sur le marché d’un nombre élevé de références de produits neufs et de la faible incitation à réparer ces produits.

Il faut noter que les seuils relatifs au nombre de références de produits neufs, ainsi que les critères de la faible incitation à réparer, par marque et par canal de vente, restent encore à préciser.

Les entreprises qui pratiquent la fast fashion en ligne seront tenues d’afficher sur leur site internet, de manière claire, lisible et compréhensible, selon des modalités précises qui restent encore à préciser, des messages :

  • encourageant à la sobriété, au réemploi, à la réparation, à la réutilisation et au recyclage des produits textiles ;
  • informant sur l’incidence sociale des produits textiles ;
  • sensibilisant à leur incidence sur l’environnement et sur la santé humaine ;
  • informant sur l’incidence sur l’environnement du service de livraison des produits proposés.

De la même manière, les lieux de fabrication du produit textile en question vendu en ligne doivent être portés à la connaissance du consommateur de manière claire et lisible sur la plateforme numérique, en caractères d’une taille égale à celle de l’indication du prix et à proximité de celui-ci.

Enfin, il est aussi prévu une sensibilisation aux incidences de la mode non durable dans l’éducation des élèves au développement durable qui :

  • comprend une sensibilisation aux incidences sur l’environnement et sur la santé humaine des productions et des pratiques de consommation non durables ;
  • inclut la découverte des matériaux responsables ou à faibles incidences sur l’environnement, des conditions de production ainsi que de l’étiquetage ;
  • met en avant les pratiques de consommation durable au quotidien, notamment dans l’utilisation des produits textiles et d’habillement.

Fast fashion : publicité interdite

À partir du 1er janvier 2027, toute publicité dans les médias en faveur des articles ou des marques de la mode ultra-express sera interdite, de même que la promotion directe ou indirecte des marques ayant recours à cette pratique.

Pour la promotion de ces produits, le terme « gratuit » ne pourra être utilisé ni comme outil de marketing, ni comme outil promotionnel dans le cadre d’une relation commerciale.

Cette interdiction vaudra également, à partir du 1er janvier 2027, pour les influenceurs commerciaux, que leurs activités d’influence aient donné lieu ou pas à une contrepartie financière (par exemple dons ou prêts de vêtements, invitations, etc.). Les manquements et les infractions à ces obligations seront passibles d’une amende administrative de 100 000 € maximum.

Fast fashion : des pénalités renforcées

Un nouveau critère de modulation des éco-contributions applicables à la filière de responsabilité élargie des producteurs (REP) « textiles » est mis en place.

Pour rappel, cette filière REP permet l’application du principe pollueur-payeur dans les secteurs de l’habillement, de la chaussure et du linge de maison : les éco-contributions financières acquittées par les producteurs pour prévenir et gérer leurs déchets sont modulées en fonction de critères de performance environnementale.

Aux critères existants est ajouté un nouveau critère portant sur l’incidence sur l’environnement, et notamment les atteintes à la biodiversité et l’empreinte carbone.

Il est prévu que, lorsque cela est possible, ces éco-contributions soient modulées en fonction des pratiques industrielles et commerciales des producteurs qui influencent la durée d’utilisation du produit et la probabilité qu’un produit devienne un déchet. Concrètement, il s’agit ici de tenir compte de l’incitation à réparer, de l’étendue de la gamme de produits ou de la fréquence des offres.

Lorsque cette modulation prend la forme d’une pénalité, le montant de celle-ci est compris entre :

  • 25 centimes et 12 € par produit à partir du 1er septembre 2026 ;
  • 50 centimes et 14 € par produit en 2027 ;
  • 75 centimes et 16 € par produit en 2028 ;
  • 1 et 18 € par produit en 2029 ;
  • 2 et 20 € par produit à partir de 2030.

Il faut noter que, pour lutter contre les pratiques frauduleuses, les entreprises établies à l’étranger devront désigner un mandataire en France chargé des obligations découlant de la REP.

Enfin, une fraction des contributions financières versées par les producteurs sera utilisée par les éco-organismes pour financer des infrastructures de collecte, de tri, de réemploi, de préparation en vue de la réutilisation et de recyclage sur le territoire national.

Fast fashion : en ce qui concerne le contrôle des produits textiles

Il est prévu que les agents de la prévention des risques, les agents des douanes et les agents de la concurrence, de la consommation et de la répression des fraudes sont autorisés, pour les besoins de leurs missions de contrôle, à se communiquer, spontanément ou sur demande, tous les renseignements et les documents détenus ou recueillis dans l’exercice de leurs missions respectives, sans que le secret professionnel fasse obstacle à une telle communication.

De la même manière, les agents de la concurrence, de la consommation et de la répression des fraudes et les agents de la Commission nationale de l’informatique et des libertés sont autorisés à se communiquer, spontanément ou sur demande, tous les renseignements et les documents détenus ou recueillis dans le cadre de leurs missions respectives et nécessaires à la recherche et à la constatation des infractions et des manquements à la réglementation relevant de leurs champs de compétences respectifs, sans que le secret professionnel fasse obstacle à une telle communication.

Fast fashion : des rapports à venir

Il faut noter que, au plus tard en janvier 2027, le Gouvernement doit remettre au Parlement un rapport étudiant l’opportunité d’un élargissement du mécanisme d’ajustement carbone aux frontières aux produits textiles fabriqués en dehors du territoire de l’Union européenne.

Au plus tard en juillet 2027, le Gouvernement doit remettre au Parlement un rapport dressant le bilan de la mise en œuvre de mesures miroirs aux frontières du marché intérieur de l’Union européenne pour imposer des normes sanitaires, sociales et environnementales européennes à l’importation des produits relevant de la pratique de mode ultra-express.

Ce rapport devra analyser également l’opportunité d’inverser la charge de la preuve au moment de l’entrée des produits dans l’Union européenne : il incomberait à l’exportateur d’apporter la preuve que ses produits ont été produits dans des conditions conformes aux normes européennes, avec une vigilance particulière quant au respect des droits de l’homme.

Industrie textile : la fast fashion sous surveillance – © Copyright WebLex

shutterstock_loitextile Industrie textile : la fast fashion sous surveillance

Prime carburant : un plafond d’exonération doublé en 2026

Prime carburant : un plafond d’exonération doublé en 2026

Pour faire face à la hausse des prix du carburant, le Gouvernement a annoncé plusieurs assouplissements relatifs à la prime transport. Des annonces qui viennent d’être confirmées par l’administration via le bulletin officiel de la sécurité sociale (BOSS) : quelles sont-elles ?

Prime carburant : un plafond d’exonération réhaussé à 600 € et plus de salariés concernés

Rappelons que l’employeur peut, de manière facultative, prendre en charge tout ou partie des frais exposés par ses salariés pour leurs déplacements entre leur résidence habituelle et leur lieu de travail.

Cette prise en charge, appelée prime transport, peut notamment concerner :

  • les frais de carburant, comme l’essence ou le diesel ;
  • les frais d’alimentation d’un véhicule électrique, hybride rechargeable ou à hydrogène.

En principe, cette prime bénéficie d’une exonération d’impôt sur le revenu et de cotisations et contributions sociales dans la limite de 600 € par an et par salarié, dont 300 € maximum au titre des frais de carburant.

Jusqu’alors, la prise en charge des frais de carburant était par ailleurs réservée aux salariés contraints d’utiliser leur véhicule personnel pour se rendre au travail. Il s’agit notamment de ceux :

  • dont la résidence habituelle ou le lieu de travail se trouve dans une commune qui n’est pas desservie par un service public de transport collectif régulier ou par un service privé mis en place par l’employeur, ou qui n’est pas incluse dans le périmètre d’un plan de mobilité obligatoire ;
  • ou dont les horaires de travail ne permettent pas d’utiliser les transports en commun.

À cela s’ajoute, en principe, une règle de non-cumul entre cette prise en charge et la participation obligatoire de l’employeur au coût des abonnements de transports publics.

Le Gouvernement a cependant annoncé fin mai 2026 sa volonté d’aménager temporairement le dispositif et d’avantager les salariés afin de répondre à la hausse des prix des carburants.

Dans un communiqué du 6 août 2026 publié via le bulletin officiel de la Sécurité sociale, l’administration vient de confirmer ces assouplissements.

Ainsi, pour les primes versées jusqu’au 31 décembre 2026, la limite d’exonération propre aux frais de carburant passe de 300 € à 600 € par an et par salarié.

Concrètement, un employeur qui prend en charge les frais de carburant engagés par un salarié pourra donc bénéficier, en 2026, d’une exonération dans cette nouvelle limite, sous réserve du respect des autres conditions applicables au dispositif.

Il est également confirmé la suspension, jusqu’à la fin de l’année 2026, de certaines conditions normalement applicables au versement de la prime carburant.

Ainsi, ne seront temporairement plus exigées :

  • la condition tenant à l’absence de solution de transport en commun ;
  • l’interdiction de cumuler la prime carburant avec la prise en charge par l’employeur des abonnements de transports publics.

En pratique, la prime carburant pourra donc bénéficier à un nombre beaucoup plus important de salariés en 2026, y compris à ceux qui disposent d’une offre de transports collectifs ou dont l’abonnement aux transports publics est déjà pris en charge en partie par leur employeur.

Les autres règles encadrant la prime transport restent, en revanche, applicables. Sa mise en place demeure notamment facultative pour l’employeur. Notez toutefois qu’au plan formel, ces mesures nécessitent encore une adaptation des textes juridiques applicables.

Dans l’intervalle, l’administration admet, par tolérance, que les employeurs puissent déjà anticiper ces nouvelles règles dans leurs déclarations effectuées au titre de l’année 2026.

Les entreprises peuvent donc appliquer ces assouplissements pour 2026 dans les conditions précisées par l’administration, dans l’attente de la publication des textes officiels.

Prime carburant : un plafond d’exonération doublé en 2026 – © Copyright WebLex

shutterstock_primecarburantexo Prime carburant : un plafond d’exonération doublé en 2026

Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés

Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés

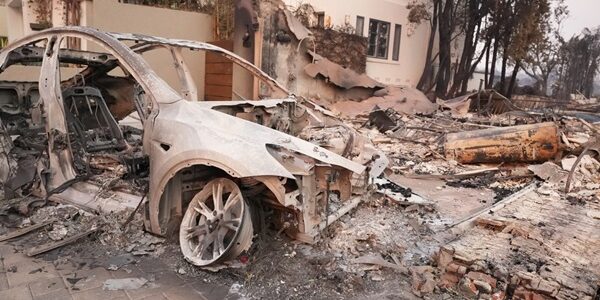
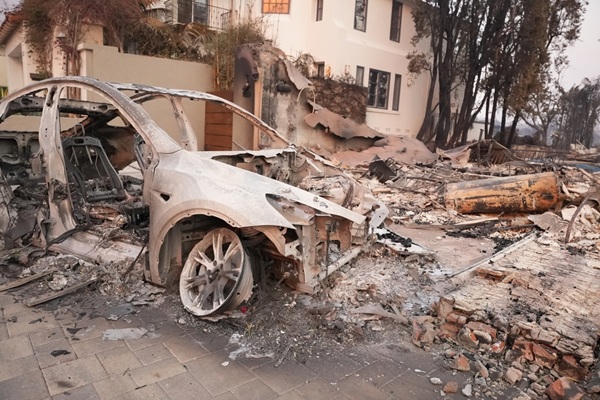
Face aux incendies exceptionnels qui ont touché la Gironde et les Landes, plusieurs mesures de soutien sont annoncées en faveur des particuliers et des professionnels sinistrés. Reports de paiement, dégrèvements d’impôts locaux, exonération de contribution de sécurité immobilière : faisons le point…

Des délais pour le paiement des impôts

Les particuliers et les professionnels touchés par les incendies et qui rencontrent des difficultés pour payer leurs impôts sont invités à se rapprocher de leur service des impôts.

L’administration fiscale a annoncé qu’elle examinerait avec bienveillance les demandes de report de paiement des échéances fiscales formulées par les professionnels et les particuliers affectés par les incendies.

Les professionnels en difficulté peuvent également se rapprocher du conseiller départemental aux entreprises en difficulté.

Ils peuvent, par ailleurs, saisir la commission des chefs des services financiers et des représentants des organismes de recouvrement des cotisations de sécurité sociale et de l’assurance chômage (CCSF).

Pour rappel, cette commission peut, sous certaines conditions, accorder aux entreprises rencontrant des difficultés financières des délais pour régler leurs dettes fiscales et sociales, au moyen d’un plan d’échelonnement.

Taxe foncière : des dégrèvements prévus

Des mesures spécifiques sont également prévues concernant la taxe foncière.

Pour la taxe foncière sur les propriétés non bâties (TFPNB), des dégrèvements pourront être accordés par zones, selon la procédure applicable en cas de perte de récoltes sur pied. L’administration pourra alors procéder à des dégrèvements d’office.

Lorsqu’un tel dégrèvement d’office ne peut pas être mis en œuvre, ou lorsque les pertes subies individuellement sont supérieures au taux retenu dans le cadre du dégrèvement collectif, les contribuables concernés pourront déposer une réclamation individuelle. L’administration indique que ces demandes feront l’objet d’un examen attentif.

Concernant la taxe foncière sur les propriétés bâties (TFPB), un dégrèvement gracieux de la taxe due au titre de l’année 2026 est prévu pour les logements et locaux :

  • détruits en raison des incendies ;
  • ou dont l’accès ou l’occupation sont devenus impossibles en raison d’un arrêté de péril interdisant leur accès et leur occupation.
     

Taxe d’habitation et taxe sur les logements vacants

Un dispositif comparable est prévu en matière de taxe d’habitation sur les résidences secondaires (THRS) et de taxe sur les logements vacants (TLV).

Lorsque l’occupation d’un logement est devenue impossible en raison du sinistre et qu’un arrêté de péril en interdit l’accès et l’occupation, l’administration procédera, à titre gracieux, au dégrèvement de la THRS ou de la TLV établie au titre de l’année 2026.

Un dégrèvement de cotisation foncière des entreprises pour les professionnels

Les professionnels bénéficient également d’une mesure spécifique concernant la cotisation foncière des entreprises (CFE).

Lorsque les locaux professionnels ont été détruits par les incendies ou lorsque leur accès ou leur occupation sont devenus impossibles en raison d’un arrêté de péril, un dégrèvement, à titre gracieux, de la CFE due au titre de l’année 2026 sera accordé.

Une exonération pour certains renseignements hypothécaires

Enfin, une mesure de bienveillance est mise en place concernant la contribution de sécurité immobilière (CSI).

Seront exonérées de cette contribution les demandes de renseignements hypothécaires et de copies de documents nécessaires à l’indemnisation des sinistrés lorsqu’elles sont présentées par :

  • les compagnies d’assurance ;
  • leurs experts ;
  • les personnes sinistrées elles-mêmes.

Cette exonération concerne les demandes portant sur des immeubles situés dans les communes touchées par les incendies.

Plus généralement, les services fiscaux porteront une attention particulière aux demandes formulées par l’ensemble des particuliers et professionnels victimes de ces incendies.

Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés – © Copyright WebLex

shutterstock_incendieaidesfiscales Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés

Débitants de tabacs : modernisation des demandes d’aides

Débitants de tabacs : modernisation des demandes d’aides

Les débitants de tabacs peuvent bénéficier d’aides financières afin de s’équiper en matériel de sécurité pour leurs locaux. Les modalités d’obtention de cette aide évoluent…

Aide à la sécurité : place à la plateforme GIMT

L’aide à la sécurité est un dispositif permettant aux débitants de tabacs de bénéficier d’aides financières par période de 5 ans afin de faciliter le financement d’équipements de sécurité pour leurs locaux.

Les modalités de demande de cette aide évoluent afin de s’accorder avec la mise en service en février 2025 de la plateforme Gestion informatisée du monopole des tabacs (GIMT).

Cette plateforme permet aux débitants de tabacs de suivre leur activité, l’évolution de leur rémunération, de leur chiffre d’affaires, etc.

La plateforme permet également la gestion des différentes aides auxquelles ils peuvent prétendre.

C’est pourquoi, pour toutes les demandes d’aides à la sécurité faites depuis le 15 juillet 2026, il est nécessaire d’utiliser la plateforme, là où cela se faisait au préalable par « tout moyen écrit ».

De la même façon, lorsqu’un débitant formule une demande et que son dossier n’est pas complet, il en est informé par le service des douanes et droits indirects directement sur la plateforme GIMT et non plus par courrier recommandé.

Débitants de tabacs : modernisation des demandes d’aides – © Copyright WebLex

shutterstock_GIMTtabacs Débitants de tabacs : modernisation des demandes d’aides

Facturation électronique : votre client peut-il vous imposer d'anticiper ?

Facturation électronique : votre client peut-il vous imposer d'anticiper ?

À compter du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques. De quoi susciter une interrogation chez de nombreuses PME, TPE et micro-entreprises : un client déjà soumis à cette obligation peut-il exiger qu’elles lui adressent, elles aussi, des factures électroniques ?

Une obligation d’émission qui dépend du propre calendrier de l’entreprise

La réforme de la facturation électronique prévoit un calendrier d’entrée en vigueur progressif. Si les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques dès le 1er septembre 2026, les PME, TPE et micro-entreprises ne seront soumises à cette obligation qu’à compter du 1er septembre 2027.

Jusqu’à cette date, une entreprise qui n’a pas choisi d’anticiper volontairement la réforme peut continuer à émettre ses factures selon ses modalités habituelles.

Le fait qu’un client soit déjà soumis à l’obligation d’émettre des factures électroniques ne lui permet pas d’imposer cette obligation à ses fournisseurs dont l’échéance n’est pas encore arrivée.

En conséquence, une facture régulièrement établie ne peut pas être refusée ou laissée impayée au seul motif qu’elle n’a pas été transmise sous forme électronique dans le cadre de la réforme.

Rien n’empêche néanmoins les parties de convenir contractuellement d’échanger leurs factures sous un format dématérialisé avant l’entrée en vigueur de l’obligation légale.

Il s’agit toutefois d’un choix commercial ou contractuel, et non d’une conséquence de la réforme.

Une entreprise qui ne souhaite pas anticiper peut donc rappeler à son client que son obligation d’émettre des factures électroniques ne prendra effet qu’au 1er septembre 2027.

À noter que cette règle ne remet pas en cause les dispositifs spécifiques déjà applicables dans certaines situations, notamment en matière de facturation à destination de la sphère publique.

Facturation électronique : votre client peut-il vous imposer d’anticiper ? – © Copyright WebLex
shutterstock_FEanticipation Facturation électronique : votre client peut-il vous imposer d'anticiper ?