Pêche de loisir : un cadre pour les pêcheurs amateurs

Pêche de loisir : un cadre pour les pêcheurs amateurs

La pratique de la pêche en tant que loisir n’exonère pas les pêcheurs du respect de certaines obligations relatives à la protection des environnements marins, qui viennent d’être mises à jour…

Pêche de loisir : des obligations à observer pour la protection de l’environnement

Afin de protéger les environnements marins et les espèces qui les peuplent, les personnes pratiquant la pêche sont liées au respect de certaines obligations, et ce qu’elles pratiquent la pêche de façon professionnelle ou simplement pour le loisir.

À ce titre, les obligations qui encadrent la pêche de loisir se verront redéfinies à partir du 10 janvier 2026.

Ces obligations s’appliqueront à toutes les personnes pratiquant la pêche de loisir dans les eaux sous souveraineté ou juridiction française maritimes hexagonales et des régions ultrapériphériques françaises.

Pêche de loisir : enregistrement des pêcheurs

Les pêcheurs de loisir doivent dans certains cas s’enregistrer avant d’entamer leur pratique. La nécessité de cet enregistrement dépend notamment de leur lieu de pêche et des espèces qu’ils recherchent. 

Ainsi, toute personne de plus de 16 ans souhaitant pratiquer la pêche de loisir devra s’enregistrer au plus tard la veille de son activité dès lors qu’elle cible une des espèces suivantes :

  • le lieu jaune (Pollachius pollachius) dans la zone Manche-Mer du Nord et la zone Atlantique Golfe de Gascogne ;
  • le bar (Dicentrarchus labrax) dans la zone Manche-Mer du Nord et la zone Atlantique Golfe de Gascogne ;
  • le thon rouge (Thunnus thynnus) dans la zone Manche-Mer du Nord, la zone Atlantique Golfe de Gascogne et en mer Méditerranée ;
  • la dorade rose (Pagellus bogaraveo) dans la zone Manche-Mer du Nord, la zone Atlantique Golfe de Gascogne et en mer Méditerranée ;
  • la dorade coryphène (Coryphaena hippurus) en mer Méditerranée. 

Cet enregistrement se fait sur le site de la Commission européenne Recreationnal Fisheries ou sur l’application mobile RECFishing. L’enregistrement est valable 12 mois.

Notez que pour la pêche en mer Méditerranée les règles diffèrent : tous les pêcheurs doivent s’enregistrer quelles que soient les espèces ciblées, à l’exception des pêcheurs à pied qui, eux, ne s’enregistrent que lorsqu’ils ciblent les espèces précitées.

Pour eux, l’enregistrement se fait sur l’application mobile Catchmachine.

Déclaration des captures

Lorsque les pêcheurs font des prises parmi les espèces précitées, ils doivent les déclarer le jour même avant 23h59 sur l’application RECFishing (ou Catchmachine en Méditerranée).

La déclaration doit mentionner les éléments suivants :

  • les quantités de chaque espèce, capturées et conservées, lorsque cela est possible, en mesurant la longueur des captures permettant d’estimer le poids vif et le nombre d’individus :
    • par zone géographique ;
    • par catégorie de mode de pêche ;
    • par type d’engin de pêche ;
  • le nombre d’individus de chaque espèce, capturés et relâchés, et, lorsque cela est possible, les quantités estimées en mesurant la longueur des captures :
    • par zone géographique ;
    • par catégorie de mode de pêche ;
    • par type d’engin de pêche. 

Marquage des engins de pêche 

Lorsqu’ils utilisent des engins dormants pour leurs activités, les pêcheurs doivent les marquer afin de les rendre clairement identifiables et de pouvoir les lier au pêcheur. 

Des étiquettes devront être fixés sur les engins et respecter les conditions suivantes : 

  • être faites dans une matière durable ;
  • être solidement fixées à l’engin ;
  • être d’une largeur minimale de 65 millimètres ;
  • être d’une longueur minimale de 75 millimètres. 

La méthode de fixation des étiquettes varie selon l’équipement utilisé : 

  • pour les filets, elles sont fixées au premier rang supérieur et, pour la ou les bouées situées aux extrémités du filet, les informations peuvent également être directement reportées sur la bouée ;
  • pour les palangres, elles sont fixées à la ligne et au point de contact avec la ou les bouées d’amarrage ou reportées directement sur la ou les bouées d’amarrage ;
  • pour les pièges, les casiers, les nasses et les verveux, elles sont fixées à l’engin et, pour la ou les bouées, sur des étiquettes ou directement sur la ou les bouées. 

Le marquage des engins dormants doit également permettre de signaler sa présence depuis la surface de l’eau ou de la glace. 

Sanctions 

Les manquement à ces obligations pourront entrainer, en plus de sanctions pénales, le prononcé d’amendes administratives pouvant atteindre jusqu’à 5 fois la valeur des produits capturés ou 1 500 € lorsque la première méthode de calcul n’est pas possible.

Pêche de loisir : un cadre pour les pêcheurs amateurs – © Copyright WebLex
Shutterstock_pechedeloisir Pêche de loisir : un cadre pour les pêcheurs amateurs

Régime micro-BIC et société de fait entre époux : une cohabitation complexe

Régime micro-BIC et société de fait entre époux : une cohabitation complexe

Les sociétés ne peuvent pas bénéficier du régime fiscal micro-BIC, qu’elles soient soumises à l’impôt sur les sociétés ou à l’impôt sur le revenu, sociétés créées de fait y compris. Mais, s’agissant de cette dernière catégorie, encore faut-il prouver l’existence d’une société créée de fait pour refuser le bénéfice du régime micro-BIC. Illustration avec un cas vécu par un couple…

Location meublée entre époux = société créée de fait exclue du régime micro-BIC ?

Pour rappel, les entreprises qui réalisent un chiffre d’affaires inférieur à certains seuils peuvent bénéficier, toutes conditions remplies, du régime micro-BIC. En revanche, ce régime de faveur ne s’applique pas aux sociétés (qu’elle relève de l’impôt sur le revenu ou qu’elle soit soumise à l’impôt sur les sociétés), ce qui inclut les sociétés créées de fait. 

Pour mémoire, une société créée de fait suppose la réunion de 3 conditions :

  • chaque membre doit participer effectivement aux apports en capital ou en industrie ;
  • chaque membre doit participer effectivement à la gestion de l’entreprise, c’est-à-dire aux fonctions de direction ou de contrôle, et doit pouvoir engager l’entreprise vis-à-vis des tiers ;
  • chaque membre doit participer effectivement aux résultats bénéficiaires ou déficitaires de l’entreprise.

C’est le respect de ces conditions qui va opposer un couple à l’administration fiscale dans une affaire récente.

Dans cette affaire, un couple, qui exerce une activité de location meublée, déclare les revenus issus de cette activité en appliquant le régime micro-BIC.

Ce que lui refuse l’administration fiscale parce que, selon elle, l’activité de location meublée est exercée dans le cadre d’une société de fait constituée entre les deux époux de sorte qu’ils ne pouvaient pas bénéficier du régime micro-BIC.

Pour justifier l’existence d’une société créée de fait entre les deux époux, l’administration s’appuie sur un faisceau d’indices :

  • les revenus proviennent de la location d’un appartement détenu en indivision par le couple, ainsi que de la sous-location de 4 autres biens pris en location ;
  • l’époux a indiqué exercer conjointement l’activité avec son épouse ;
  • un certain nombre de contrats de location étaient établis au nom des deux époux ;
  • les revenus issus des locations étaient inscrits au crédit d’un compte courant d’associé ouvert au nom des deux époux dans une société tierce ;
  • les déclarations fiscales faisaient apparaître une répartition à parts égales des recettes entre les époux.

 « Insuffisant ! », tranche le juge qui rappelle que l’existence d’une société de fait suppose la réunion de trois conditions : l’existence d’apports, la participation à la direction et au contrôle de l’affaire et la vocation aux bénéfices et aux pertes.

Or, ici, si l’affectation d’un bien détenu en indivision par le couple à l’activité de location répond bien à la condition d’apport, pour autant elle n’est pas en elle-même suffisante…

En effet, rien ne prouve ici que chacun des époux participe effectivement à la gestion de l’entreprise. La simple affirmation du conjoint selon laquelle il exerçait conjointement son activité avec son épouse ne suffit pas à le prouver.

Partant de là, le bénéfice du régime micro-BIC ne peut pas être refusé au couple sur le fondement de l’existence d’une société créée de fait.

En revanche, le chiffre d’affaires réalisé dans le cadre de cette activité de location tel que déclaré par le couple dans ses déclarations fiscales est nettement supérieur aux seuils d’application du régime micro-BIC, constate le juge qui refuse donc finalement l’application du régime micro-BIC.

Il rappelle en effet que, contrairement à ce que soutient le couple, le seuil de chiffre d’affaires ne doit pas s’apprécier individuellement, par époux. L’activité de location est exercée dans le cadre d’une seule entreprise.

Par conséquent, c’est la totalité des revenus issus de cette entreprise qui doit être comparée au seuil légal, peu importe la répartition déclarative entre les membres du foyer.

Le redressement est validé ici.

Régime micro-BIC et société de fait entre époux : une cohabitation complexe – © Copyright WebLex
Shutterstock_mircobic Régime micro-BIC et société de fait entre époux : une cohabitation complexe

Réforme des allégements généraux des cotisations : et en 2026 ?

Réforme des allégements généraux des cotisations : et en 2026 ?

Au 1er janvier 2026, les allègements généraux de cotisations patronales changent de logique : on sort d’un empilement de dispositifs pour basculer vers une réduction générale dégressive désormais unique aussi appelée RGCP. Voilà qui mérite quelques précisions…

Une RGCP rénovée entre en vigueur au 1er janvier 2026 : comment l’appliquer ?

Pour mémoire, la réduction générale des cotisations patronales (RGCP) désigne un dispositif d’allègement des cotisations patronales qui a fait l’objet d’une refonte par la loi de financement de la Sécurité sociale pour 2025. 

Ainsi, à compter du 1er janvier 2026, les mécanismes distincts de réduction des taux maladie et famille cessent de s’appliquer en tant que tels au profit d’une réduction unique (RGDU) intégrant ces cotisations dans son périmètre.

Notez que les bénéficiaires d’exonérations dégressives spécifiques (par exemple les exonérations zonées) pourront, par exception, continuer à bénéficier de taux réduits pour les cotisations d’assurance maladie et d’allocations familiales.

Du côté de la RGDU, le niveau de rémunération qui ouvrira le droit à la réduction sera plus bas qu’auparavant

Elle s’appliquera ainsi aux revenus d’activité inférieurs à 3 SMIC, contre 3,3 fois la valeur du SMIC jusqu’alors.

La valeur du SMIC à prendre en compte sera celle qui est en vigueur au cours de la période d’emploi concernée et non pas la valeur du SMIC antérieure gelée.

Idem, du côté de la formule de calcul rénovée qui sera désormais appliquée pour obtenir la réduction générale et qui sera la suivante :

Coefficient = Tmin + (Tdelta × [(1/2) × (3 × Smic calculé pour un an / rémunération annuelle brute – 1)]) 1,75) 

La mise en place de la valeur T dépendra alors du taux de FNAL (ou « contribution au fonds national d’aide au logement ») applicable dans l’entreprise.

Notez que la mise en place d’une valeur T minimum permet ainsi d’assurer un niveau minimum d’exonération de 2 % pour toutes les rémunérations éligibles à la RGCP.

Ainsi, cette RGDU sera :

  • maximale au niveau du SMIC ;
  • dégressive jusqu’à 3 fois la valeur du SMIC entre le montant maximal d’exonération (39,73 % ou 40,13 %) et son seuil minimal (porté à 2 %).
  • nulle à partir de 3 fois la valeur du SMIC.

Comme auparavant, cette formule pourra être adaptée pour tenir compte de diverses situations ou cas particuliers applicables à l’entreprise (par exemple, en cas d’heures supplémentaires, d’heures complémentaires, d’entrée ou sortie du salarié en cours d’année, etc.).

Réforme des allégements généraux des cotisations : et en 2026 ? – © Copyright WebLex

Shutterstock_reformeallegement Réforme des allégements généraux des cotisations : et en 2026 ?

Réforme de la facturation électronique : même pour les loueurs en meublé ?

Réforme de la facturation électronique : même pour les loueurs en meublé ?

La réforme de la facturation électronique est en cours depuis plusieurs années et sa généralisation approche à grand pas. Mais les loueurs en meublé sont-ils concernés par cette réforme ? Réponse…

Loueurs en meublé et réforme de la facturation électronique : rappels utiles

Pour rappel, la mise en place de la réforme suit un calendrier précis qui est fixé de la manière suivante :

  • obligation de réception des factures sous forme électronique : 1er septembre 2026 pour toutes les entreprises ;
  • obligation d’émission des factures sous forme électronique et de transmission des données de transaction et de paiement :
    • 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire (ETI) ;
    • 1er septembre 2027 pour les PME et les microentreprises. Concernant les propriétaires bailleurs, l’application de la réforme varie en fonction de leur assujettissement ou non à la TVA. 

Tous les propriétaires bailleurs assujettis à la TVA sont concernés par la réforme. Cela vise notamment :

  • la location, soumise à la TVA, de locaux commerciaux ou professionnels équipés ;
  • la location meublée de locaux d’habitation avec services parahôteliers (au moins 3 des prestations suivantes : fourniture du petit-déjeuner, du ménage, du linge de maison et accueil) ;
  • la location d’espaces de travail ou entrepôts avec option pour la TVA. 

À l’inverse, les bailleurs exonérés de TVA (location nue de biens immobiliers à usage d’habitation) n’ont pas d’obligation d’émission en matière de facturation électronique, mais devront recevoir des factures électroniques, sous réserve de disposer également d’un numéro SIREN. 

Les propriétaires bailleurs concernés par la réforme de la facturation électronique seront tenus :

  • de recevoir les factures sous format électronique à compter du 1er septembre 2026 et de choisir une plateforme agréée pour les réceptionner ;
  • d’émettre des factures électroniques et/ou transmettre des données de transaction et de paiement (e-reporting) :
    • à compter du 1erseptembre 2026 si elles sont considérées comme une grande entreprise (GE) ou une entreprise de taille intermédiaire (ETI) ;
    • à compter du 1er septembre 2027 au plus tard si elles sont considérées comme une petite entreprise ou une entreprise de taille moyenne. 

Les opérations réalisées par ces bailleurs seront soumises à la réforme de la facturation selon les modalités suivantes :

  • si la facture est à destination d’une entreprise assujettie à la TVA, alors la facturation électronique sera obligatoire selon le calendrier d’émission ;
  • si la facture est à destination d’un non-assujetti ou d’un assujetti situé à l’international, alors l’opération fera l’objet d’un e-reporting de transaction ;
  • pour les prestations de services, les transactions réalisées par des bailleurs assujettis devront faire l’objet d’une transmission de données de paiement (e-reporting de paiement), une fois que la prestation a été payée.

Réforme de la facturation électronique : même pour les loueurs en meublé ? – © Copyright WebLex

Shutterstock_reformefacturationelectronique%20%281%29 Réforme de la facturation électronique : même pour les loueurs en meublé ?

Immatriculation provisoire des véhicules : des plaques identifiables !

Immatriculation provisoire des véhicules : des plaques identifiables !

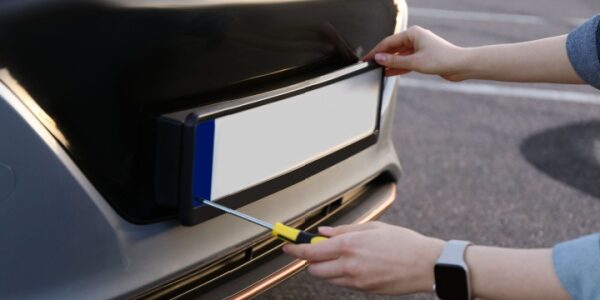
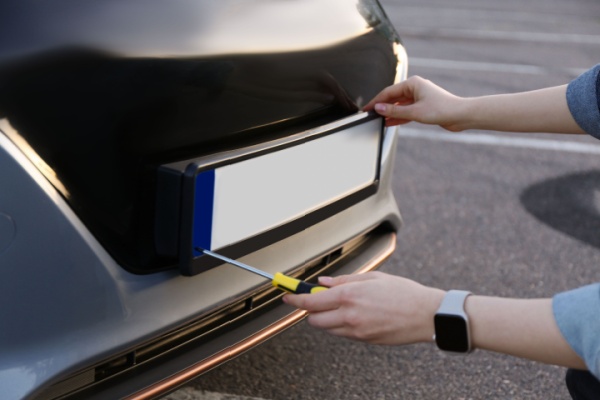
Sauf exception, les plaques d’immatriculation des véhicules en circulation ont un fond blanc. À partir du 1er janvier 2026, des plaques roses feront leur apparition sur les routes. Dans quels cas ?

Véhicules : nouvelles plaques d’immatriculation provisoires

Pour rappel, un certificat provisoire d’immatriculation (CPI) WW est, comme son nom l’indique, un document provisoire, délivré par l’ANTS (Agence nationale des titres sécurisés) qui permet de circuler en France et à l’étranger en attendant d’obtenir le certificat d’immatriculation définitif. Il concerne les véhicules :

  • achetés neufs ou d’occasion à l’étranger dont le dossier est en cours d’examen ou en attente de documents pas encore disponibles ;
  • neufs ou d’occasion destinés à l’exportation ;
  • neufs vendus complétés ou incomplets aux fins de carrossage.

Le certificat W garage est, quant à lui, délivré au professionnel de l’automobile qui a besoin de déplacer un véhicule dans le cadre de son travail (vente, réparation, essai technique, etc.).

À partir du 1er janvier 2026, les immatriculations provisoires en WW et les plaques W garage auront une plaque spécifique de couleur rose.

Notez que les plaques WW feront apparaître, en plus, la date de fin de validité de l’immatriculation.

Immatriculation provisoire des véhicules : des plaques identifiables ! – © Copyright WebLex

Shutterstock_plaquesimmatriculations Immatriculation provisoire des véhicules : des plaques identifiables !

Activité de formation en micro-entreprise : une micro-formalité ?

Activité de formation en micro-entreprise : une micro-formalité ?

Pour rappel, les organismes de formation doivent déposer auprès des pouvoirs publics une déclaration d’activité dès la conclusion de la 1re convention ou du 1er contrat de formation professionnelle, accompagnée de justificatifs. Une formalité qui a été allégée pour les micro-entrepreneurs…

Déclaration d’activité : un modèle à la disposition des micro-entrepreneurs

Pour rappel, un professionnel de la formation relevant du régime micro-social et dont le chiffre d’affaires annuel ne dépasse pas 77 700 € doit déposer, au même titre que tout autre organisme du secteur, une déclaration d’activité.

Pour autant, la liste des pièces justificatives est, dans ce cas, allégée. Ainsi, le micro-entrepreneur n’a pas besoin de transmettre :

  • une copie de la 1re convention de formation professionnelle relative à une des actions concourant au développement des compétences listées ici ou du 1er contrat de formation professionnelle entrepris à titre personnel par un particulier, ou d’un contrat d’apprentissage lorsque l’entreprise dispose d’un centre de formation d’apprentis d’entreprise ;
  • le cas échéant, les informations relatives au contenu des actions, à leur organisation et aux moyens techniques et pédagogiques mobilisés, et la liste des intervenants et divers renseignements à leur égard (titres, qualités, lien contractuel, etc.).

Ces informations sont remplacées par un modèle de présentation de l’activité indiquant :

  • la date de signature du 1er contrat ou de la 1re convention de formation professionnelle ;
  • le type de contrat ;
  • la date prévue de l’action de formation ;
  • le public formé ;
  • l’objectif professionnel de l’action réalisée ;
  • les titres et qualités du formateur en lien avec l’action réalisée ;
  • les moyens techniques et pédagogiques mobilisés ;
  • les modalités de déroulement de la formation.

La liste détaillée est disponible ici.

Activité de formation en micro-entreprise : une micro-formalité ? – © Copyright WebLex

Shutterstock_presentationactivite Activité de formation en micro-entreprise : une micro-formalité ?

Fauteuils roulants et prothèses capillaires : une prise en charge renforcée !

Fauteuils roulants et prothèses capillaires : une prise en charge renforcée !

Dès décembre 2025, la prise en charge franchit un cap : les fauteuils roulants passent au 100 % remboursé (sur prescription) avec un guichet unique côté Assurance maladie, et les prothèses capillaires bénéficieront aussi d’un remboursement renforcé dans le panier 100 % santé à partir de janvier 2026. Focus…

Fauteuils roulants et prothèses capillaires : une prise en charge renforcée !

  • Une prise en charge intégrale des fauteuils roulants

À compter du 1er décembre 2025, tous les fauteuils roulants seront intégralement pris en charge par l’Assurance maladie ou par la MSA, sous réserve de bénéficier d’une prescription médicale d’un professionnel de santé.

Cette prise en charge s’applique aux fauteuils roulants, manuels, électriques ou sportifs, aux poussettes, aux cycles modulaires à roues multiples et aux scooters modulaires et vise à :

  • améliorer la qualité des fauteuils pris en charge ;
  • organiser la prise en charge autour des réels besoins de l’usager du dispositif ;
  • réduire le reste à charge et le délai d’acquisition en instaurant un guichet unique.

En effet, pour ce dernier point, notez que le parcours de remboursement est facilité puisque l’Assurance maladie devient désormais le seul point de contact pour réaliser la demande.

Ce « guichet unique » a été instauré pour simplifier les démarches des usagers et réduire les délais de traitement.

Enfin, des ajouts ou options spécifiques pourront faire l’objet de cette prise en charge sous réserve d’envoyer une demande d’accord préalable à l’Assurance maladie.

Idem du côté des frais de maintenance de ces fauteuils qui ont été augmentés de 50 %, soit :

  • 206 € par an pour les fauteuils manuels ;
  • 750 € par an pour les fauteuils électriques.

Une foire aux questions portant spécifiquement sur la réforme de cette prise en charge est consultable sur le site handicap.gouv.fr.

  • Une prise en charge renforcée des prothèses capillaires

Pour certaines prothèses capillaires, il est prévu, dans le cadre du panier 100 % santé, une prise en charge renforcée sur la base d’un ticket modérateur de 40 % du prix limite de vente et de 2e classe des perruques à partir du 1er janvier 2026.

Notez que pour ces prothèses capillaires, les complémentaires pourront rembourser les perruques de classes 3 et 4, à tarifs libres, en fonction de leur garantie contractuelle.

De la même façon, cette prise en charge améliorée nécessite une prescription médicale pour une prothèse et un fournisseur agréé par l’Assurance maladie.

Fauteuils roulants et prothèses capillaires : une prise en charge renforcée ! – © Copyright WebLex

Shutterstock_priseenchargefauteil Fauteuils roulants et prothèses capillaires : une prise en charge renforcée !

Réforme de la facturation électronique : même pour les SCI ?

Réforme de la facturation électronique : même pour les SCI ?

Dans un souci de simplification et d’accélération de la transition numérique des entreprises, une réforme d’ampleur est en cours depuis plusieurs années visant à généraliser le recours à la facturation électronique. Mais les sociétés civiles immobilières (SCI) sont-elles visées par cette réforme ? Réponse…

SCI et réforme de la facturation électronique : rappels utiles

Pour rappel, la mise en place de la réforme suit un calendrier précis fixé de la manière suivante : 

  • obligation de réception des factures sous forme électronique : 1er septembre 2026 pour toutes les entreprises ;
  • obligation d’émission des factures sous forme électronique et de transmission des données de transaction et de paiement :
    • 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire (ETI) ;
    • 1er septembre 2027 pour les PME et les microentreprises.

Concernant les sociétés civiles immobilières (SCI), il convient de distinguer selon que la SCI est ou non assujettie à la TVA.

En clair, si elle n’est pas assujettie à la TVA, elle n’est pas concernée par la réforme. En revanche, si elle est assujettie à la TVA, elle sera soumise à la réforme de la facturation électronique.

Pour rappel, l’activité de location d’immeubles nus est, en principe, exonérée de TVA.

Toutefois, les locations d’immeubles nus à usage industriel, commercial ou de bureau peuvent être assujetties à la TVA sur option.

Par ailleurs, une SCI est soumise à la TVA de plein droit si son activité consiste en :

  • la location de biens meublés comportant au moins 3 prestations accessoires assimilées à des prestations hôtelières (par exemple le petit déjeuner, le nettoyage, le repassage du linge, etc.) ;
  • la location de biens aménagés pour un usage professionnel ;
  • la location de places de parking (non accessoire à une location de bien à usage d’habitation).

SCI : application de la réforme de la facturation électronique

Concrètement, dès lors qu’elle est assujettie à la TVA, une SCI devra respecter les obligations suivantes :

  • recevoir les factures sous format électronique à compter du 1er septembre 2026 :
  • émettre des factures électroniques et/ou transmission des données de transaction et de paiement (e-reporting) :
    • à compter du 1er septembre 2026 si elle est considérée comme une grande entreprise (GE) ou une entreprise de taille intermédiaire (ETI) ;
    • à compter du 1erseptembre 2027 si elle est considérée comme une petite entreprise ou une entreprise de taille moyenne.

Dans ce cadre, en fonction de la qualité de son client et lorsqu’elle effectue une activité qui relève de la réforme de la facturation électronique, une SCI sera soumise à de nouvelles obligations selon les modalités suivantes :

  • si elle loue/facture une entreprise assujettie à la TVA établie en France, alors la facturation électronique sera obligatoire selon son calendrier d’émission ;
  • si elle loue/facture à un non-assujetti ou à un assujetti à l’international, l’opération fera l’objet d’une transmission des données de transaction (e-reporting de transaction) ;
  • dans les 2 cas, pour les prestations de services, elles feront l’objet d’une transmission de données de paiement (e-reporting de paiement), sauf si la SCI a opté pour le paiement de la TVA sur les débits.

Réforme de la facturation électronique : même pour les SCI ? – © Copyright WebLex

Shutterstock_factureelecSCI Réforme de la facturation électronique : même pour les SCI ?

Financement des CFA : la liste des formations à distance exemptées de la minoration est publiée

Financement des CFA : la liste des formations à distance exemptées de la minoration est publiée

Bonne nouvelle pour les centres de formations d’apprentis : la liste des formations principalement suivies à distance qui échappent à la minoration du financement par les OPCO vient d’être publiée. Quelles sont-elles ?

Des certifications financées à 100 % même à distance

Pour rappel, depuis le 1er juillet 2025, la prise en charge des contrats par les OPCO pour le financement des CFA est réduite lorsque la formation est majoritairement réalisée à distance.

Concrètement, lorsque la formation est dispensée à au moins 80 % en distanciel, le niveau de prise en charge est diminué de 20 %.

Toutefois, cette minoration ne s’applique pas à certaines certifications dont la liste vient d’être récemment publiée.

Parmi les 33 certifications concernées, on y retrouve notamment les certifications professionnelles suivantes :

  • collaborateur de paie ;
  • assistant comptable ;
  • photographe ;
  • administrateur système et réseaux ;
  • chef de projet digital ;
  • expert en développement logiciel ;
  • etc.

Notez que la majorité des certifications visées concerne principalement les domaines de l’informatique et du digital, ainsi que celui de la comptabilité.

Ainsi, pour la préparation de ces certifications spécifiques (dont la liste complète est consultable ici), aucune minoration ne sera appliquée au financement versé par l’OPCO aux CFA, y compris lorsque la formation est majoritairement dispensée à distance.

Cette exemption de minoration s’applique aux contrats d’apprentissage visant à obtenir ces certifications, conclus à partir du 30 novembre 2025.

Financement des CFA : la liste des formations à distance exemptées de la minoration est publiée – © Copyright WebLex

Shutterstock_certificationsexemptees Financement des CFA : la liste des formations à distance exemptées de la minoration est publiée

Canne à sucre : quelle enveloppe d’aides pour les récoltes 2025 ?

Canne à sucre : quelle enveloppe d’aides pour les récoltes 2025 ?

Pour rappel, une aide financière a été mise en place au profit des planteurs de canne à sucre de Guadeloupe, de Martinique et de La Réunion afin de compenser les surcoûts liés à leur situation géographique. Une aide financière dont les montants ont été modifiés…

Aide financière : compenser les surcoûts de production

Pour rappel, l’État a mis en place une aide financière au profit des planteurs de canne à sucre, situés en Martinique, en Guadeloupe et à La Réunion, afin de compenser une partie des surcoûts de fonctionnement engendrés par leur situation ultrapériphérique.

Sont éligibles les planteurs de canne à sucre remplissant les 3 conditions suivantes :

  • être une petite ou moyenne entreprise, c’est-à-dire employer moins de 250 personnes et avoir un chiffre d’affaires annuel qui n’excède pas 50 M€ ou un total de bilan annuel qui n’excède pas 43 M€ ;
  • être actif dans le secteur de la culture de la canne à sucre destinée à la production de sucre, et être installé en Guadeloupe, en Martinique ou à La Réunion ;
  • cultiver des surfaces éligibles aux aides agricoles européennes prévues pour les régions ultrapériphériques.

Pour la récolte 2025, l’enveloppe totale de 19 M€ est répartie de la manière suivante :

  • 13,44 M€ pour La Réunion ;
  • 5,11 M€ pour la Guadeloupe ;
  • 0,45 M€ pour la Martinique.

Canne à sucre : quelle enveloppe d’aides pour les récoltes 2025 ? – © Copyright WebLex

Shutterstock_agriculturecanneasucre Canne à sucre : quelle enveloppe d’aides pour les récoltes 2025 ?