Dermatose nodulaire : extension des mesures de lutte contre la propagation

Dermatose nodulaire : extension des mesures de lutte contre la propagation

La dermatose nodulaire contagieuse (DNC) touche de plus en plus d’élevages en France. C’est pourquoi les mesures déjà prises pour limiter la propagation de la maladie sont en partie renforcées et prolongées…

DNC : nouvelles obligations de vaccinations et restrictions de rassemblement et de transports

La dermatose nodulaire contagieuse (DNC) est une maladie qui touche les bovins dont la présence en France a été détectée en juin 2025 et qui peut impacter très fortement les élevages concernés.

Des mesures sont prises afin de limiter la propagation de la maladie sur le territoire. Plusieurs dispositions sont notamment prévues concernant la vaccination des animaux.

Tout d’abord, en Corse , il était prévu une vaccination obligatoire de tous les animaux des espèces sensibles jusqu’au 31 décembre 2025. Cette obligation de vaccination est prolongée jusqu’au 31 mars 2026.

De plus, de nouvelles zones de vaccination à échelle départementale sont prévues. Ainsi, la vaccination devient obligatoire dans l’ensemble des communes des départements :

  • de l’Aude ; de la Haute-Garonne ;
  • de l’Hérault ;
  • du Gers ;
  • des Landes ;
  • des Pyrénées-Atlantiques ;
  • du Tarn.

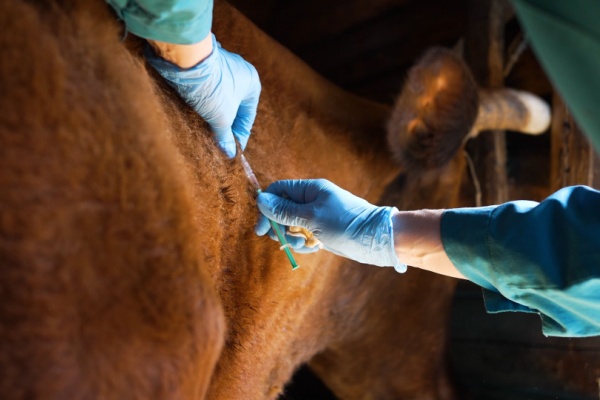
La vaccination doit être réalisée pour chaque animal par les soins d’un vétérinaire.

En dehors de la vaccination, d’autres mesures temporaires sont prises pour endiguer la propagation de la maladie.

Les manifestations et rassemblements temporaires d’espèces sensibles à la maladie avaient d’ores et déjà été interdits sur l’ensemble du territoire métropolitain jusqu’au 4 novembre 2025. Cette interdiction est renouvelée jusqu’au 1er janvier 2026.

Jusqu’à cette même date, tous les moyens de transports utilisés pour les mouvements d’espèces sensibles à la maladie à destination d’un autre État-membre ou d’un pays tiers devront être nettoyés, désinfectés et désinsectisés avant leur départ.

Enfin, il est prévu que jusqu’au 1erjanvier 2026, les responsables de centre de rassemblement, sur l’ensemble du territoire métropolitain, devront notifier toutes les entrées et sorties de bovins les concernant sous un délai de 24 heures au maître d’œuvre de l’identification.

Dermatose nodulaire : extension des mesures de lutte contre la propagation – © Copyright WebLex
Shutterstock_dermatosenodulaire Dermatose nodulaire : extension des mesures de lutte contre la propagation

Le SMIC évolue au 1er janvier 2026

Le SMIC évolue au 1er janvier 2026

Comme chaque début d’année, le montant du Smic est revalorisé à partir du 1er janvier. Il en va de même du minimum garanti. Voici les montants à retenir applicables à compter du 1er janvier 2026…

SMIC : une augmentation de 1,18 % pour 2026

Chaque début d’année est marqué par une revalorisation du revenu minimum interprofessionnel de croissance (SMIC), selon des indicateurs structurels économiques.

À compter du 1er janvier 2026, il est fixé à 12,02 € bruts de l’heure (augmentation de 1,18 %), soit une rémunération mensuelle brute de 1 823,03 € bruts sur la base de la durée légale de travail de 35 heures hebdomadaires.

Ces montants s’appliquent en métropole, en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Saint-Barthélemy, à Saint-Martin et à Saint-Pierre-et-Miquelon.

Pour Mayotte, le taux horaire est de 9,33 € bruts (augmentation de 3,90 %), soit une rémunération mensuelle brute de 1 415,05 € bruts sur la base de la durée légale de travail de 35 heures hebdomadaires.

Le minimum garanti, quant à lui, s’établit à 4,25 € à compter du 1er janvier 2026.

Le SMIC évolue au 1er janvier 2026 – © Copyright WebLex

Shutterstock_smic Le SMIC évolue au 1er janvier 2026

Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France

Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France

Mandat fiscal, mandataire permanent ou international, représentant fiscal ponctuel… Autant de mécanismes mis à disposition des entreprises non établies en France pour respecter leurs obligations fiscales en France. Mais lequel choisir ? On fait le point.

Entreprises non établies en France et représentation fiscale : le point sur les choix possibles

Les entreprises qui réalisent en France des opérations imposables à la TVA sans y être établies restent tenues de respecter leurs obligations déclaratives. Selon leur situation, elles peuvent recourir à différents mécanismes de mandat ou de représentation leur permettant de déléguer ces formalités à un professionnel établi en France.

Depuis le 1er janvier 2025, ces entreprises non établies en France disposent de 3 principaux mécanismes de mandat TVA différents :

  • le mandataire fiscal ponctuel ;
  • le mandataire permanent ;
  • le mandataire à l’international.

La représentation fiscale ponctuelle, quant à elle, a vocation à prendre fin au 31 décembre 2025. 

Des précisions viennent d’être apportées pour aider les entreprises étrangères à choisir le bon dispositif dès lors qu’elles interviennent en France.

Le mandataire fiscal ponctuel

Ce dispositif concerne uniquement les entreprises assujetties à la TVA et établies dans un autre État membre de l’Union européenne (UE).

Il permet à ces entreprises de désigner un mandataire établi en France chargé d’effectuer à leur place tout ou partie des formalités déclaratives et de paiement, sans avoir à s’identifier en France.

Ce mandat peut être utilisé pour des opérations très spécifiques, principalement :

  • des importations exonérées de TVA car suivies de livraisons intracommunautaires ;
  • ou des sorties de régimes suspensifs exonérées.

Le mandataire ponctuel peut prendre en charge tout ou partie des obligations relatives à la TVA, sans que l’entreprise étrangère ne soit obligée de disposer d’un numéro de TVA français.

Le mandataire permanent

Le mandataire permanent est ouvert à toutes les entreprises assujetties à la TVA, qu’elles soient établies dans l’UE ou hors UE. Il assure au nom et pour le compte de l’entreprise étrangère la gestion continue de la TVA en France. Le mandataire déclare les opérations de son mandant sous le numéro TVA de ce dernier.

Le mandataire à l’international

Mis en place au 1er janvier 2025, le mandataire à l’international s’adresse à tous les importateurs non établis en France, qu’ils appartiennent ou non à l’Union européenne.

Ce nouveau mécanisme présente les particularités suivantes :

  • le mandataire peut être toute personne disposant de la maîtrise physique des biens (par exemple, un entrepôt, un logisticien, etc.) ;
  • aucune accréditation spécifique n’est exigée, contrairement à la représentation fiscale stricte ;
  • il intervient essentiellement sur les obligations TVA liées à l’importation.

Point important : le mandataire à l’international n’endosse pas la responsabilité fiscale. Celle-ci reste intégralement portée par l’entreprise étrangère.

La représentation fiscale ponctuelle

Longtemps utilisée par les entreprises hors UE, la représentation fiscale ponctuelle a été supprimée par la loi de finances pour 2024.

Toutefois, afin de permettre aux entreprises de s’adapter, une période transitoire a été accordée : la représentation fiscale ponctuelle reste utilisable jusqu’au 31 décembre 2025. 

Elle sera ensuite définitivement remplacée par les dispositifs de mandat permanent ou de mandat à l’international.

Ce dispositif permettait aux entreprises non établies dans l’Union européenne (UE) et redevables de la TVA française de désigner un représentant en France pour déclarer depuis son propre numéro de TVA leurs importations exonérées en France.

Pour finir, notez qu’il est précisé que tous ces dispositifs ne se substituent pas les uns aux autres, mais peuvent coexister.

Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France – © Copyright WebLex

Shutterstock_entreprisesetrangeresfiscale Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France

Aides agricoles : le point en décembre 2025

Aides agricoles : le point en décembre 2025

Le secteur agricole peut bénéficier d’un nombre important de différentes subventions. Les montants de plusieurs d’entre elles viennent d’être précisés…

Les aides Écorégime

Les agriculteurs qui le souhaitent peuvent, sur la base du volontariat, participer au programme « écorégime » de la Politique agricole commune (PAC).

Ils peuvent ainsi toucher une aide financière dès lors qu’ils s’engagent à adopter certaines pratiques bénéfiques pour le climat et l’environnement. Il s’agit d’une aide forfaitaire prenant en compte l’ensemble des surfaces de l’exploitation retenue, avec deux niveaux d’aide : un niveau de base et un niveau supérieur.

Les montants des aides pour la campagne 2025 ont été précisés. Ils sont de :

  • 46,34 € par hectare pour le montant unitaire du niveau de base ;
  • 63,39 € par hectare pour le montant unitaire du niveau supérieur ;
  • 93,39 € par hectare pour le montant unitaire du niveau spécifique à l’agriculture biologique ;
  • 20 € par hectare pour le bonus haies. Le taux minimum des contrôles effectués auprès des agriculteurs sollicitant l’octroi de ces aides est fixé à 3,5 % des demandes.

Les aides pour les ovins

Dans les départements métropolitains hors-Corse, au titre de la campagne 2025, le montant des aides ovines est de :

  • 21 € par animal primé pour l’aide de base ;
  • 2 € par animal primé pour la majoration accordée aux 500 premières brebis primées ;
  • 6 € par animal primé pour l’aide complémentaire pour les élevages détenus par des nouveaux producteurs.

Les aides pour les petits ruminants en Corse

En Corse, au titre de la campagne 2025, les montants des aides aux petits ruminants sont de :

  • 23,41 € par animal primé pour le montant unitaire de base pour les femelles éligibles ovines ;
  • 46,82 € par animal primé pour le montant unitaire supérieur pour les femelles éligibles ovines ;
  • 16,25 € par animal primé pour le montant unitaire de base pour les femelles éligibles caprines ;
  • 32,51 € par animal primé pour le montant unitaire supérieur pour les femelles éligibles caprines.

Les aides complémentaires aux revenus des agriculteurs Pour la campagne 2025, le montant unitaire de l’aide redistributive complémentaire au revenu pour un développement durable est de 48,58 € par hectare.

Pour le montant forfaitaire de l’aide complémentaire au revenu des jeunes agriculteurs, il est de 4 300 €.

Sources :

Aides agricoles : le point en décembre 2025 – © Copyright WebLex

Shutterstock_actuagricole Aides agricoles : le point en décembre 2025

Travailleurs agricoles : une nouvelle aide à la promotion collective agricole

Travailleurs agricoles : une nouvelle aide à la promotion collective agricole

Pour renforcer la formation des travailleurs agricoles appelés à exercer des responsabilités professionnelles ou syndicales, l’État crée une nouvelle aide : « l’aide à la promotion collective agricole ». Destinée aux organisations agricoles représentatives, elle vise à soutenir financièrement leurs actions de formation. Focus.

Une participation à la formation des non-salariés et salariés agricoles appelés à occuper des responsabilités syndicales

Pour mémoire, rappelons que l’État concourt financièrement à la formation des travailleurs agricoles appelés à exercer des responsabilités dans des organisations syndicales ou professionnelles.

Mais, en plus de cette aide, une nouvelle « aide à la promotion collective agricole » pourra désormais être versée à certaines organisations professionnelles agricoles, à leur demande.

Cette aide annuelle vise à contribuer à la formation des travailleurs agricoles, salariés et non-salariés, appelés à exercer des responsabilités au sein d’organisations syndicales ou professionnelles agricoles.

Elle ne pourra être versée qu’aux organisations professionnelles agricoles, qu’elles soient patronales ou syndicales, qui sont :

  • soit habilitées à siéger dans une commission, un comité professionnel ou un organisme dans au moins un département (grâce aux résultats aux élections aux chambres d’agriculture) ;
  • soit reconnues comme représentatives dans au moins une branche professionnelle agricole.

De plus, le bénéfice de cette aide est réservé aux organisations qui, pour l’année de la demande :

  • ont réalisé ou prévoient de réaliser, par un concours financier ou en nature, des actions de formation à destination des salariés et non-salariés agricoles appelés à exercer des responsabilités au sein d’une organisation syndicale ou professionnelle ;
  • et s’engagent à mettre effectivement en œuvre ces actions de formation et à en assurer le développement.

Sur le plan formel, la demande de cette aide annuelle devra être déposée auprès de la direction générale de l’enseignement et de la recherche qui contrôlera la pertinence des actions de formation mise en œuvre et l’éligibilité de l’organisation syndicale ou professionnelle qui en fait le demande.

Travailleurs agricoles : une nouvelle aide à la promotion collective agricole – © Copyright WebLex

Shutterstock_aideformationagricole Travailleurs agricoles : une nouvelle aide à la promotion collective agricole

Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France

Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France

Mandat fiscal, mandataire permanent ou international, représentant fiscal ponctuel… Autant de mécanismes mis à disposition des entreprises non établies en France pour respecter leurs obligations fiscales en France. Mais lequel choisir ? On fait le point.

Entreprises non établies en France et représentation fiscale : le point sur les choix possibles

Les entreprises qui réalisent en France des opérations imposables à la TVA sans y être établies restent tenues de respecter leurs obligations déclaratives. Selon leur situation, elles peuvent recourir à différents mécanismes de mandat ou de représentation leur permettant de déléguer ces formalités à un professionnel établi en France.

Depuis le 1er janvier 2025, ces entreprises non établies en France disposent de 3 principaux mécanismes de mandat TVA différents :

  • le mandataire fiscal ponctuel ;
  • le mandataire permanent ;
  • le mandataire à l’international.

La représentation fiscale ponctuelle, quant à elle, a vocation à prendre fin au 31 décembre 2025. 

Des précisions viennent d’être apportées pour aider les entreprises étrangères à choisir le bon dispositif dès lors qu’elles interviennent en France.

Le mandataire fiscal ponctuel

Ce dispositif concerne uniquement les entreprises assujetties à la TVA et établies dans un autre État membre de l’Union européenne (UE).

Il permet à ces entreprises de désigner un mandataire établi en France chargé d’effectuer à leur place tout ou partie des formalités déclaratives et de paiement, sans avoir à s’identifier en France.

Ce mandat peut être utilisé pour des opérations très spécifiques, principalement :

  • des importations exonérées de TVA car suivies de livraisons intracommunautaires ;
  • ou des sorties de régimes suspensifs exonérées.

Le mandataire ponctuel peut prendre en charge tout ou partie des obligations relatives à la TVA, sans que l’entreprise étrangère ne soit obligée de disposer d’un numéro de TVA français.

Le mandataire permanent

Le mandataire permanent est ouvert à toutes les entreprises assujetties à la TVA, qu’elles soient établies dans l’UE ou hors UE. Il assure au nom et pour le compte de l’entreprise étrangère la gestion continue de la TVA en France. Le mandataire déclare les opérations de son mandant sous le numéro TVA de ce dernier.

Le mandataire à l’international

Mis en place au 1er janvier 2025, le mandataire à l’international s’adresse à tous les importateurs non établis en France, qu’ils appartiennent ou non à l’Union européenne.

Ce nouveau mécanisme présente les particularités suivantes :

  • le mandataire peut être toute personne disposant de la maîtrise physique des biens (par exemple, un entrepôt, un logisticien, etc.) ;
  • aucune accréditation spécifique n’est exigée, contrairement à la représentation fiscale stricte ;
  • il intervient essentiellement sur les obligations TVA liées à l’importation.

Point important : le mandataire à l’international n’endosse pas la responsabilité fiscale. Celle-ci reste intégralement portée par l’entreprise étrangère.

La représentation fiscale ponctuelle

Longtemps utilisée par les entreprises hors UE, la représentation fiscale ponctuelle a été supprimée par la loi de finances pour 2024.

Toutefois, afin de permettre aux entreprises de s’adapter, une période transitoire a été accordée : la représentation fiscale ponctuelle reste utilisable jusqu’au 31 décembre 2025. 

Elle sera ensuite définitivement remplacée par les dispositifs de mandat permanent ou de mandat à l’international.

Ce dispositif permettait aux entreprises non établies dans l’Union européenne (UE) et redevables de la TVA française de désigner un représentant en France pour déclarer depuis son propre numéro de TVA leurs importations exonérées en France.

Pour finir, notez qu’il est précisé que tous ces dispositifs ne se substituent pas les uns aux autres, mais peuvent coexister.

Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France – © Copyright WebLex

Shutterstock_entreprisesetrangeresfiscale Entreprises à l’étranger et TVA : le point sur les mécanismes de représentation en France

Aides agricoles : le point en décembre 2025

Aides agricoles : le point en décembre 2025

Le secteur agricole peut bénéficier d’un nombre important de différentes subventions. Les montants de plusieurs d’entre elles viennent d’être précisés…

Les aides Écorégime

Les agriculteurs qui le souhaitent peuvent, sur la base du volontariat, participer au programme « écorégime » de la Politique agricole commune (PAC).

Ils peuvent ainsi toucher une aide financière dès lors qu’ils s’engagent à adopter certaines pratiques bénéfiques pour le climat et l’environnement. Il s’agit d’une aide forfaitaire prenant en compte l’ensemble des surfaces de l’exploitation retenue, avec deux niveaux d’aide : un niveau de base et un niveau supérieur.

Les montants des aides pour la campagne 2025 ont été précisés. Ils sont de :

  • 46,34 € par hectare pour le montant unitaire du niveau de base ;
  • 63,39 € par hectare pour le montant unitaire du niveau supérieur ;
  • 93,39 € par hectare pour le montant unitaire du niveau spécifique à l’agriculture biologique ;
  • 20 € par hectare pour le bonus haies. Le taux minimum des contrôles effectués auprès des agriculteurs sollicitant l’octroi de ces aides est fixé à 3,5 % des demandes.

Les aides pour les ovins

Dans les départements métropolitains hors-Corse, au titre de la campagne 2025, le montant des aides ovines est de :

  • 21 € par animal primé pour l’aide de base ;
  • 2 € par animal primé pour la majoration accordée aux 500 premières brebis primées ;
  • 6 € par animal primé pour l’aide complémentaire pour les élevages détenus par des nouveaux producteurs.

Les aides pour les petits ruminants en Corse

En Corse, au titre de la campagne 2025, les montants des aides aux petits ruminants sont de :

  • 23,41 € par animal primé pour le montant unitaire de base pour les femelles éligibles ovines ;
  • 46,82 € par animal primé pour le montant unitaire supérieur pour les femelles éligibles ovines ;
  • 16,25 € par animal primé pour le montant unitaire de base pour les femelles éligibles caprines ;
  • 32,51 € par animal primé pour le montant unitaire supérieur pour les femelles éligibles caprines.

Les aides complémentaires aux revenus des agriculteurs Pour la campagne 2025, le montant unitaire de l’aide redistributive complémentaire au revenu pour un développement durable est de 48,58 € par hectare.

Pour le montant forfaitaire de l’aide complémentaire au revenu des jeunes agriculteurs, il est de 4 300 €.

Sources :

Aides agricoles : le point en décembre 2025 – © Copyright WebLex

Shutterstock_actuagricole Aides agricoles : le point en décembre 2025

Logement de fonction : à restituer à la fin du CDI ?

Logement de fonction : à restituer à la fin du CDI ?

Quel est le sort du logement de fonction du salarié lorsque son contrat de travail est rompu ? L’employeur peut-il imposer sa restitution ? C’est à cette question que le juge vient de répondre dans une affaire récente…

Un studio loué sur le lieu de travail, un licenciement et…

un litige Dans le cadre d’un contrat de travail, un logement peut être mis à disposition du salarié par l’employeur. Dans ce cas de figure et en l’absence d’un bail d’habitation autonome du contrat, le logement est alors considéré comme un « accessoire » du contrat de travail.

Dans cette hypothèse, l’employeur est en droit de demander la restitution du logement mis à disposition à la fin du contrat de travail.

Dans une récente affaire, au lendemain de la conclusion d’un CDI, un employeur décide de mettre un studio à disposition d’un salarié.

À cette occasion, l’employeur prévoit que la mise à disposition de ce studio, situé sur le lieu de travail, prendra fin à la rupture du contrat, quelle qu’en soit la cause (licenciement, démission, rupture conventionnelle, etc.).

Quelques années plus tard, le salarié est licencié et informé, par son employeur, de la perte du bénéfice du logement fourni, qu’il doit donc restituer.

Ce que le salarié conteste, en refusant de quitter les lieux : pour lui, le logement est loué aux termes d’un bail à usage de location complètement indépendant du contrat de travail.

D’ailleurs, rien sur son bulletin de paie n’indique que le logement mis à sa disposition est lié, de près ou de loin, à son contrat de travail.

Pour le salarié, la rupture de son contrat n’entraînerait pas de facto la fin de la location du bien !

Ce que réfute l’employeur, qui rappelle que la mise à disposition du logement par l’employeur et la location du bien étaient concomitantes.

De ce fait donc, la fin du contrat de travail implique la fin de la mise à disposition de ce studio, d’autant plus en raison du fait que ce dernier se trouve sur le lieu de travail.

Ce qui convainc le juge, qui va donner raison à l’employeur : le logement fourni au salarié, situé dans les locaux de l’entreprise, constitue bel et bien un accessoire au contrat de travail puisque la rupture du contrat avait vocation à mettre un terme à l’usage du studio.

La rupture du CDI entraîne donc bel et bien une obligation pour le salarié de le restituer.

De quoi rappeler que, lorsque le logement ne fait pas l’objet d’un bail de location à part entière et complètement autonome, il peut être considéré comme un accessoire au contrat de travail et donc entraîner l’obligation pour le salarié de le restituer aux termes du contrat.

Logement de fonction : à restituer à la fin du CDI ? – © Copyright WebLex

Shutterstock_logementdefonction Logement de fonction : à restituer à la fin du CDI ?

Taxe locale sur la publicité extérieure : nouveaux tarifs pour 2026

Taxe locale sur la publicité extérieure : nouveaux tarifs pour 2026

Les tarifs de la taxe locale sur la publicité extérieure, due au profit des communes qui ont choisi de l’instaurer au titre des dispositifs publicitaires situés sur leur territoire, sont revalorisés chaque année. À combien sont-ils fixés pour 2026 ?

Taxe locale sur la publicité extérieure : tarifs 2026 connus

Pour mémoire, la taxe locale sur la publicité extérieure (TLPE) est un impôt que la commune, sur le territoire de laquelle sont situés des dispositifs publicitaires, peut choisir d’instaurer.

La TLPE s’applique dans les communes ayant décidé de l’instaurer uniquement si le support publicitaire est fixe et situé en extérieur. Dans ce cadre, sont exclus les supports apposés à l’intérieur d’un magasin, par exemple.

La taxe est due par l’exploitant du support publicitaire (commerçant ou afficheur).

Le montant de la TLPE varie selon la nature (enseigne, pré-enseigne, panneau publicitaire), la surface des supports publicitaires concernés et le nombre d’habitants de la commune concernée.

Ces tarifs, indexés chaque année sur l’inflation, viennent d’être publiés pour 2026.

Dispositifs et préenseignes non numériques

TARIF EN 2026 POUR LES FACES DES DISPOSITIFS ET DES PRÉENSEIGNES NON NUMÉRIQUES (€/ m2)

POPULATION DE L’AUTORITÉ COMPÉTENTE
(en milliers d’habitants)

Inférieure à 50

Supérieure ou égale à 50
et inférieure à 200

Supérieure ou égale à 200

Superficie inférieure ou égale à 50 m2

18,90 €

24,80 €

37,70 €

Superficie supérieure à 50 m2

37,80 €

49,70 €

75,40 €


Dispositifs et préenseignes numériques

TARIF EN 2026 POUR LES FACES DES DISPOSITIFS ET PRÉENSEIGNES NUMÉRIQUES (€/ m2)

POPULATION DE L’AUTORITÉ COMPÉTENTE
(en milliers d’habitants)

Inférieure à 50

Supérieure ou égale à 50
et inférieure à 200

Supérieure ou égale à 200

Superficie inférieure ou égale à 50 m2

56,70 €

74,70 €

112,90 €

Superficie supérieure à 50 m2

113,30 €

147,50 €

220,80 €


Ensemble de face d’enseignes

TARIF EN 2026 POUR LES ENSEMBLES
DE FACES D’ENSEIGNES (€/ m2)

POPULATION DE L’AUTORITÉ COMPÉTENTE
(en milliers d’habitants)

Inférieure à 50

Supérieure ou égale à 50
et inférieure à 200

Supérieure ou égale à 200

Superficie inférieure ou égale à 12 m2

18,90 €

24,80 €

37,70 €

Superficie supérieure à 12 m2 et inférieure ou égale à 50 m2

37,70 €

49,70 €

75,40 €

Superficie supérieure à 50 m2

75,60 €

99,50 €

148,90 €


Taxe locale sur la publicité extérieure : nouveaux tarifs pour 2026 – © Copyright WebLex

Shutterstock_taxelocalpublicite Taxe locale sur la publicité extérieure : nouveaux tarifs pour 2026

Installation d’un défibrillateur : de plus en plus d’ERP concernés

Installation d’un défibrillateur : de plus en plus d’ERP concernés

Afin de garantir une réponse rapide en cas de situation de risques médicaux graves, de plus en plus d’établissements recevant du public (ERP) se voient dans l’obligation de s’équiper de défibrillateurs automatisés externes. La liste des ERP concernés est étendue…

Défibrillateurs : une obligation également pour les plus petits ERP

Depuis 2021, les établissements recevant du public (ERP) pouvant accueillir plus de 300 personnes (public et personnel compris) sont dans l’obligation de s’équiper de défibrillateurs automatisés externes.

Il était en plus prévu que certains établissements n’atteignant pas ce seuil doivent tout de même s’équiper de ces dispositifs.

La liste de ces ERP est revue afin d’être plus précise et d’y inclure de nouveaux établissements.

Depuis le 6 décembre 2025, la liste mise à jour des établissements concernés est la suivante :

  • les structures d’accueil pour personnes âgées et personnes handicapées ;
  • les établissements et les centres de santé ;
  • les établissements clos et couverts accueillant une activité sportive ;
  • les établissements affectés à une activité de danse ou à une salle de jeux ;
  • les gares routières ou ferroviaires ;
  • les aéroports ;
  • les hôtels-restaurants d’altitude ;
  • les refuges de montagne gardés.

Il faut également noter une condition nouvelle concernant ces établissements : ils ne seront soumis à cette obligation qu’à la condition d’être implantés pour une durée supérieure à 3 mois et qu’ils accueillent un nombre minimal de personnes.

Ce dernier point devra être chiffré conjointement par les ministères chargés de la santé et de la construction.

Installation d’un défibrillateur : de plus en plus d’ERP concernés – © Copyright WebLex

Shutterstock_defibrillateurERP Installation d’un défibrillateur : de plus en plus d’ERP concernés