Impôt sur le revenu : tour d’horizon des avantages fiscaux liés à la famille

Impôt sur le revenu : tour d’horizon des avantages fiscaux liés à la famille

À l’occasion de la campagne déclarative de l’impôt sur le revenu, plusieurs dispositifs fiscaux permettent d’alléger l’impôt des particuliers ayant des enfants ou assumant certaines charges familiales. Focus sur les principaux mécanismes à connaître…

Frais de garde des jeunes enfants : un crédit d’impôt renforcé

Les dépenses engagées pour la garde d’un enfant de moins de 6 ans en dehors du domicile ouvrent droit à un crédit d’impôt, sous conditions.

Le dispositif concerne les enfants (ou petits-enfants rattachés au foyer fiscal) :

  • à charge du contribuable ;
  • âgés de moins de 6 ans au 1er janvier de l’année d’imposition ;
  • gardés par une structure dédiée (crèche, halte-garderie, accueil périscolaire, etc.) ou une assistante maternelle agréée.

Le crédit d’impôt correspond à 50 % des frais effectivement supportés, dans la limite de 3 500 € de dépenses par enfant, soit un avantage maximal de 1 750 €. En cas de garde alternée, le plafond est partagé entre les parents, soit 875 € chacun.

Seules les dépenses directement liées à la garde sont prises en compte.

Les frais de repas sont exclus, mais certaines indemnités facturées (matériel d’éveil, charges courantes, etc.) sont admises, sur une base minimale de 2,65 € par jour d’accueil.

Les aides perçues (de la caisse d’allocations familiales, de l’employeur, etc.) doivent être déduites du montant déclaré. Dans le cadre du prélèvement à la source :

  • un acompte de 60 % est versé en janvier (calculé sur l’année précédente) ;
  • le solde est régularisé à l’été, après déclaration.

Un trop-perçu devra être remboursé en septembre, le cas échéant.

Enfants scolarisés : une réduction d’impôt forfaitaire

Les particuliers ayant des enfants poursuivant des études peuvent bénéficier d’une réduction d’impôt.

L’enfant doit :

  • être à charge (ou rattaché s’il est majeur) ;
  • être scolarisé au 31 décembre (dans un collège, un lycée ou en enseignement supérieur, en France ou à l’étranger) ;
  • ne pas être rémunéré dans le cadre d’un contrat de travail (hors bourse ou stage obligatoire).

Les formations suivies via le CNED sont éligibles sous certaines conditions. L’avantage fiscal dépend du niveau d’études fixé comme suit :

  • Collège : 61 € ;
  • Lycée : 153 € ;
  • Enseignement supérieur : 183 €.

En cas de résidence alternée, ces montants sont divisés par deux.

Pensions alimentaires : une déduction sous conditions

Certaines pensions versées peuvent être déduites du revenu imposable.

Enfants non à charge

La pension versée pour un enfant dont le contribuable n’a pas la charge principale est déductible, sous conditions.

Le montant dépend notamment de l’âge de l’enfant et de l’existence d’une décision de justice.

Aucune déduction n’est possible en cas de garde alternée.

Ex-conjoint

La pension versée à un ex-époux(se) est déductible si :

  • les ex-conjoints sont imposés séparément ;
  • le versement résulte d’une décision judiciaire ou d’une convention homologuée ;
  • elle couvre des besoins essentiels.

Des règles spécifiques existent également pour les couples mariés mais séparés.

Ascendants

Les sommes versées à un parent ou grand-parent dans le besoin peuvent être déduites si :

  • elles répondent à une obligation alimentaire ;
  • elles couvrent les besoins essentiels ;
  • elles restent proportionnées aux ressources du contribuable.

Une déduction forfaitaire de 4 075 € est possible en cas d’hébergement d’une personne de plus de 75 ans.

Emploi à domicile : un crédit d’impôt de 50 %

Les dépenses liées à l’emploi d’un salarié à domicile ouvrent droit à un crédit d’impôt égal à 50 % des sommes versées.

Sont notamment visés :

  • la garde d’enfants à domicile ;
  • le soutien scolaire ;
  • les travaux ménagers.

Le plafond annuel des dépenses est fixé à 12 000 €, pouvant être majoré selon la situation (enfants, dépendance, etc.), dans la limite globale de 20 000 €.

Depuis 2022, un dispositif d’avance immédiate permet de bénéficier du crédit d’impôt en temps réel, via l’Urssaf.

Pour les revenus déclarés en 2026, des précisions supplémentaires devront être mentionnées dans la déclaration, à savoir :

  • la nature de l’organisme auquel il est fait appel (emploi direct, association, entreprise, etc.) ;
  • le mode d’intervention (prestataire, mandataire, mise à disposition, etc.).

Impôt sur le revenu : tour d’horizon des avantages fiscaux liés à la famille – © Copyright WebLex
Shutterstock_aidesfiscalesfamille Impôt sur le revenu : tour d’horizon des avantages fiscaux liés à la famille

PAC : un sursis pour la demande unique

PAC : un sursis pour la demande unique

Pour bénéficier des aides de la politique agricole commune (PAC), les agriculteurs doivent procéder à une demande unique qui doit être faite dans un délai précis. Pour 2026, une certaine souplesse est accordée concernant ce délai…

PAC : un report des pénalités

La demande unique est la première démarche permettant aux agriculteurs de bénéficier des aides de la politique agricole commune (PAC) pour la campagne en cours.

Chaque année, pour les aides fondées sur les surfaces agricoles exploitées par les agriculteurs, les demandes uniques doivent être faites entre le 1er avril et le 15 mai.

Au-delà de cette période, il reste possible de procéder à cette demande, néanmoins une pénalité sera appliquée sur le montant de l’aide distribuée.

Cette pénalité équivaut à 1% de la somme à laquelle l’agriculteur aurait pu prétendre en faisant sa demande dans les temps, multipliée par le nombre de jours ouvrés de retard.

Pour la campagne 2026, un léger assouplissement est proposé aux agriculteurs puisqu’entre le 16 mai et le 18 mai 2026, aucune pénalité ne sera appliquée.

Dès le 19 mai 2026, la réduction par jour ouvré de retard reprendra son cours habituel.

Pour conclure, il sera possible de déposer sa demande unique jusqu’au 9 juin 2026. Passée cette date, toute demande sera considérée comme irrecevable.

PAC : un sursis pour la demande unique – © Copyright WebLex

Shutterstock_retardpac PAC : un sursis pour la demande unique

Artistes-auteurs : la campagne de déclaration annuelle est ouverte

Artistes-auteurs : la campagne de déclaration annuelle est ouverte

La campagne de déclaration des revenus artistiques 2025 est ouverte jusqu’au 19 juin 2026. Pour aider les artistes-auteurs à accomplir cette formalité, l’Urssaf met à leur disposition plusieurs supports pratiques. Faisons le point…

Revenus artistiques 2025 : pensez à faire votre déclaration annuelle

La campagne de déclaration des revenus artistiques 2025 est ouverte. Ainsi, les artistes-auteurs concernés sont invités à se connecter à leur espace personnel sur le site artistes-auteurs.urssaf.fr, puis à accéder à la rubrique « Déclaration » pour effectuer leur déclaration annuelle.

Cette démarche concerne les revenus artistiques déclarés en bénéfices non commerciaux, en traitements et salaires, ou selon un régime mixte lorsque l’artiste-auteur relève des deux catégories.

Avant de commencer, il est conseillé de réunir les documents utiles :

  • les certificats de précompte ;
  • les factures ;
  • les notes de droits d’auteur ;
  • le numéro Siret (ainsi que l’avis de situation Sirene en cas de déclaration en bénéfices non commerciaux).

Ces éléments permettent de vérifier les revenus préremplis, de les corriger si nécessaire ou d’ajouter des revenus manquants.

La déclaration porte notamment sur les revenus principaux liés à la création, l’utilisation ou la diffusion des œuvres, ainsi que sur les revenus accessoires exercés dans le prolongement de l’activité artistique. Lorsque certains revenus ont été précomptés, le certificat de précompte doit être joint à la déclaration.

Les artistes-auteurs déclarant leurs revenus dans la catégorie des bénéfices non commerciaux doivent également renseigner, le cas échéant, les ventes ou cessions de droits à des particuliers, ainsi que les rétrocessions d’honoraires entre artistes-auteurs.

La déclaration permet aussi de préciser l’activité artistique exercée au cours de l’année, en indiquant l’activité principale, d’éventuelles activités secondaires et, si besoin, une description complémentaire.

Enfin, selon leur situation, les artistes-auteurs peuvent se voir proposer une option de surcotisation.

Celle-ci permet, lorsque les revenus artistiques sont inférieurs à un certain seuil, de cotiser sur une base forfaitaire afin d’améliorer la protection sociale, notamment pour la retraite et les indemnités journalières.

Attention toutefois : cette option entraîne des cotisations supplémentaires et n’est pas forcément utile si d’autres revenus permettent déjà de valider les droits sociaux attendus.

Une fois les informations vérifiées, il ne reste plus qu’à valider la déclaration. Un récapitulatif peut ensuite être téléchargé depuis l’espace personnel.

Artistes-auteurs : la campagne de déclaration annuelle est ouverte – © Copyright WebLex

Shutterstock_artistesauteursrevenus Artistes-auteurs : la campagne de déclaration annuelle est ouverte

Chômage-intempéries dans le BTP : de nouvelles formalités à respecter

Chômage-intempéries dans le BTP : de nouvelles formalités à respecter

Afin de compléter les dernières évolutions du régime d’indemnisation des arrêts de travail pour intempéries propres au BTP, de nouvelles modalités pratiques viennent d’être précisées. L’objectif : encadrer plus clairement les obligations déclaratives des entreprises et les conditions de remboursement des indemnités versées aux salariés.

Déclaration, remboursement et droits des salariés : ce qui change

Pour mémoire, lorsqu’un chantier est interrompu en raison d’intempéries, les salariés concernés peuvent percevoir une indemnité spécifique, financée par une cotisation versée par les employeurs du BTP à leur caisse de congés payés.

Mais encore faut-il savoir précisément comment déclarer les salaires servant de base à cette cotisation, dans quels délais signaler l’arrêt de travail et selon quelles modalités obtenir le remboursement des indemnités versées.

C’est justement l’objet des nouvelles précisions apportées au régime du chômage-intempéries.

Tout d’abord, concernant la cotisation, les entreprises concernées doivent transmettre à leur caisse de congés payés une déclaration comportant notamment l’état des salaires et appointements servant d’assiette à son calcul.

Les modalités pratiques, la périodicité et les supports de déclaration sont déterminés par la caisse des congés payés compétente.

Notez que lorsqu’une entreprise exerce plusieurs activités relevant de branches différentes, elle ne doit déclarer que les rémunérations des salariés relevant effectivement des activités soumises au régime du chômage-intempéries.

Ensuite, côté indemnisation, l’employeur doit déclarer provisoirement l’arrêt de travail dans les 120 heures suivant son début.

Une fois l’activité reprise, il doit transmettre un bordereau de déclaration à la caisse des congés intempéries du BTP (CIBTP) dans le délai d’un mois. À défaut, il s’expose à une perte de son droit au remboursement, sauf tolérance accordée dans les conditions fixées par la CIBTP.

Ce bordereau n’est pas une simple formalité : il doit permettre de calculer les indemnités versées aux salariés et le montant du remboursement demandé.

Il sert aussi à attester que les intempéries ont bien rendu le travail impossible, que les conditions d’indemnisation sont remplies et que les salariés ont effectivement perçu les sommes dues.

Autre précision importante : avant de verser l’indemnité, l’employeur doit vérifier que les salariés remplissent les conditions requises.

Cette vérification s’effectue à partir des registres et documents de l’entreprise pour les salariés occupés depuis le 1er janvier et ayant travaillé au moins 200 heures au cours des 2 derniers mois.

Pour les autres, elle repose sur les certificats de travail mentionnant les journées de chômage-intempéries déjà indemnisées.

L’entreprise doit également faire signer au salarié une déclaration indiquant le nombre de jours déjà indemnisés depuis le 1er janvier au titre du chômage-intempéries, puis transmettre cette déclaration avec sa demande de remboursement.

Enfin, certaines situations de reprise ou de cumul d’activité sont précisées : le salarié qui exerce une autre activité salariée pendant la période d’arrêt indemnisée doit reverser les sommes perçues à son employeur, lequel les reverse ensuite à la CIBTP.

De même, celui qui ne reprend pas son activité dès la reprise du chantier cesse d’avoir droit à l’indemnisation.

Chômage-intempéries dans le BTP : de nouvelles formalités à respecter – © Copyright WebLex

Shutterstock_chomageintemperies_0 Chômage-intempéries dans le BTP : de nouvelles formalités à respecter

Influenza aviaire : une situation qui s’améliore

Influenza aviaire : une situation qui s’améliore

L’influenza aviaire, également appelée grippe aviaire, est une maladie touchant les oiseaux sauvages et d’élevage et pouvant causer une mortalité importante. Afin de protéger les élevages, des mesures sont prises de façon adaptée à l’évolution de la maladie…

Grippe aviaire : une levée des restrictions

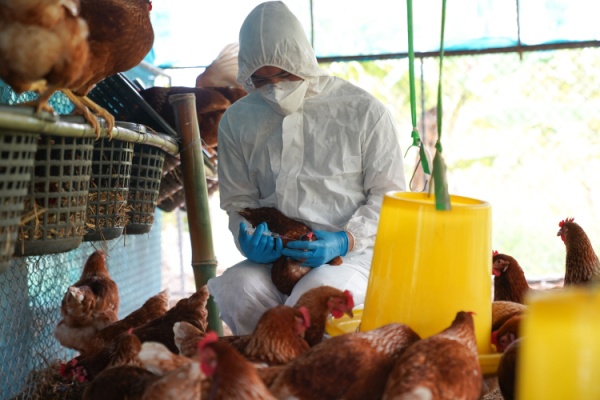
Après avoir déclaré « élevé » le niveau de risque de grippe aviaire sur l’ensemble du territoire métropolitain en octobre 2025, le Gouvernement l’a abaissé au niveau « modéré » depuis le 27 avril 2026, suite à l’amélioration de la situation sanitaire tant dans les élevages que dans la faune sauvage.

Du fait de cet abaissement, les restrictions concernant la sortie des volailles dans les élevages sont désormais levées sur la plupart du territoire.

Dans les zones à risque particulier (ZRP), certaines restrictions restent en place :

  • dans les basses-cours, les volailles doivent rester claustrées ou protégées par des filets ;
  • dans les élevages commerciaux, la sortie des volailles est soumise à autorisation.

Influenza aviaire : une situation qui s’améliore – © Copyright WebLex

Shutterstock_influenza Influenza aviaire : une situation qui s’améliore

PAC : un sursis pour la demande unique

PAC : un sursis pour la demande unique

Pour bénéficier des aides de la politique agricole commune (PAC), les agriculteurs doivent procéder à une demande unique qui doit être faite dans un délai précis. Pour 2026, une certaine souplesse est accordée concernant ce délai…

PAC : un report des pénalités

La demande unique est la première démarche permettant aux agriculteurs de bénéficier des aides de la politique agricole commune (PAC) pour la campagne en cours.

Chaque année, pour les aides fondées sur les surfaces agricoles exploitées par les agriculteurs, les demandes uniques doivent être faites entre le 1er avril et le 15 mai.

Au-delà de cette période, il reste possible de procéder à cette demande, néanmoins une pénalité sera appliquée sur le montant de l’aide distribuée.

Cette pénalité équivaut à 1% de la somme à laquelle l’agriculteur aurait pu prétendre en faisant sa demande dans les temps, multipliée par le nombre de jours ouvrés de retard.

Pour la campagne 2026, un léger assouplissement est proposé aux agriculteurs puisqu’entre le 16 mai et le 18 mai 2026, aucune pénalité ne sera appliquée.

Dès le 19 mai 2026, la réduction par jour ouvré de retard reprendra son cours habituel.

Pour conclure, il sera possible de déposer sa demande unique jusqu’au 9 juin 2026. Passée cette date, toute demande sera considérée comme irrecevable.

PAC : un sursis pour la demande unique – © Copyright WebLex

Shutterstock_retardpac PAC : un sursis pour la demande unique

Influenza aviaire : une situation qui s’améliore

Influenza aviaire : une situation qui s’améliore

L’influenza aviaire, également appelée grippe aviaire, est une maladie touchant les oiseaux sauvages et d’élevage et pouvant causer une mortalité importante. Afin de protéger les élevages, des mesures sont prises de façon adaptée à l’évolution de la maladie…

Grippe aviaire : une levée des restrictions

Après avoir déclaré « élevé » le niveau de risque de grippe aviaire sur l’ensemble du territoire métropolitain en octobre 2025, le Gouvernement l’a abaissé au niveau « modéré » depuis le 27 avril 2026, suite à l’amélioration de la situation sanitaire tant dans les élevages que dans la faune sauvage.

Du fait de cet abaissement, les restrictions concernant la sortie des volailles dans les élevages sont désormais levées sur la plupart du territoire.

Dans les zones à risque particulier (ZRP), certaines restrictions restent en place :

  • dans les basses-cours, les volailles doivent rester claustrées ou protégées par des filets ;
  • dans les élevages commerciaux, la sortie des volailles est soumise à autorisation.

Influenza aviaire : une situation qui s’améliore – © Copyright WebLex

Shutterstock_influenza Influenza aviaire : une situation qui s’améliore

PAC : un sursis pour la demande unique

PAC : un sursis pour la demande unique

Pour bénéficier des aides de la politique agricole commune (PAC), les agriculteurs doivent procéder à une demande unique qui doit être faite dans un délai précis. Pour 2026, une certaine souplesse est accordée concernant ce délai…

PAC : un report des pénalités

La demande unique est la première démarche permettant aux agriculteurs de bénéficier des aides de la politique agricole commune (PAC) pour la campagne en cours.

Chaque année, pour les aides fondées sur les surfaces agricoles exploitées par les agriculteurs, les demandes uniques doivent être faites entre le 1er avril et le 15 mai.

Au-delà de cette période, il reste possible de procéder à cette demande, néanmoins une pénalité sera appliquée sur le montant de l’aide distribuée.

Cette pénalité équivaut à 1% de la somme à laquelle l’agriculteur aurait pu prétendre en faisant sa demande dans les temps, multipliée par le nombre de jours ouvrés de retard.

Pour la campagne 2026, un léger assouplissement est proposé aux agriculteurs puisqu’entre le 16 mai et le 18 mai 2026, aucune pénalité ne sera appliquée.

Dès le 19 mai 2026, la réduction par jour ouvré de retard reprendra son cours habituel.

Pour conclure, il sera possible de déposer sa demande unique jusqu’au 9 juin 2026. Passée cette date, toute demande sera considérée comme irrecevable.

PAC : un sursis pour la demande unique – © Copyright WebLex

Shutterstock_retardpac PAC : un sursis pour la demande unique

Chômage-intempéries dans le BTP : de nouvelles formalités à respecter

Chômage-intempéries dans le BTP : de nouvelles formalités à respecter

Afin de compléter les dernières évolutions du régime d’indemnisation des arrêts de travail pour intempéries propres au BTP, de nouvelles modalités pratiques viennent d’être précisées. L’objectif : encadrer plus clairement les obligations déclaratives des entreprises et les conditions de remboursement des indemnités versées aux salariés.

Déclaration, remboursement et droits des salariés : ce qui change

Pour mémoire, lorsqu’un chantier est interrompu en raison d’intempéries, les salariés concernés peuvent percevoir une indemnité spécifique, financée par une cotisation versée par les employeurs du BTP à leur caisse de congés payés.

Mais encore faut-il savoir précisément comment déclarer les salaires servant de base à cette cotisation, dans quels délais signaler l’arrêt de travail et selon quelles modalités obtenir le remboursement des indemnités versées.

C’est justement l’objet des nouvelles précisions apportées au régime du chômage-intempéries.

Tout d’abord, concernant la cotisation, les entreprises concernées doivent transmettre à leur caisse de congés payés une déclaration comportant notamment l’état des salaires et appointements servant d’assiette à son calcul.

Les modalités pratiques, la périodicité et les supports de déclaration sont déterminés par la caisse des congés payés compétente.

Notez que lorsqu’une entreprise exerce plusieurs activités relevant de branches différentes, elle ne doit déclarer que les rémunérations des salariés relevant effectivement des activités soumises au régime du chômage-intempéries.

Ensuite, côté indemnisation, l’employeur doit déclarer provisoirement l’arrêt de travail dans les 120 heures suivant son début.

Une fois l’activité reprise, il doit transmettre un bordereau de déclaration à la caisse des congés intempéries du BTP (CIBTP) dans le délai d’un mois. À défaut, il s’expose à une perte de son droit au remboursement, sauf tolérance accordée dans les conditions fixées par la CIBTP.

Ce bordereau n’est pas une simple formalité : il doit permettre de calculer les indemnités versées aux salariés et le montant du remboursement demandé.

Il sert aussi à attester que les intempéries ont bien rendu le travail impossible, que les conditions d’indemnisation sont remplies et que les salariés ont effectivement perçu les sommes dues.

Autre précision importante : avant de verser l’indemnité, l’employeur doit vérifier que les salariés remplissent les conditions requises.

Cette vérification s’effectue à partir des registres et documents de l’entreprise pour les salariés occupés depuis le 1er janvier et ayant travaillé au moins 200 heures au cours des 2 derniers mois.

Pour les autres, elle repose sur les certificats de travail mentionnant les journées de chômage-intempéries déjà indemnisées.

L’entreprise doit également faire signer au salarié une déclaration indiquant le nombre de jours déjà indemnisés depuis le 1er janvier au titre du chômage-intempéries, puis transmettre cette déclaration avec sa demande de remboursement.

Enfin, certaines situations de reprise ou de cumul d’activité sont précisées : le salarié qui exerce une autre activité salariée pendant la période d’arrêt indemnisée doit reverser les sommes perçues à son employeur, lequel les reverse ensuite à la CIBTP.

De même, celui qui ne reprend pas son activité dès la reprise du chantier cesse d’avoir droit à l’indemnisation.

Chômage-intempéries dans le BTP : de nouvelles formalités à respecter – © Copyright WebLex

Shutterstock_chomageintemperies_0 Chômage-intempéries dans le BTP : de nouvelles formalités à respecter

Artistes-auteurs : la campagne de déclaration annuelle est ouverte

Artistes-auteurs : la campagne de déclaration annuelle est ouverte

La campagne de déclaration des revenus artistiques 2025 est ouverte jusqu’au 19 juin 2026. Pour aider les artistes-auteurs à accomplir cette formalité, l’Urssaf met à leur disposition plusieurs supports pratiques. Faisons le point…

Revenus artistiques 2025 : pensez à faire votre déclaration annuelle

La campagne de déclaration des revenus artistiques 2025 est ouverte. Ainsi, les artistes-auteurs concernés sont invités à se connecter à leur espace personnel sur le site artistes-auteurs.urssaf.fr, puis à accéder à la rubrique « Déclaration » pour effectuer leur déclaration annuelle.

Cette démarche concerne les revenus artistiques déclarés en bénéfices non commerciaux, en traitements et salaires, ou selon un régime mixte lorsque l’artiste-auteur relève des deux catégories.

Avant de commencer, il est conseillé de réunir les documents utiles :

  • les certificats de précompte ;
  • les factures ;
  • les notes de droits d’auteur ;
  • le numéro Siret (ainsi que l’avis de situation Sirene en cas de déclaration en bénéfices non commerciaux).

Ces éléments permettent de vérifier les revenus préremplis, de les corriger si nécessaire ou d’ajouter des revenus manquants.

La déclaration porte notamment sur les revenus principaux liés à la création, l’utilisation ou la diffusion des œuvres, ainsi que sur les revenus accessoires exercés dans le prolongement de l’activité artistique. Lorsque certains revenus ont été précomptés, le certificat de précompte doit être joint à la déclaration.

Les artistes-auteurs déclarant leurs revenus dans la catégorie des bénéfices non commerciaux doivent également renseigner, le cas échéant, les ventes ou cessions de droits à des particuliers, ainsi que les rétrocessions d’honoraires entre artistes-auteurs.

La déclaration permet aussi de préciser l’activité artistique exercée au cours de l’année, en indiquant l’activité principale, d’éventuelles activités secondaires et, si besoin, une description complémentaire.

Enfin, selon leur situation, les artistes-auteurs peuvent se voir proposer une option de surcotisation.

Celle-ci permet, lorsque les revenus artistiques sont inférieurs à un certain seuil, de cotiser sur une base forfaitaire afin d’améliorer la protection sociale, notamment pour la retraite et les indemnités journalières.

Attention toutefois : cette option entraîne des cotisations supplémentaires et n’est pas forcément utile si d’autres revenus permettent déjà de valider les droits sociaux attendus.

Une fois les informations vérifiées, il ne reste plus qu’à valider la déclaration. Un récapitulatif peut ensuite être téléchargé depuis l’espace personnel.

Artistes-auteurs : la campagne de déclaration annuelle est ouverte – © Copyright WebLex

Shutterstock_artistesauteursrevenus Artistes-auteurs : la campagne de déclaration annuelle est ouverte