La formation des élus du CSE simplifiée

La formation des élus du CSE simplifiée

Dans les entreprises d’au moins 50 salariés, les membres du comité social et économique bénéficient de certaines formations obligatoires ou spécifiques à l’exercice de leur mandat. Jusqu’à présent, les organismes chargés de les dispenser devaient, dans certains cas, obtenir un agrément régional. Est-ce toujours le cas ?

Formation des élus du CSE : une formalité supprimée pour les organismes de formation

Pour rappel, dans les entreprises d’au moins 50 salariés, les membres du comité social et économique (CSE) peuvent bénéficier de formations destinées à leur permettre d’exercer utilement leurs missions.

Sont notamment concernées :

  • la formation économique des membres titulaires du CSE ;
  • la formation en santé, sécurité et conditions de travail.

Jusqu’à présent, pour dispenser ces formations, les organismes de formation devaient être agréés par le préfet de Région.

Cette procédure d’agrément régional est supprimée à compter du 28 mai 2026.

Désormais, il suffit que l’organisme de formation ait procédé à une déclaration d’activité, comme tout organisme de formation professionnelle.

L’objectif est donc de simplifier les démarches applicables aux organismes qui souhaitent proposer ces formations aux élus du CSE, sans créer une procédure spécifique supplémentaire.

Attention toutefois : cette suppression ne remet pas en cause l’ensemble des règles applicables à la formation des élus du CSE.

Les formations concernées peuvent toujours être dispensées par un organisme habilité à organiser des stages ou des sessions de formation économique, sociale et environnementale, figurant sur une liste établie par le ministère du Travail.

La formation des élus du CSE simplifiée – © Copyright WebLex

Shutterstock_formationelus La formation des élus du CSE simplifiée

Mécénat d’entreprise : bientôt la fin de la déclaration spécifique ?

Mécénat d’entreprise : bientôt la fin de la déclaration spécifique ?

La loi de simplification de la vie économique modifie les obligations déclaratives qui pèsent sur les entreprises mécènes. La déclaration spécifique de mécénat est supprimée au profit d’un transfert d’une partie des informations dans le rapport de gestion. Une réforme présentée comme une mesure de simplification administrative…

Mécénat d’entreprise : une obligation déclarative bientôt transférée

À l’heure actuelle, les entreprises qui effectuent des dons ouvrant droit à la réduction d’impôt mécénat doivent, dans certains cas, souscrire une déclaration spécifique.

Cette obligation déclarative concerne les entreprises réalisant plus de 10 000 € de dons et versements au cours de leur exercice comptable.

La déclaration doit notamment mentionner :

  • le montant des dons versés ;
  • l’identité des organismes bénéficiaires ;
  • ainsi que la valeur des éventuelles contreparties reçues.

L’objectif poursuivi par l’administration fiscale est double : permettre le contrôle du bénéfice de la réduction d’impôt et renforcer la transparence des dispositifs de mécénat.

Mais, en pratique, cette formalité était souvent perçue comme une obligation déclarative supplémentaire venant s’ajouter :

  • aux obligations comptables ;
  • aux justificatifs fiscaux ;
  • et aux informations déjà présentes dans certains documents sociaux.

Ce que change la loi de simplification

La loi de simplification supprime purement et simplement cette déclaration spécifique. En contrepartie, les informations relatives au mécénat devront figurer directement dans le rapport de gestion. Le rapport devra ainsi présenter :

  • les principales mesures mises en œuvre par la société en matière de mécénat ;
  • les dons et versements ouvrant droit à la réduction d’impôt ;
  • l’identité des bénéficiaires ;
  • les actions soutenues ;
  • les effets attendus ;
  • ainsi que, le cas échéant, la valeur des biens et services reçus en contrepartie.

Cette mesure entrera en vigueur le 1er janvier 2027.

Une véritable simplification ?

Sur le papier, la réforme vise à alléger les démarches administratives des entreprises en supprimant une formalité fiscale autonome.

Mais, en pratique, il ne s’agit pas d’une disparition de l’obligation d’information.

Les données auparavant transmises via une annexe fiscale devront désormais être intégrées dans la documentation juridique et comptable de l’entreprise.

Cette réforme pourrait avoir plusieurs conséquences concrètes pour les sociétés concernées.

Les informations relatives au mécénat devront désormais être intégrées au rapport de gestion, ce qui impliquera souvent une coordination plus étroite entre les différentes directions au sein d’une entreprise (financière, juridique, communication, etc.).

Le mécénat quitte ainsi progressivement le seul champ fiscal pour rejoindre les enjeux de gouvernance et de reporting extra-financier.

La réforme renforce également la visibilité des politiques de mécénat puisque les entreprises devront désormais documenter :

  • les actions soutenues ;
  • leurs objectifs ;
  • et les effets attendus.

La suppression de la déclaration dédiée ne réduit toutefois pas les possibilités de contrôle de l’administration fiscale.

Au contraire, l’intégration des informations dans le rapport de gestion pourrait faciliter certains recoupements entre la comptabilité, les documents sociaux et les déclarations fiscales.

Les entreprises devront donc continuer à conserver l’ensemble des justificatifs relatifs :

  • aux dons réalisés ;
  • à l’éligibilité des organismes bénéficiaires ;
  • et aux éventuelles contreparties obtenues.

Mécénat d’entreprise : bientôt la fin de la déclaration spécifique ? – © Copyright WebLex

Shutterstock_loisimplificationmecenat Mécénat d’entreprise : bientôt la fin de la déclaration spécifique ?

Règlement intérieur de l’entreprise : du nouveau

Règlement intérieur de l’entreprise : du nouveau

Dans les entreprises d’au moins 50 salariés, le règlement intérieur doit respecter une procédure de mise en place bien précise. Jusqu’à présent, son entrée en vigueur dépendait notamment de son dépôt au greffe du conseil de prud’hommes. Une formalité qui n’est désormais plus requise…

Une formalité en moins pour l’entrée en vigueur du règlement intérieur

Rappelons que les entreprises et établissements employant au moins 50 salariés doivent établir un règlement intérieur.

Ce document a notamment pour objet de fixer les règles générales et permanentes relatives à la discipline dans l’entreprise.

Il rappelle également certaines dispositions obligatoires, notamment en matière de santé et de sécurité, de droits de la défense des salariés, de harcèlement moral et sexuel, ou encore d’agissements sexistes.

Une fois le règlement intérieur élaboré, l’employeur doit consulter le comité social et économique, lorsqu’il existe. Il doit ensuite accomplir plusieurs formalités, parmi lesquelles :

  • porter le règlement intérieur, par tout moyen, à la connaissance des personnes ayant accès aux lieux de travail ou aux locaux où se fait l’embauche ;
  • le communiquer à l’inspection du travail, accompagné de l’avis du comité social et économique ;
  • et jusqu’à maintenant, le déposer au greffe du conseil de prud’hommes.

Jusqu’à présent, la date d’entrée en vigueur du règlement intérieur devait être postérieure d’au moins 1 mois à l’accomplissement de ces formalités dites de « publicité ».

Depuis le 28 mai 2026, l’entrée en vigueur n’est plus conditionnée par le dépôt du règlement intérieur au greffe du conseil de prud’hommes.

Concrètement, l’entrée en vigueur du règlement intérieur doit seulement être fixée à une date postérieure d’au moins 1 mois à l’accomplissement des formalités de publicité auprès des personnes concernées.

L’objectif est de simplifier les démarches à la charge des entreprises, sans remettre en cause les garanties offertes aux salariés. En effet, l’information des salariés et la transmission du règlement intérieur à l’inspection du travail restent obligatoires.

En toute logique, la sanction prévue en cas de défaut de dépôt au greffe du conseil de prud’hommes est donc également supprimée, puisqu’elle n’a plus lieu d’être.

Attention : cette simplification ne dispense pas l’employeur de respecter la procédure de mise en place du règlement intérieur.

À défaut, il s’expose toujours à un risque important : celui de ne pas pouvoir opposer le règlement intérieur aux salariés, notamment pour justifier une sanction disciplinaire.

Règlement intérieur de l’entreprise : du nouveau – © Copyright WebLex

Shutterstock_reglementinterieurgreffe Règlement intérieur de l’entreprise : du nouveau

Retraite des non-salariés agricoles : nouvelles précisions

Retraite des non-salariés agricoles : nouvelles précisions

Dans le cadre du rapprochement avec la retraite du régime général, les règles applicables aux pensions de retraite des non-salariés agricoles viennent d’être clarifiées. Sont notamment précisées la prise en compte de certains trimestres, la garantie de versement des pensions de réversion et l’articulation entre pension d’invalidité et retraite pour inaptitude…

Retraite des non-salariés agricoles : quelles précisions sur le calcul des droits ?

Pour mémoire, la loi de financement de la Sécurité sociale pour 2025 a engagé une réforme importante de la retraite de base des non-salariés agricoles, avec un objectif : rapprocher son mode de calcul de celui du régime général.

Concrètement, il s’agit de tenir compte des 25 meilleures années de revenus professionnels.

Jusqu’alors, en effet, cette retraite reposait sur 2 éléments : une partie forfaitaire et une partie proportionnelle. La réforme prévoyait de les fusionner afin d’aboutir à un calcul unique, fondé sur les revenus professionnels de l’assuré.

Mais ce nouveau mode de calcul soulevait une difficulté : comment tenir compte des droits acquis avant son entrée en vigueur ?

Un nouveau mode de calcul des droits

Pour sécuriser cette transition, la loi de financement de la Sécurité sociale pour 2026 a rétabli certaines anciennes règles. L’objectif est d’éviter que des périodes d’assurance ou des cotisations versées avant la réforme soient écartées du calcul de la pension.

Ainsi, pour les années antérieures à 2016, les anciennes cotisations retraite payées par l’assuré continuent d’être prises en compte pour calculer une partie de sa pension. Elles peuvent également être majorées ou revalorisées, notamment pour tenir compte de droits complémentaires.

C’est dans ce contexte que les règles de sélection des années retenues pour le calcul de la retraite viennent d’être précisées.

Concrètement, lorsqu’un non-salarié agricole n’a eu aucune période d’activité après le 1er janvier 2016, certains trimestres supplémentaires peuvent être retenus pour calculer la part proportionnelle de sa pension.

Sont concernés les trimestres accordés au titre de la maternité, de l’éducation ou de l’adoption d’un enfant, ceux liés à un congé parental, ainsi que ceux attribués aux assurés ayant accompli au moins 10 ans de service comme sapeur-pompier volontaire.

Ces trimestres servent à déterminer la durée d’assurance prise en compte pour le calcul de la pension.

La durée d’activité retenue pour le calcul de la pension est également précisée. Pour la déterminer, il ne faut pas uniquement tenir compte des périodes effectivement travaillées comme non-salarié agricole.

Certaines périodes validées pour la retraite, certaines périodes assimilées lorsque l’assuré relevait principalement ou exclusivement du régime agricole, ainsi que certaines périodes prises en compte dans le régime général peuvent aussi être retenues.

L’objectif est de sécuriser le calcul de la pension en évitant que des périodes légalement prises en compte pour la retraite soient écartées au seul motif qu’elles ne correspondent pas à une activité agricole effectivement exercée.

Ajustement des règles relatives aux rachats de cotisations

Les règles relatives aux rachats de cotisations sont également ajustées afin de sécuriser la prise en compte de certaines cotisations rachetées, quelle que soit la date à laquelle le rachat a été effectué.

Autre nouveauté : la garantie de versement applicable aux pensions des non-salariés agricoles est étendue aux pensions de réversion.

Pour rappel, cette garantie oblige la caisse à assurer le paiement de la pension de retraite à la date prévue, même si le calcul définitif n’est pas encore finalisé. Elle permet donc d’éviter toute rupture de revenus au moment du départ à la retraite.

En clair, cette garantie ne concerne plus seulement la pension personnelle de l’assuré : elle peut aussi bénéficier à la pension versée au conjoint survivant après le décès de son conjoint.

Mise en cohérence des règles relatives à l’invalidité

Les règles relatives à l’invalidité sont également mises en cohérence. La pension d’invalidité d’un non-salarié agricole peut être versée jusqu’à la fin du mois au cours duquel il atteint 62 ans. À partir de cet âge, elle est remplacée par une pension de retraite pour inaptitude au travail.

Diverses corrections techniques

Par ailleurs, plusieurs corrections et précisions techniques sont apportées. C’est le cas, par exemple, pour la règle permettant à un ancien chef d’exploitation de conserver cette qualité lorsqu’il cède des parts sociales est précisée : cette conservation n’est pas possible si les parts sont cédées, en tout ou partie, à son conjoint, à son partenaire de Pacs ou à son concubin.

Une autre correction vise à sécuriser le renvoi applicable à certaines périodes prises en compte pour apprécier les droits à retraite, afin d’éviter qu’une mauvaise référence conduise à écarter des périodes qui doivent bien être examinées.

D’autres ajustements concernent encore les pensions de réversion, l’allocation de solidarité aux personnes âgées, certaines demandes de pension, ainsi que la cohérence des renvois entre les règles applicables aux non-salariés agricoles et celles du régime général.

Concernant l’entrée en vigueur, ces mesures s’appliquent en principe depuis le 9 mai 2026. Par exception, les précisions relatives à la prise en compte de certains trimestres, à la détermination de la durée d’activité retenue et à certaines modalités de calcul s’appliquent aux pensions prenant effet à compter du 1er janvier 2026.

Retraite des non-salariés agricoles : nouvelles précisions – © Copyright WebLex
Shutterstock_retraitepensionsagri Retraite des non-salariés agricoles : nouvelles précisions

SMIC : une hausse et des conséquences ?

SMIC : une hausse et des conséquences ?

La hausse du SMIC au 1er juin 2026 implique nécessairement des vérifications pour l’appréciation des niveaux de rémunérations dans l’entreprise, mais pas seulement : il faut aussi vérifier d’éventuels autres impacts, comme par exemple les conséquences sur la réduction générale de cotisations…

Hausse du SMIC : un gel annoncé pour la réduction générale des cotisations

Rappelons qu’à compter du 1er juin 2026, le SMIC horaire brut passera de 12,02 € à 12,31 €, soit une hausse de 2,41 %.

Cette augmentation est automatique : elle intervient en raison de l’inflation, lorsque l’indice des prix progresse d’au moins 2 % depuis la dernière fixation du SMIC.

1re conséquence : les employeurs sont invités à vérifier que les salariés rémunérés au niveau du SMIC, ou proches de celui-ci, perçoivent bien au moins le nouveau minimum légal. En revanche, ils ne sont pas obligés d’augmenter dans les mêmes proportions les salaires déjà supérieurs au SMIC.

Mais une autre question se pose : cette hausse doit-elle aussi être prise en compte pour calculer la réduction générale de cotisations patronales, souvent appelée « allègement général » ?

Vraisemblablement, la réponse devrait être négative.

Le Gouvernement a annoncé, le 22 mai 2026, que la hausse du SMIC du 1er juin 2026 ne sera pas répercutée sur les allègements généraux.

En pratique, cela signifie que, pour calculer le coefficient de réduction, il faudra continuer à retenir le SMIC en vigueur au 1er janvier 2026, soit 12,02 €, et non le nouveau montant de 12,31 €.

L’objectif est donc de limiter l’impact de la revalorisation du SMIC sur le coût des allègements de cotisations.

Notez que ces annonces n’ont pour l’instant aucune valeur contraignante, et nécessitent une confirmation formelle via la publication d’un arrêté ministériel qui confirmera ce gel du paramètre du SMIC dans la formule de calcul.

En conséquence, employeurs comme gestionnaires de paie sont invités à la plus grande vigilance pour sécuriser la paie applicable à compter du 1er juin 2026.

SMIC : une hausse et des conséquences ? – © Copyright WebLex

Shutterstock_revalorisationsmicjuin SMIC : une hausse et des conséquences ?

Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques

Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques

Pour calculer les émissions de gaz à effet de serre liées à la consommation d’énergie d’un bâtiment raccordé à un réseau de chaleur ou de froid, il faut utiliser des valeurs calculées et fournies par les pouvoirs publics. Ces données viennent de faire l’objet d’une mise à jour…

CO2 et énergies renouvelables : des données actualisées

Les réseaux de chaleur et de froid urbains font partie des solutions d’optimisation énergétique en cours de développement pour répondre à la crise environnementale.

Il s’agit de systèmes de distribution d’énergie thermique qui desservent plusieurs bâtiments, un quartier ou même une ville.

Une ou plusieurs centrales de production génèrent de la chaleur ou du froid, acheminés par un système de réseaux primaires et secondaires.

Cela permet une production centralisée d’énergie et l’utilisation de gisements d’énergie divers et potentiellement renouvelables. Peuvent de cette matière être utilisées la géothermie, la chaleur fatale, c’est-à-dire la chaleur produite par une activité et récupérée pour être valorisée, l’incinération des déchets, etc.

Pour calculer la performance d’un bâtiment raccordé à un tel réseau, il est nécessaire d’utiliser des données particulières, mises à disposition par les pouvoirs publics.

Ces éléments ont été mis à jour, grâce aux données d’exploitation des années 2002, 2023 et 2024.

Concrètement, pour chaque réseau de chaleur, ont été mis à jour :

  • les facteurs d’émission des réseaux de chaleur ou de froid, en kgCO2 / kWh ;
  • les facteurs d’émission des réseaux de chaleur ou de froid, toujours en kgCO2 / kWh, mais calculés dans le cadre d’une analyse de cycle de vie (AVC), c’est-à-dire avec une vision des impacts énergétiques d’ensemble du bâtiment qui prend en compte, notamment, l’extraction des matières pour sa construction, la production des équipements nécessaires, la gestion des déchets, etc. ;
  • le taux de d’utilisation d’énergie renouvelable et de récupération des réseaux de chaleur.

Ces données sont particulièrement utiles dans le cadre :

  • de la réalisation des diagnostics de performance énergétique ;
  • de l’application des réglementations RE2020 et RT2012 ;
  • de l’application des obligations d’actions de réduction de la consommation d’énergie finale dans les bâtiments à usage tertiaire.

Ces nouveaux chiffres, disponibles ici, sont applicables depuis le 25 mai 2026.

Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques – © Copyright WebLex

Shutterstock_diagnosticperformance Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques

Retraite des non-salariés agricoles : nouvelles précisions

Retraite des non-salariés agricoles : nouvelles précisions

Dans le cadre du rapprochement avec la retraite du régime général, les règles applicables aux pensions de retraite des non-salariés agricoles viennent d’être clarifiées. Sont notamment précisées la prise en compte de certains trimestres, la garantie de versement des pensions de réversion et l’articulation entre pension d’invalidité et retraite pour inaptitude…

Retraite des non-salariés agricoles : quelles précisions sur le calcul des droits ?

Pour mémoire, la loi de financement de la Sécurité sociale pour 2025 a engagé une réforme importante de la retraite de base des non-salariés agricoles, avec un objectif : rapprocher son mode de calcul de celui du régime général.

Concrètement, il s’agit de tenir compte des 25 meilleures années de revenus professionnels.

Jusqu’alors, en effet, cette retraite reposait sur 2 éléments : une partie forfaitaire et une partie proportionnelle. La réforme prévoyait de les fusionner afin d’aboutir à un calcul unique, fondé sur les revenus professionnels de l’assuré.

Mais ce nouveau mode de calcul soulevait une difficulté : comment tenir compte des droits acquis avant son entrée en vigueur ?

Un nouveau mode de calcul des droits

Pour sécuriser cette transition, la loi de financement de la Sécurité sociale pour 2026 a rétabli certaines anciennes règles. L’objectif est d’éviter que des périodes d’assurance ou des cotisations versées avant la réforme soient écartées du calcul de la pension.

Ainsi, pour les années antérieures à 2016, les anciennes cotisations retraite payées par l’assuré continuent d’être prises en compte pour calculer une partie de sa pension. Elles peuvent également être majorées ou revalorisées, notamment pour tenir compte de droits complémentaires.

C’est dans ce contexte que les règles de sélection des années retenues pour le calcul de la retraite viennent d’être précisées.

Concrètement, lorsqu’un non-salarié agricole n’a eu aucune période d’activité après le 1er janvier 2016, certains trimestres supplémentaires peuvent être retenus pour calculer la part proportionnelle de sa pension.

Sont concernés les trimestres accordés au titre de la maternité, de l’éducation ou de l’adoption d’un enfant, ceux liés à un congé parental, ainsi que ceux attribués aux assurés ayant accompli au moins 10 ans de service comme sapeur-pompier volontaire.

Ces trimestres servent à déterminer la durée d’assurance prise en compte pour le calcul de la pension.

La durée d’activité retenue pour le calcul de la pension est également précisée. Pour la déterminer, il ne faut pas uniquement tenir compte des périodes effectivement travaillées comme non-salarié agricole.

Certaines périodes validées pour la retraite, certaines périodes assimilées lorsque l’assuré relevait principalement ou exclusivement du régime agricole, ainsi que certaines périodes prises en compte dans le régime général peuvent aussi être retenues.

L’objectif est de sécuriser le calcul de la pension en évitant que des périodes légalement prises en compte pour la retraite soient écartées au seul motif qu’elles ne correspondent pas à une activité agricole effectivement exercée.

Ajustement des règles relatives aux rachats de cotisations

Les règles relatives aux rachats de cotisations sont également ajustées afin de sécuriser la prise en compte de certaines cotisations rachetées, quelle que soit la date à laquelle le rachat a été effectué.

Autre nouveauté : la garantie de versement applicable aux pensions des non-salariés agricoles est étendue aux pensions de réversion.

Pour rappel, cette garantie oblige la caisse à assurer le paiement de la pension de retraite à la date prévue, même si le calcul définitif n’est pas encore finalisé. Elle permet donc d’éviter toute rupture de revenus au moment du départ à la retraite.

En clair, cette garantie ne concerne plus seulement la pension personnelle de l’assuré : elle peut aussi bénéficier à la pension versée au conjoint survivant après le décès de son conjoint.

Mise en cohérence des règles relatives à l’invalidité

Les règles relatives à l’invalidité sont également mises en cohérence. La pension d’invalidité d’un non-salarié agricole peut être versée jusqu’à la fin du mois au cours duquel il atteint 62 ans. À partir de cet âge, elle est remplacée par une pension de retraite pour inaptitude au travail.

Diverses corrections techniques

Par ailleurs, plusieurs corrections et précisions techniques sont apportées. C’est le cas, par exemple, pour la règle permettant à un ancien chef d’exploitation de conserver cette qualité lorsqu’il cède des parts sociales est précisée : cette conservation n’est pas possible si les parts sont cédées, en tout ou partie, à son conjoint, à son partenaire de Pacs ou à son concubin.

Une autre correction vise à sécuriser le renvoi applicable à certaines périodes prises en compte pour apprécier les droits à retraite, afin d’éviter qu’une mauvaise référence conduise à écarter des périodes qui doivent bien être examinées.

D’autres ajustements concernent encore les pensions de réversion, l’allocation de solidarité aux personnes âgées, certaines demandes de pension, ainsi que la cohérence des renvois entre les règles applicables aux non-salariés agricoles et celles du régime général.

Concernant l’entrée en vigueur, ces mesures s’appliquent en principe depuis le 9 mai 2026. Par exception, les précisions relatives à la prise en compte de certains trimestres, à la détermination de la durée d’activité retenue et à certaines modalités de calcul s’appliquent aux pensions prenant effet à compter du 1er janvier 2026.

Retraite des non-salariés agricoles : nouvelles précisions – © Copyright WebLex

Shutterstock_retraitepensionsagri Retraite des non-salariés agricoles : nouvelles précisions

Retraite des non-salariés agricoles : nouvelles précisions

Retraite des non-salariés agricoles : nouvelles précisions

Dans le cadre du rapprochement avec la retraite du régime général, les règles applicables aux pensions de retraite des non-salariés agricoles viennent d’être clarifiées. Sont notamment précisées la prise en compte de certains trimestres, la garantie de versement des pensions de réversion et l’articulation entre pension d’invalidité et retraite pour inaptitude…

Retraite des non-salariés agricoles : quelles précisions sur le calcul des droits ?

Pour mémoire, la loi de financement de la Sécurité sociale pour 2025 a engagé une réforme importante de la retraite de base des non-salariés agricoles, avec un objectif : rapprocher son mode de calcul de celui du régime général.

Concrètement, il s’agit de tenir compte des 25 meilleures années de revenus professionnels.

Jusqu’alors, en effet, cette retraite reposait sur 2 éléments : une partie forfaitaire et une partie proportionnelle. La réforme prévoyait de les fusionner afin d’aboutir à un calcul unique, fondé sur les revenus professionnels de l’assuré.

Mais ce nouveau mode de calcul soulevait une difficulté : comment tenir compte des droits acquis avant son entrée en vigueur ?

Un nouveau mode de calcul des droits

Pour sécuriser cette transition, la loi de financement de la Sécurité sociale pour 2026 a rétabli certaines anciennes règles. L’objectif est d’éviter que des périodes d’assurance ou des cotisations versées avant la réforme soient écartées du calcul de la pension.

Ainsi, pour les années antérieures à 2016, les anciennes cotisations retraite payées par l’assuré continuent d’être prises en compte pour calculer une partie de sa pension. Elles peuvent également être majorées ou revalorisées, notamment pour tenir compte de droits complémentaires.

C’est dans ce contexte que les règles de sélection des années retenues pour le calcul de la retraite viennent d’être précisées.

Concrètement, lorsqu’un non-salarié agricole n’a eu aucune période d’activité après le 1er janvier 2016, certains trimestres supplémentaires peuvent être retenus pour calculer la part proportionnelle de sa pension.

Sont concernés les trimestres accordés au titre de la maternité, de l’éducation ou de l’adoption d’un enfant, ceux liés à un congé parental, ainsi que ceux attribués aux assurés ayant accompli au moins 10 ans de service comme sapeur-pompier volontaire.

Ces trimestres servent à déterminer la durée d’assurance prise en compte pour le calcul de la pension.

La durée d’activité retenue pour le calcul de la pension est également précisée. Pour la déterminer, il ne faut pas uniquement tenir compte des périodes effectivement travaillées comme non-salarié agricole.

Certaines périodes validées pour la retraite, certaines périodes assimilées lorsque l’assuré relevait principalement ou exclusivement du régime agricole, ainsi que certaines périodes prises en compte dans le régime général peuvent aussi être retenues.

L’objectif est de sécuriser le calcul de la pension en évitant que des périodes légalement prises en compte pour la retraite soient écartées au seul motif qu’elles ne correspondent pas à une activité agricole effectivement exercée.

Ajustement des règles relatives aux rachats de cotisations

Les règles relatives aux rachats de cotisations sont également ajustées afin de sécuriser la prise en compte de certaines cotisations rachetées, quelle que soit la date à laquelle le rachat a été effectué.

Autre nouveauté : la garantie de versement applicable aux pensions des non-salariés agricoles est étendue aux pensions de réversion.

Pour rappel, cette garantie oblige la caisse à assurer le paiement de la pension de retraite à la date prévue, même si le calcul définitif n’est pas encore finalisé. Elle permet donc d’éviter toute rupture de revenus au moment du départ à la retraite.

En clair, cette garantie ne concerne plus seulement la pension personnelle de l’assuré : elle peut aussi bénéficier à la pension versée au conjoint survivant après le décès de son conjoint.

Mise en cohérence des règles relatives à l’invalidité

Les règles relatives à l’invalidité sont également mises en cohérence. La pension d’invalidité d’un non-salarié agricole peut être versée jusqu’à la fin du mois au cours duquel il atteint 62 ans. À partir de cet âge, elle est remplacée par une pension de retraite pour inaptitude au travail.

Diverses corrections techniques

Par ailleurs, plusieurs corrections et précisions techniques sont apportées. C’est le cas, par exemple, pour la règle permettant à un ancien chef d’exploitation de conserver cette qualité lorsqu’il cède des parts sociales est précisée : cette conservation n’est pas possible si les parts sont cédées, en tout ou partie, à son conjoint, à son partenaire de Pacs ou à son concubin.

Une autre correction vise à sécuriser le renvoi applicable à certaines périodes prises en compte pour apprécier les droits à retraite, afin d’éviter qu’une mauvaise référence conduise à écarter des périodes qui doivent bien être examinées.

D’autres ajustements concernent encore les pensions de réversion, l’allocation de solidarité aux personnes âgées, certaines demandes de pension, ainsi que la cohérence des renvois entre les règles applicables aux non-salariés agricoles et celles du régime général.

Concernant l’entrée en vigueur, ces mesures s’appliquent en principe depuis le 9 mai 2026. Par exception, les précisions relatives à la prise en compte de certains trimestres, à la détermination de la durée d’activité retenue et à certaines modalités de calcul s’appliquent aux pensions prenant effet à compter du 1er janvier 2026.

Retraite des non-salariés agricoles : nouvelles précisions – © Copyright WebLex

Shutterstock_retraitepensionsagri Retraite des non-salariés agricoles : nouvelles précisions

Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques

Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques

Pour calculer les émissions de gaz à effet de serre liées à la consommation d’énergie d’un bâtiment raccordé à un réseau de chaleur ou de froid, il faut utiliser des valeurs calculées et fournies par les pouvoirs publics. Ces données viennent de faire l’objet d’une mise à jour…

CO2 et énergies renouvelables : des données actualisées

Les réseaux de chaleur et de froid urbains font partie des solutions d’optimisation énergétique en cours de développement pour répondre à la crise environnementale.

Il s’agit de systèmes de distribution d’énergie thermique qui desservent plusieurs bâtiments, un quartier ou même une ville.

Une ou plusieurs centrales de production génèrent de la chaleur ou du froid, acheminés par un système de réseaux primaires et secondaires.

Cela permet une production centralisée d’énergie et l’utilisation de gisements d’énergie divers et potentiellement renouvelables. Peuvent de cette matière être utilisées la géothermie, la chaleur fatale, c’est-à-dire la chaleur produite par une activité et récupérée pour être valorisée, l’incinération des déchets, etc.

Pour calculer la performance d’un bâtiment raccordé à un tel réseau, il est nécessaire d’utiliser des données particulières, mises à disposition par les pouvoirs publics.

Ces éléments ont été mis à jour, grâce aux données d’exploitation des années 2002, 2023 et 2024.

Concrètement, pour chaque réseau de chaleur, ont été mis à jour :

  • les facteurs d’émission des réseaux de chaleur ou de froid, en kgCO2 / kWh ;
  • les facteurs d’émission des réseaux de chaleur ou de froid, toujours en kgCO2 / kWh, mais calculés dans le cadre d’une analyse de cycle de vie (AVC), c’est-à-dire avec une vision des impacts énergétiques d’ensemble du bâtiment qui prend en compte, notamment, l’extraction des matières pour sa construction, la production des équipements nécessaires, la gestion des déchets, etc. ;
  • le taux de d’utilisation d’énergie renouvelable et de récupération des réseaux de chaleur.

Ces données sont particulièrement utiles dans le cadre :

  • de la réalisation des diagnostics de performance énergétique ;
  • de l’application des réglementations RE2020 et RT2012 ;
  • de l’application des obligations d’actions de réduction de la consommation d’énergie finale dans les bâtiments à usage tertiaire.

Ces nouveaux chiffres, disponibles ici, sont applicables depuis le 25 mai 2026.

Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques – © Copyright WebLex

Shutterstock_diagnosticperformance Réseaux de chaleur et de froid : mise à jour des valeurs énergétiques

Taxe intérieure sur la consommation finale d’électricité : un taux réduit sous conditions

Taxe intérieure sur la consommation finale d’électricité : un taux réduit sous conditions

Les installations électro-intensives bénéficient, sous conditions, du taux réduit de taxe intérieure sur la consommation finale d’électricité. Le juge vient de clarifier la notion de « site industriel » et rappelle que l’appréciation du caractère industriel doit se faire au niveau de l’établissement exploitant les installations, et non des bâtiments alimentés par le réseau de chaleur…

Taux réduit de TICFE : c’est quoi un site industriel ?

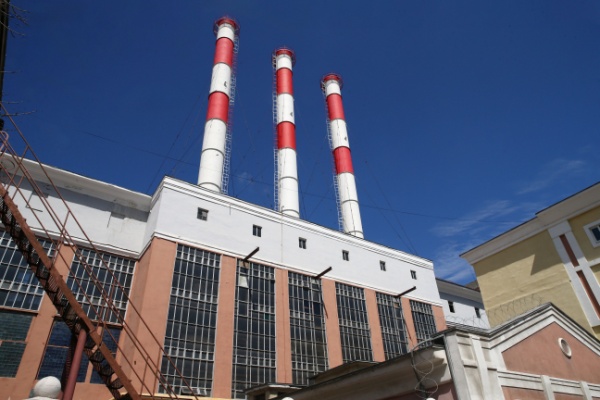
Une société qui exploite des chaufferies au gaz, des groupes frigorifiques, ainsi que des équipements de production et de distribution de chaleur et de froid au sein d’une centrale thermique, est enregistrée sous le code NAF 3530Z correspondant aux activités de production et distribution de vapeur et d’air conditionné, relevant de la section D des nomenclatures d’activités.

Parce qu’elle estime remplir les conditions requises, la société sollicite auprès de l’administration des douanes le remboursement d’un trop-perçu de taxe intérieure sur la consommation finale d’électricité G(TICFE) au titre d’une année.

Selon elle, elle a payé la taxe au taux plein alors qu’elle pouvait bénéficier du tarif réduit réservé aux installations industrielles électro-intensives.

Un remboursement que va lui refuser l’administration.

Pour rappel, un tarif réduit de TICFE s’applique pour les personnes exploitant :

  • des installations industrielles ;
  • situées au sein de sites industriels électro-intensifs ou d’entreprises industrielles électro-intensives.

Un site présente un caractère industriel lorsqu’il exerce principalement des activités relevant des sections B, C, D ou E de la nomenclature NAF.

Précisons ici qu’un « site » correspond :

  • à l’établissement identifié par son numéro au répertoire national des entreprises et établissements (REE) ;
  • ou, à défaut, au lieu de consommation de l’électricité.

C’est cette définition qui va opposer l’administration fiscale à la société dans cette affaire.

Selon l’administration, la consommation finale d’électricité doit être appréciée au niveau des bâtiments alimentés par le réseau de chaleur. Or, ces bâtiments sont principalement des locaux tertiaires publics ou privés qui ne constituent donc pas des sites industriels.

Un raisonnement que ne partage pas le juge qui rappelle que lorsque l’établissement dispose d’un numéro d’identité au REE le site à prendre en compte correspond à cet établissement identifié.

Le périmètre pertinent est donc celui de l’établissement exploité par le consommateur final d’électricité réclamant le bénéfice du taux réduit.

Par ailleurs, le périmètre d’appréciation du caractère industriel n’inclut pas les locaux et équipements des clients alimentés par le réseau de chaleur ou de froid.

Autrement dit, la consommation électrique pertinente est celle de l’exploitant des installations et non celle des immeubles chauffés ou climatisés grâce au réseau.

Le juge ajoute que dans le cadre d’un réseau de production et de distribution de chaleur et de froid, la consommation finale d’électricité est effectuée par la personne exploitant ces installations.

Ainsi, ce n’est pas le client final qui est considéré comme consommateur au sens du dispositif fiscal, mais bien l’opérateur du réseau.

Taxe intérieure sur la consommation finale d’électricité : un taux réduit sous conditions – © Copyright WebLex
Shutterstock_tauxreduitsticfe Taxe intérieure sur la consommation finale d’électricité : un taux réduit sous conditions