Professions libérales : clarification des règles pour la retraite complémentaire et l’invalidité-décès

Professions libérales : clarification des règles pour la retraite complémentaire et l’invalidité-décès

Les professions libérales disposent de régimes de retraite complémentaire et d’invalidité-décès qui leur sont propres, avec des règles parfois complexes selon l’activité exercée. Pour renforcer la lisibilité de ces régimes et mieux encadrer leur équilibre financier, certains d’entre eux devront fixer, au plus tard le 31 décembre 2026, des critères de soutenabilité financière.

Une clarification attendue pour mieux comprendre ses droits et cotisations

Les règles applicables aux professions libérales en matière de retraite complémentaire, d’invalidité-décès et de prestations complémentaires de vieillesse sont réorganisées à compter du 1er juillet 2026.

Sont notamment concernés les professionnels relevant de caisses spécifiques. C’est le cas des médecins, pharmaciens, chirurgiens-dentistes, sages-femmes, vétérinaires, experts-comptables, agents généraux d’assurance, auxiliaires médicaux, notaires, ou encore certains professionnels libéraux rattachés à la CIPAV (comme les architectes et ingénieurs par exemple).

En pratique, il ne s’agit pas d’une réforme uniforme applicable de la même façon à toutes les professions libérales. Les changements dépendent de la caisse et du régime concernés.

Mais l’objectif est ici de rendre les règles plus lisibles en matière d’affiliation, de radiation, de calcul des cotisations, des déclarations à effectuer et des cas dans lesquels il peut bénéficier d’une dispense ou d’une exonération.

Dès lors, cette clarification formelle ne doit pas être négligée puisque ces règles ont des conséquences directes pour les assurés.

Rappelons que, selon les situations, une absence de déclaration de revenus peut entraîner l’appel de cotisations sur une base élevée, un début ou une fin d’activité peut donner lieu à une proratisation des cotisations, et le non-paiement de certaines sommes peut avoir un impact sur les garanties invalidité-décès.

Les règles applicables en matière de retraite complémentaire santé et d’invalidité-décès seront donc plus clairement distinguées selon leur objet.

Ainsi, à compter du 1er juillet 2026, ce qui relève de l’organisation interne des caisses reste attaché aux statuts des sections professionnelles.

En revanche, ce qui concerne les droits et obligations des assurés (cotisations, prestations, garanties, options, dispenses, conjoint collaborateur) devra désormais figurer dans les règlements propres aux régimes concernés.

Autre point important : certains régimes de retraite complémentaire et d’invalidité-décès devront fixer, au plus tard le 31 décembre 2026, des critères destinés à garantir leur équilibre financier dans la durée.

Cette obligation ne concerne toutefois pas les régimes relevant de la CIPAV. L’enjeu est d’éviter que les prestations promises ne soient déconnectées des ressources du régime.

En pratique, chaque professionnel libéral est invité à se référer aux règles propres à sa profession et à sa caisse pour connaître précisément les conséquences sur ses cotisations, ses droits et ses garanties.

Professions libérales : clarification des règles pour la retraite complémentaire et l’invalidité-décès – © Copyright WebLex
Shutterstock_professionsliberales Professions libérales : clarification des règles pour la retraite complémentaire et l’invalidité-décès

Une nouvelle aide sectorielle pour le secteur de la pêche

Une nouvelle aide sectorielle pour le secteur de la pêche

Les aides à l’achat de carburant pour les professionnels se multiplient depuis le début de la crise au Moyen-Orient. Une nouvelle aide fait son apparition, au bénéfice des professionnels du secteur de la pêche, dont les modalités viennent d’être précisées…

Une aide pour l’achat du carburant pour les bateaux de pêche

La hausse des prix des carburants n’épargne aucun professionnel dont l’activité nécessite un approvisionnement en carburant conséquent. C’est notamment et évidemment le cas des professionnels du secteur de la pêche.

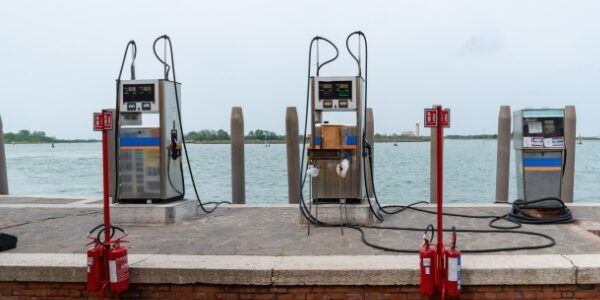
À ce titre, le Gouvernement met en place une aide financière liée à l’achat de carburant à destination des entreprises de pêche.

Cette aide est ouverte à toutes les entreprises françaises de métropole, de la Guadeloupe, de la Guyane, de la Martinique, de Mayotte, de la Réunion et de Saint-Martin dont les bateaux de pêche sont armés sous pavillon français.

Certaines conditions doivent être respectées par ces entreprises pour être éligibles à cette aide :

  • être immatriculée au répertoire Sirene de l’INSEE par un numéro SIRET attestant que l’entreprise est basée en France ;
  • être définis par leur code NAF/APE (0311Z) ou avoir un chiffre d’affaires généré par la pêche d’au moins 50 % du chiffre d’affaires total du dernier exercice ;
  • être en règle de ses obligations sociales et fiscales à la date de la demande.

2 exclusions sont néanmoins à noter. Ne pourront bénéficier de cette aide les entreprises :

  • faisant l’objet d’une injonction de récupération non exécutée suivant une décision de la Commission déclarant des aides illégales et incompatibles avec le marché intérieur, tant qu’elles n’auront pas remboursé ou versé sur un compte bloqué le montant total de l’aide illégale et incompatible, majoré des intérêts de récupération correspondants ;
  • déjà en difficulté au sens de l’article 2, point 18 du règlement UE no 651/2014 lors de l’exercice précédent (cette exclusion ne s’applique pas aux micro et petites entreprises, dès lors qu’elles ne font pas l’objet d’une procédure collective, n’ont pas bénéficié d’une aide au sauvetage ou d’une aide à la restructuration).

L’aide porte sur l’ensemble des achats de carburants réalisés par ces entreprises entre le 1ᵉʳ avril 2026 et le 31 mai 2026.

L’aide s’élève à 0,20 € par litre acheté et acquitté en avril 2026 et 0,35 € par litre acheté et acquitté en mai 2026.

Une demande unique peut être faite pour chaque entreprise et doit comporter les pièces listées ici.

L’Agence de services et de paiement (ASP) est chargée de recevoir et d’instruire les demandes des entreprises. Elle est également autorisée à procéder à des contrôles a posteriori des informations déclarées par les entreprises.

En cas d’erreur manifestement volontaire dans les déclarations, l’ASP peut exiger le remboursement de l’aide versée, ainsi qu’une majoration de :

  • 50 % en cas de manquement délibéré ;
  • 100 % en cas de manœuvres frauduleuses.

Une nouvelle aide sectorielle pour le secteur de la pêche – © Copyright WebLex

Shutterstock_aidepeche Une nouvelle aide sectorielle pour le secteur de la pêche

Simplification de la vie économique : un accès plus large à la commande publique

Simplification de la vie économique : un accès plus large à la commande publique

La loi de simplification de la vie économique a apporté des modifications visant plusieurs pans de la réglementation afin de permettre aux entreprises de se concentrer davantage sur leurs activités. Elle a notamment assoupli les règles en matière de commande publique afin d’en faire un levier d’activité…

Commande publique : un axe de développement des entreprises

Pour rappel, la commande publique désigne l’ensemble des contrats conclus à titre onéreux par l’État, ses opérateurs, les collectivités, les hôpitaux, les organismes ayant une mission de service public, etc. afin de répondre à leurs besoins en matière de travaux, de fournitures ou de services.

La commande publique se compose de 2 catégories :

  • les marchés publics où la prestation est financée par l’organisme acheteur ;
  • les concessions où une activité de service public est déléguée à un gestionnaire qui se rémunère (notamment) grâce à cette activité.

La commande publique peut constituer une source d’activités très intéressante pour les entreprises, d’où la volonté pour le Gouvernement d’en faire un axe de développement pour ces dernières.

Généralisation de la plateforme « Place »

C’est dans cette volonté d’exploiter ce potentiel d’activités que s’inscrit la plateforme en ligne unique dite « Place » (plateforme des achats de l’État) qui centralise les informations, les procédures et les demandes entre les partenaires.

L’utilisation de cette plateforme va être étendue au fil d’un calendrier qui doit encore être fixé.

Concrètement, au plus tard le 31 décembre 2030, tous les marchés publics et les concessions de l’État, de ses opérateurs, des hôpitaux et des organismes de Sécurité sociale devront passer par cette plateforme.

Les collectivités territoriales, leurs groupements et leurs établissements pourront, de leur côté, utiliser la plateforme, mais sans obligation d’y recourir.

Une dispense de publicité possible pour les marchés de travaux

Au-dessus d’un certain seuil, un marché public doit, en principe, faire l’objet d’une procédure de publicité et de mise en concurrence préalable.

La loi de simplification met en place une dérogation puisque les acheteurs pourront conclure un marché de travaux, sans publicité ni mise en concurrence, à condition que la valeur estimée du besoin soit inférieure au seuil européen applicable aux marchés de fournitures et de services passés par les autorités publiques centrales agissant en tant que pouvoirs adjudicateurs.

Cette dispense sera également applicable aux lots qui porteront sur des travaux dont le montant sera inférieur au même seuil, à la condition que le montant cumulé de ces lots n’excède pas 20 % de la valeur totale estimée de tous les lots.

Notez que le seuil en question, mis à jour tous les 2 ans, sera de 140 000 € pour la période 2026-2027.

Cette dispense de publicité et de mise en concurrence entrera en vigueur le 1er janvier 2027 et s’appliquera aux marchés publics pour lesquels une consultation sera engagée ou un avis d’appel à la concurrence sera envoyé à la publication à compter de cette date.

Une dispense de publicité possible pour les marchés de travaux, des fournitures ou des services innovants

Un dispositif similaire est mis en place pour les marchés publics portant sur des travaux, des fournitures ou des services innovants.

Pour rappel, les travaux, fournitures ou services sont considérés comme innovants lorsqu’ils sont nouveaux ou sensiblement améliorés. L’innovation peut consister dans la mise en œuvre :

  • de nouveaux procédés de production ou de construction ;
  • d’une nouvelle méthode de commercialisation ou d’une nouvelle méthode organisationnelle dans les pratiques, l’organisation du lieu de travail ou les relations extérieures de l’entreprise.

Si ce marché est inférieur à 140 000 € (seuil européen mentionné ci-dessus), le marché public n’aura pas à suivre une procédure de publicité et de mise en concurrence.

Cette dispense sera également applicable aux lots :

  • dont le montant est inférieur :
    • soit à 140 000 € (seuil européen mentionné ci-dessus) pour les marchés de travaux ;
    • soit à 80 000 € hors taxes pour les marchés de services et de fournitures ;
  • et dont le montant cumulé n’excède pas 20 % de la valeur totale estimée de tous les lots.

Cette dispense entrera en vigueur le 1er juillet 2026 et s’appliquera aux marchés publics pour lesquels une consultation sera engagée ou un avis d’appel à la concurrence sera envoyé à la publication à compter de cette date.

Favoriser les jeunes entreprises innovantes (JEI)

Il est à présent possible de réserver des lots de marchés publics aux jeunes entreprises innovantes (JEI) lorsque les marchés remplissent les conditions cumulatives suivantes : – ils sont passés en lots séparés ;

  • ils portent sur des travaux, des fournitures ou des services innovants ;
  • ils répondent à un besoin dont la valeur estimée est inférieure à 140 000 € (seuil européen).

Si ces conditions sont remplies, les lots représentant 15 % du montant total de ces marchés peuvent être réservés à des JEI.

Notez que ce nouveau cas de réservation de lots d’un marché est d’application immédiate. Cela concerne, concrètement, les marchés publics pour lesquels une consultation est engagée ou un avis d’appel à la concurrence est envoyé à la publication depuis le 28 mai 2026.

Sont également concernés les marchés de défense ou de sécurité.

Simplification de la vie économique : un accès plus large à la commande publique – © Copyright WebLex

Shutterstock_loisimplification Simplification de la vie économique : un accès plus large à la commande publique

Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire

Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire

Le placement d’alcools ou de tabacs sous un régime de suspension des accises permet de différer le paiement des droits correspondants. Lorsque l’entrepositaire agréé fait l’objet d’une liquidation judiciaire, la question de l’exigibilité et du recouvrement de ces droits se pose toutefois. Des précisions viennent d’être apportées à ce sujet…

Régime de suspension des accises sur les alcools et tabacs : modalités de recouvrement

Les opérateurs qui détiennent des alcools ou des tabacs sous un régime de suspension des accises doivent, en principe, disposer du statut d’entrepositaire agréé et, sauf exception, constituer une garantie financière destinée à couvrir les risques liés à cette détention.

Pour rappel, le régime de suspension des accises permet de produire, transformer, détenir ou circuler des alcools et des tabacs sans acquitter immédiatement les droits d’accise. Ceux-ci ne deviennent exigibles qu’à l’occasion de la mise à la consommation des produits ou de certains événements prévus par la réglementation.

Lorsque l’entrepositaire agréé est placé en liquidation judiciaire, une question se pose : que deviennent les produits toujours détenus sous le régime suspensif et à quel moment les droits d’accise deviennent-ils exigibles ?

Pour mémoire, le jugement ouvrant ou prononçant la liquidation judiciaire ne met pas fin, à lui seul, au régime de suspension des accises. De même, lorsque les produits sont couverts par une garantie financière, l’engagement du garant ne prend pas automatiquement fin du fait de la liquidation.

Les produits continuent donc à être détenus sous le régime suspensif jusqu’à la clôture de la liquidation judiciaire. À cette date, les droits d’accise deviennent exigibles sur le stock restant, sauf si le liquidateur judiciaire décide de faire détruire les produits invendus.

Une autre situation peut toutefois conduire à une exigibilité anticipée des droits : celle dans laquelle le garant résilie son engagement avant la clôture de la procédure. Dans ce cas, les accises deviennent exigibles dès la date de cette résiliation.

Désormais, il est expressément précisé que les comptables de la direction générale des douanes et droits indirects sont compétents pour recouvrer les accises exigibles sur les stocks détenus sous régime suspensif :

  • soit à la date de clôture de la liquidation judiciaire, sauf destruction des produits invendus ;
  • soit à la date de résiliation de la garantie lorsque cette résiliation intervient avant la clôture de la procédure.

L’objectif affiché est ici de sécuriser et de clarifier les règles de recouvrement applicables aux stocks d’alcools et de tabacs détenus sous suspension d’accise dans le cadre d’une liquidation judiciaire.

Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire – © Copyright WebLex

Shutterstock_accisesalcoolstabacs Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire

Particuliers employeurs : hausse des salaires minimums !

Particuliers employeurs : hausse des salaires minimums !

À partir du 1er juin 2026, les particuliers employeurs devront appliquer de nouveaux montants minimums de rémunération pour leurs salariés. Cette revalorisation concerne notamment les salariés à domicile, les gardes d’enfants et les assistants maternels.

Une revalorisation des minima conventionnels sur la paie de juin 2026

Les salaires minimums conventionnels de la branche des particuliers employeurs et de l’emploi à domicile sont revalorisés à compter du 1er juin 2026.

Cette hausse fait suite à un nouvel accord conclu par les partenaires sociaux. Elle vise à soutenir le pouvoir d’achat des salariés du secteur et à renforcer l’attractivité des métiers de l’emploi à domicile.

Les nouveaux montants minimums sont fixés à :

  • 12,61 € bruts de l’heure, soit 9,85 € nets, pour les premiers niveaux de classification des salariés à domicile ;
  • 13,87 € bruts de l’heure, soit 10,82 € nets, lorsque les 10 % de congés payés sont inclus ;
  • 12,89 € bruts de l’heure, soit 10,07 € nets, pour les assistants parentaux, c’est-à-dire les gardes d’enfants à domicile ;
  • 4,20 € bruts de l’heure, soit 3,28 € nets, pour les assistants maternels.

Notez que l’indemnité d’entretien due aux assistants maternels est également revalorisée et s’élève désormais à 3,92 € par jour.

Les particuliers employeurs doivent donc vérifier la rémunération versée à leur salarié et tenir compte de ces nouveaux montants lors de l’établissement des prochaines déclarations et des bulletins de salaire.

Particuliers employeurs : hausse des salaires minimums ! – © Copyright WebLex

Shutterstock_modificationconventionels Particuliers employeurs : hausse des salaires minimums !

Retraites supplémentaires à prestations définies : une mise à jour récente à connaître

Retraites supplémentaires à prestations définies : une mise à jour récente à connaître

Depuis le 18 mai 2026, une nouvelle rubrique consacrée aux retraites à prestations définies a fait son entrée dans le bulletin officiel de la Sécurité sociale (BOSS). L’occasion de revenir sur cette notion et d’expliquer les conséquences pour les salariés et les employeurs concernés…

Une nouvelle rubrique du bulletin officiel de la Sécurité sociale, opposable depuis le 18 mai 2026

Rappelons que les entreprises peuvent mettre en place, au bénéfice de leurs salariés, des régimes de retraite supplémentaire, parmi lesquels on retrouve les régimes à prestations définies.

Dans ce type de régime, l’employeur ne s’engage pas seulement à verser des cotisations. Il s’engage surtout sur un niveau de pension déterminé à l’avance.

Le plus souvent, cette pension est calculée en fonction du dernier salaire du salarié ou de la moyenne de ses dernières rémunérations.

Le BOSS consacre désormais une nouvelle rubrique à ces régimes de retraite à prestations définies.

L’objectif est de rassembler, dans un même support, les règles applicables à ces dispositifs. Cette nouvelle rubrique distingue 2 grandes catégories de régimes.

La 1re catégorie concerne les anciens régimes dits « à droits aléatoires » : dans ces régimes, le salarié ne pouvait bénéficier de ses droits que s’il était encore présent dans l’entreprise au moment de son départ à la retraite.

Ainsi un salarié quittant l’entreprise avant cette date pouvait perdre le bénéfice du régime. Depuis le 5 juillet 2019, ces régimes ne peuvent plus être créés. Ceux qui existaient déjà peuvent toutefois continuer à produire certains effets, toutes conditions remplies.

La 2nde catégorie concerne les régimes dits « à droits certains ». Ce sont désormais les seuls régimes à prestations définies qui peuvent être mis en place.

Leur logique est différente : les droits acquis par le bénéficiaire ne dépendent plus de sa présence dans l’entreprise au moment de son départ à la retraite.

Cette nouvelle rubrique du BOSS est opposable à l’administration depuis le 18 mai 2026. Ainsi, depuis cette date, les entreprises peuvent s’en prévaloir dans leurs relations avec l’administration.

Les anciennes instructions administratives dont le contenu est désormais repris dans le BOSS sont, en conséquence, abrogées.

Notez enfin que cette intégration dans le BOSS ne change pas les règles applicables. Elle vise surtout à les rendre plus accessibles, plus lisibles et plus sécurisées, en les regroupant dans un support officiel opposable.

Retraites supplémentaires à prestations définies : une mise à jour récente à connaître – © Copyright WebLex

Shutterstock_retaitesupplementaire Retraites supplémentaires à prestations définies : une mise à jour récente à connaître

Secteur de la pêche : du nouveau pour les quotas et les activités de pêche

Secteur de la pêche : du nouveau pour les quotas et les activités de pêche

L’Union européenne (UE) distribue chaque année aux pays membres des quotas de pêche qu’ils répartissent eux-mêmes entre les pêcheurs. Cette répartition est basée sur un système « d’antériorités ». Le calendrier des démarches pour les obtenir est revu…

Pêche : un décalage pour les allocations d’antériorité

Chaque année, l’Union européenne (UE) détermine, par espèce de poissons et par zone de pêche, les taux autorisés de capture (TAC).

Ces TAC expriment la masse maximale d’une espèce qui peut être prélevée dans une zone de manière raisonnable pour ne pas compromettre sa reproduction et la durabilité de la pêche.

À partir de ces TAC, les pays de l’UE se voient dotés de quotas de pêche, à charge pour eux de les répartir entre leurs pêcheurs.

En France, les quotas sont répartis en fonction, notamment, des « antériorités » des captures des navires.

Les antériorités correspondent aux pêches réalisées sur une période de référence. Elles constituent ensuite une clé de répartition entre tous les pêcheurs.

Ces derniers peuvent se regrouper en organisation de pêcheurs (OP) dans laquelle ils mettent en commun leurs antériorités et redistribuent en interne les quotas ainsi obtenus.

Parce que ce système d’antériorités peut avoir des défauts, par exemple en complexifiant l’installation de nouveaux pêcheurs qui, par définition, n’ont pas d’antériorité pour obtenir des sous-quotas de pêche, il est possible de demander à se faire allouer des antériorités.

Le calendrier pour l’allocation de ces antériorités est revu puisque les demandeurs devront transmettre leur dossier à la direction générale des affaires maritimes, de pêche et de l’aquaculture entre le 1er juillet et le 30 septembre de chaque année. Il s’agit simplement d’un décalage d’1 mois de la campagne de demande.

Les demandes se font en respectant les modalités consultables ici (annexes 1 et 2).

Déclaration électronique des activités de pêche : plus de précisions

Les capitaines de navires de pêche ont l’obligation de déclarer leurs activités (captures, rejets en mer, etc.).

Les professionnels concernés doivent progressivement adopter un mode de déclaration électronique selon un calendrier précis.

Au 1er juillet 2026, cette obligation devait s’imposer aux « détenteurs d’une autorisation européenne de pêche (AEP) d’espèces soumises à un plan pluriannuel ».

Une reformulation est opérée à ce sujet. Ce sont désormais les « détenteurs d’une autorisation pour la mise en œuvre des plans pluriannuels » qui sont visés par le calendrier.

Il est précisé que sont désignés de la sorte tous les navires détenteurs d’au moins une autorisation européenne (AEP) ou nationale (ANP) de pêche pour la mise en œuvre des plans pluriannuels. Cela regroupe les :

  • AEP Manche Est démersaux ;
  • ANP cabillaud – mer Celtique ;
  • ANP baudroie zone VII ;
  • ANP sole Manche Est ;
  • AEP Manche Ouest ;
  • ANP sole du golfe de Gascogne ;
  • ANP anchois ;
  • ANP langoustine ;
  • ANP sud du golfe de Gascogne et mer Cantabrique pour le merlu austral et la langoustine ;
  • AEP thon blanc.

Il est estimé que ce changement au 1er juillet 2026 concernera environ 700 navires.

Secteur de la pêche : du nouveau pour les quotas et les activités de pêche – © Copyright WebLex

Shutterstock_demandeanteriorites Secteur de la pêche : du nouveau pour les quotas et les activités de pêche

Secteur de la pêche : du nouveau pour les quotas et les activités de pêche

Secteur de la pêche : du nouveau pour les quotas et les activités de pêche

L’Union européenne (UE) distribue chaque année aux pays membres des quotas de pêche qu’ils répartissent eux-mêmes entre les pêcheurs. Cette répartition est basée sur un système « d’antériorités ». Le calendrier des démarches pour les obtenir est revu…

Pêche : un décalage pour les allocations d’antériorité

Chaque année, l’Union européenne (UE) détermine, par espèce de poissons et par zone de pêche, les taux autorisés de capture (TAC).

Ces TAC expriment la masse maximale d’une espèce qui peut être prélevée dans une zone de manière raisonnable pour ne pas compromettre sa reproduction et la durabilité de la pêche.

À partir de ces TAC, les pays de l’UE se voient dotés de quotas de pêche, à charge pour eux de les répartir entre leurs pêcheurs.

En France, les quotas sont répartis en fonction, notamment, des « antériorités » des captures des navires.

Les antériorités correspondent aux pêches réalisées sur une période de référence. Elles constituent ensuite une clé de répartition entre tous les pêcheurs.

Ces derniers peuvent se regrouper en organisation de pêcheurs (OP) dans laquelle ils mettent en commun leurs antériorités et redistribuent en interne les quotas ainsi obtenus.

Parce que ce système d’antériorités peut avoir des défauts, par exemple en complexifiant l’installation de nouveaux pêcheurs qui, par définition, n’ont pas d’antériorité pour obtenir des sous-quotas de pêche, il est possible de demander à se faire allouer des antériorités.

Le calendrier pour l’allocation de ces antériorités est revu puisque les demandeurs devront transmettre leur dossier à la direction générale des affaires maritimes, de pêche et de l’aquaculture entre le 1er juillet et le 30 septembre de chaque année. Il s’agit simplement d’un décalage d’1 mois de la campagne de demande.

Les demandes se font en respectant les modalités consultables ici (annexes 1 et 2).

Déclaration électronique des activités de pêche : plus de précisions

Les capitaines de navires de pêche ont l’obligation de déclarer leurs activités (captures, rejets en mer, etc.).

Les professionnels concernés doivent progressivement adopter un mode de déclaration électronique selon un calendrier précis.

Au 1er juillet 2026, cette obligation devait s’imposer aux « détenteurs d’une autorisation européenne de pêche (AEP) d’espèces soumises à un plan pluriannuel ».

Une reformulation est opérée à ce sujet. Ce sont désormais les « détenteurs d’une autorisation pour la mise en œuvre des plans pluriannuels » qui sont visés par le calendrier.

Il est précisé que sont désignés de la sorte tous les navires détenteurs d’au moins une autorisation européenne (AEP) ou nationale (ANP) de pêche pour la mise en œuvre des plans pluriannuels. Cela regroupe les :

  • AEP Manche Est démersaux ;
  • ANP cabillaud – mer Celtique ;
  • ANP baudroie zone VII ;
  • ANP sole Manche Est ;
  • AEP Manche Ouest ;
  • ANP sole du golfe de Gascogne ;
  • ANP anchois ;
  • ANP langoustine ;
  • ANP sud du golfe de Gascogne et mer Cantabrique pour le merlu austral et la langoustine ;
  • AEP thon blanc.

Il est estimé que ce changement au 1er juillet 2026 concernera environ 700 navires.

Secteur de la pêche : du nouveau pour les quotas et les activités de pêche – © Copyright WebLex

Shutterstock_demandeanteriorites Secteur de la pêche : du nouveau pour les quotas et les activités de pêche

Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire

Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire

Le placement d’alcools ou de tabacs sous un régime de suspension des accises permet de différer le paiement des droits correspondants. Lorsque l’entrepositaire agréé fait l’objet d’une liquidation judiciaire, la question de l’exigibilité et du recouvrement de ces droits se pose toutefois. Des précisions viennent d’être apportées à ce sujet…

Régime de suspension des accises sur les alcools et tabacs : modalités de recouvrement

Les opérateurs qui détiennent des alcools ou des tabacs sous un régime de suspension des accises doivent, en principe, disposer du statut d’entrepositaire agréé et, sauf exception, constituer une garantie financière destinée à couvrir les risques liés à cette détention.

Pour rappel, le régime de suspension des accises permet de produire, transformer, détenir ou circuler des alcools et des tabacs sans acquitter immédiatement les droits d’accise. Ceux-ci ne deviennent exigibles qu’à l’occasion de la mise à la consommation des produits ou de certains événements prévus par la réglementation.

Lorsque l’entrepositaire agréé est placé en liquidation judiciaire, une question se pose : que deviennent les produits toujours détenus sous le régime suspensif et à quel moment les droits d’accise deviennent-ils exigibles ?

Pour mémoire, le jugement ouvrant ou prononçant la liquidation judiciaire ne met pas fin, à lui seul, au régime de suspension des accises. De même, lorsque les produits sont couverts par une garantie financière, l’engagement du garant ne prend pas automatiquement fin du fait de la liquidation.

Les produits continuent donc à être détenus sous le régime suspensif jusqu’à la clôture de la liquidation judiciaire. À cette date, les droits d’accise deviennent exigibles sur le stock restant, sauf si le liquidateur judiciaire décide de faire détruire les produits invendus.

Une autre situation peut toutefois conduire à une exigibilité anticipée des droits : celle dans laquelle le garant résilie son engagement avant la clôture de la procédure. Dans ce cas, les accises deviennent exigibles dès la date de cette résiliation.

Désormais, il est expressément précisé que les comptables de la direction générale des douanes et droits indirects sont compétents pour recouvrer les accises exigibles sur les stocks détenus sous régime suspensif :

  • soit à la date de clôture de la liquidation judiciaire, sauf destruction des produits invendus ;
  • soit à la date de résiliation de la garantie lorsque cette résiliation intervient avant la clôture de la procédure.

L’objectif affiché est ici de sécuriser et de clarifier les règles de recouvrement applicables aux stocks d’alcools et de tabacs détenus sous suspension d’accise dans le cadre d’une liquidation judiciaire.

Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire – © Copyright WebLex

Shutterstock_accisesalcoolstabacs Accises sur les alcools et tabacs : précisions en cas de liquidation judiciaire

Simplification de la vie économique : un accès plus large à la commande publique

Simplification de la vie économique : un accès plus large à la commande publique

La loi de simplification de la vie économique a apporté des modifications visant plusieurs pans de la réglementation afin de permettre aux entreprises de se concentrer davantage sur leurs activités. Elle a notamment assoupli les règles en matière de commande publique afin d’en faire un levier d’activité…

Commande publique : un axe de développement des entreprises

Pour rappel, la commande publique désigne l’ensemble des contrats conclus à titre onéreux par l’État, ses opérateurs, les collectivités, les hôpitaux, les organismes ayant une mission de service public, etc. afin de répondre à leurs besoins en matière de travaux, de fournitures ou de services.

La commande publique se compose de 2 catégories :

  • les marchés publics où la prestation est financée par l’organisme acheteur ;
  • les concessions où une activité de service public est déléguée à un gestionnaire qui se rémunère (notamment) grâce à cette activité.

La commande publique peut constituer une source d’activités très intéressante pour les entreprises, d’où la volonté pour le Gouvernement d’en faire un axe de développement pour ces dernières.

Généralisation de la plateforme « Place »

C’est dans cette volonté d’exploiter ce potentiel d’activités que s’inscrit la plateforme en ligne unique dite « Place » (plateforme des achats de l’État) qui centralise les informations, les procédures et les demandes entre les partenaires.

L’utilisation de cette plateforme va être étendue au fil d’un calendrier qui doit encore être fixé.

Concrètement, au plus tard le 31 décembre 2030, tous les marchés publics et les concessions de l’État, de ses opérateurs, des hôpitaux et des organismes de Sécurité sociale devront passer par cette plateforme.

Les collectivités territoriales, leurs groupements et leurs établissements pourront, de leur côté, utiliser la plateforme, mais sans obligation d’y recourir.

Une dispense de publicité possible pour les marchés de travaux

Au-dessus d’un certain seuil, un marché public doit, en principe, faire l’objet d’une procédure de publicité et de mise en concurrence préalable.

La loi de simplification met en place une dérogation puisque les acheteurs pourront conclure un marché de travaux, sans publicité ni mise en concurrence, à condition que la valeur estimée du besoin soit inférieure au seuil européen applicable aux marchés de fournitures et de services passés par les autorités publiques centrales agissant en tant que pouvoirs adjudicateurs.

Cette dispense sera également applicable aux lots qui porteront sur des travaux dont le montant sera inférieur au même seuil, à la condition que le montant cumulé de ces lots n’excède pas 20 % de la valeur totale estimée de tous les lots.

Notez que le seuil en question, mis à jour tous les 2 ans, sera de 140 000 € pour la période 2026-2027.

Cette dispense de publicité et de mise en concurrence entrera en vigueur le 1er janvier 2027 et s’appliquera aux marchés publics pour lesquels une consultation sera engagée ou un avis d’appel à la concurrence sera envoyé à la publication à compter de cette date.

Une dispense de publicité possible pour les marchés de travaux, des fournitures ou des services innovants

Un dispositif similaire est mis en place pour les marchés publics portant sur des travaux, des fournitures ou des services innovants.

Pour rappel, les travaux, fournitures ou services sont considérés comme innovants lorsqu’ils sont nouveaux ou sensiblement améliorés. L’innovation peut consister dans la mise en œuvre :

  • de nouveaux procédés de production ou de construction ;
  • d’une nouvelle méthode de commercialisation ou d’une nouvelle méthode organisationnelle dans les pratiques, l’organisation du lieu de travail ou les relations extérieures de l’entreprise.

Si ce marché est inférieur à 140 000 € (seuil européen mentionné ci-dessus), le marché public n’aura pas à suivre une procédure de publicité et de mise en concurrence.

Cette dispense sera également applicable aux lots :

  • dont le montant est inférieur :
    • soit à 140 000 € (seuil européen mentionné ci-dessus) pour les marchés de travaux ;
    • soit à 80 000 € hors taxes pour les marchés de services et de fournitures ;
  • et dont le montant cumulé n’excède pas 20 % de la valeur totale estimée de tous les lots.

Cette dispense entrera en vigueur le 1er juillet 2026 et s’appliquera aux marchés publics pour lesquels une consultation sera engagée ou un avis d’appel à la concurrence sera envoyé à la publication à compter de cette date.

Favoriser les jeunes entreprises innovantes (JEI)

Il est à présent possible de réserver des lots de marchés publics aux jeunes entreprises innovantes (JEI) lorsque les marchés remplissent les conditions cumulatives suivantes : – ils sont passés en lots séparés ;

  • ils portent sur des travaux, des fournitures ou des services innovants ;
  • ils répondent à un besoin dont la valeur estimée est inférieure à 140 000 € (seuil européen).

Si ces conditions sont remplies, les lots représentant 15 % du montant total de ces marchés peuvent être réservés à des JEI.

Notez que ce nouveau cas de réservation de lots d’un marché est d’application immédiate. Cela concerne, concrètement, les marchés publics pour lesquels une consultation est engagée ou un avis d’appel à la concurrence est envoyé à la publication depuis le 28 mai 2026.

Sont également concernés les marchés de défense ou de sécurité.

Simplification de la vie économique : un accès plus large à la commande publique – © Copyright WebLex

Shutterstock_loisimplification Simplification de la vie économique : un accès plus large à la commande publique