Aide à domicile : de nouvelles données à communiquer pour les départements

Aide à domicile : de nouvelles données à communiquer pour les départements

Afin de mieux suivre l’activité des services d’aide à domicile et sécuriser le financement des prestations destinées aux personnes âgées, les départements sont désormais tenus de transmettre davantage d’informations à la caisse nationale de solidarité pour l’autonomie (ou CNSA). Lesquelles et dans quel cadre ?

Tarifs, salaires, effectifs : les départements devront désormais fournir une vision plus précise des services d’aide à domicile

Jusqu’alors, les départements étaient tenus de transmettre à la Caisse nationale de solidarité pour l’autonomie (CNSA), certaines données relatives au calcul des concours financiers destinés au financement de :

  • l’allocation personnalisée d’autonomie (APA) versée aux personnes âgées en perte d’autonomie pour financer une aide à domicile ;
  • la prestation de compensation du handicap (PCH), visant à couvrir certaines dépenses liées à la perte d’autonomie

Mais, dans ce cadre, les catégories d’informations à communiquer restaient générales et ne permettaient pas toujours d’avoir une vision suffisamment détaillée du fonctionnement des services d’aides à domicile et de l’utilisation des financements publics.

C’est pourquoi, depuis le 11 septembre 2026, les départements doivent désormais communiquer à la CNSA des données relatives :

  • à la tarification des services d’aide et d’accompagnement à domicile, notamment aux mesures salariales mises en œuvre ;
  • aux moyens humains mobilisés par ces services.

Ces nouvelles données doivent permettre à la CNSA de mieux apprécier le coût des mesures destinées à renforcer l’attractivité, la dignité et les rémunérations des métiers de l’aide à domicile.

Sur demande de la CNSA, les départements doivent également pouvoir fournir des informations complémentaires, notamment sur :

  • l’identification administrative et juridique des services ;
  • leur tarification ;
  • leur niveau d’activité au titre de l’APA, de la PCH et de l’aide-ménagère ;
  • la contribution financière des bénéficiaires de l’APA ou de la PCH.

Notez enfin que ces données doivent être transmises au plus tard le 30 juin suivant l’exercice concerné (et jusqu’au 31 août suivant l’exercice concerné en cas d’incohérence pointée par la CNSA).

Aide à domicile : de nouvelles données à communiquer pour les départements – © Copyright WebLex

shutterstock_aidedomicile Aide à domicile : de nouvelles données à communiquer pour les départements

Arrêts maladie longue durée : durcissement des règles d’indemnisation !

Arrêts maladie longue durée : durcissement des règles d’indemnisation !

À compter du 15 octobre 2026, la durée maximale de versement des indemnités journalières de Sécurité sociale (IJSS) est réduite pour certains arrêts de travail. De la même manière, certains abus dans l’obtention des arrêts de travail pourront faire l’objet d’une pénalité financière. Voilà qui mérite quelques précisions…

Une durée d’indemnisation des affections longue durée réduite à 1 an et des fraudes punies plus sévèrement

Pour mémoire, une affection de longue durée, ou « ALD », correspond à une maladie dont la gravité ou le caractère chronique nécessite des soins prolongés et particulièrement coûteux. Lorsqu’elle est dite « exonérante », elle ouvre droit à une prise en charge à 100 % des soins liés à cette affection.

Jusqu’à présent, les assurés atteints d’une affection nécessitant un arrêt de travail d’au moins 6 mois, sans pour autant relever d’une ALD exonérante, pouvaient bénéficier d’un régime dérogatoire d’indemnisation.

Ces situations, souvent qualifiées d’« ALD non exonérantes », permettaient le versement des indemnités journalières de Sécurité sociale (IJSS) pendant une durée maximale de 3 ans, soit jusqu’à 1 095 jours pour une même affection.

À partir du 15 octobre 2026, ce régime est resserré : pour les salariés concernés, les IJSS ne pourront plus être versées que pendant 1 an maximum, contre 3 ans jusqu’à présent.

Concrètement, cette nouvelle durée maximale s’appliquera :

  • aux arrêts de travail prescrits à compter du 15 octobre 2026 ;
  • ainsi qu’aux arrêts en cours qui atteignent 6 mois après le 15 octobre 2026.

Par voie de conséquence, les salariés déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent soumis aux anciennes règles et peuvent être indemnisés pendant 3 ans maximum, comme auparavant.

Après l’épuisement de cette période d’indemnisation d’1 an, une nouvelle période d’indemnisation d’1 an pourra être ouverte pour la même maladie uniquement si le salarié a repris le travail pendant au moins 1 an.

Notez que cette évolution ne concerne pas les ALD exonérantes, pour lesquelles la durée maximale d’indemnisation reste fixée à 3 ans.

Autre changement : depuis le 19 septembre 2026, les assurés qui utilisent abusivement leur qualité d’assuré social pour obtenir, de manière injustifiée, une prescription d’arrêt de travail sans lien avec leur état de santé, peuvent être sanctionnés par une pénalité financière.

Sont notamment visées les situations de « nomadisme médical », dans lesquelles un assuré consulte plusieurs médecins dans l’unique but d’obtenir plusieurs prescriptions d’arrêt de travail.

Avant toute sanction, une procédure d’échange préalable avec l’assuré devra toutefois permettre de caractériser l’existence d’un abus manifeste.

Arrêts maladie longue durée : durcissement des règles d’indemnisation ! – © Copyright WebLex

shutterstock_arretsmaladielongueduree Arrêts maladie longue durée : durcissement des règles d’indemnisation !

Produits phytopharmaceutiques : attention aux conflits d’intérêts !

Produits phytopharmaceutiques : attention aux conflits d’intérêts !

Les produits phytosanitaires devant être utilisés avec précautions, le Gouvernement a décidé de définir clairement les limites entre les activités de vente de ces produits et celles de conseils portant sur leur utilisation. Que faut-il savoir à ce sujet ?

Distinction entre la vente et le conseil autour des produits phytosanitaires

Les produits phytosanitaires auxquels ont recours les professionnels du secteur agricole doivent être utilisés avec précaution du fait des impacts qu’ils peuvent avoir sur l’environnement.

Le Gouvernement entend donc s’assurer qu’il n’existe pas de conflits d’intérêts pour les professionnels qui vendent ces produits et proposent du conseil relatif à leur utilisation.

Les régimes distincts de conseil stratégique et de conseil spécifique se voient unifiés sous la référence de « conseil à l’utilisation de produits phytopharmaceutiques » afin de simplifier le cadre entourant ces activités.

Le périmètre de l’activité de conseil est redéfini. Il est désormais expressément prévu que le conseil lié à l’utilisation de produits phytopharmaceutiques est établi en tenant compte :

  • des éléments communiqués par le décideur de l’entreprise utilisatrice des produits phytopharmaceutiques sur sa stratégie de protection des cultures, des exigences s’appliquant à la production, des précédents culturaux et des traitements déjà effectués ;
  • des spécificités pédoclimatiques, sanitaires et environnementales des espaces concernés, y compris la présence de riverains et d’autres activités humaines.

Lorsque le conseil promeut l’utilisation d’un produit phytopharmaceutique, il doit détailler :

  • la substance active ou la spécialité recommandée ;
  • l’usage ;
  • les parcelles concernées ;
  • les superficies à traiter ;
  • les conditions d’emploi et la classification des produits.

Il faut, en outre, que le conseil indique l’existence de méthodes alternatives à l’utilisation de produits pharmaceutiques qui peuvent être utilisées pour la protection des cultures, la prévention, la lutte ou la réduction des dégâts.

Concernant les personnes qui délivrent ces conseils et qui travaillent dans des entreprises également commercialisatrices de produits, certaines conditions doivent être observées :

  • elles doivent justifier d’une des compétences suivantes :
    • être titulaire d’un diplôme ou titre dans les domaines de l’agronomie, des productions végétales, de l’environnement, de l’agroécologie, de la gestion des ressources naturelles ou des domaines équivalents ;
    • disposer d’une expérience professionnelle minimale de 5 ans dans le conseil agronomique ;
  • elles doivent participer de manière régulière à des actions de formation pour actualiser leurs compétences ;
  • elles n’exercent aucune mission en lien avec une activité de mise en vente, de vente ou de distribution de produits pharmaceutiques ;
  • elles ne sont pas rémunérées sur la base de la vente de ces produits.

Une exception est prévue concernant l’interdiction pour une même personne d’exercer les activités de vente et de conseil : cette interdiction ne s’appliquera pas aux entreprises de plus petite taille ne pouvant affecter des temps plein à chacune de ces activités (le nombre de salariés en dessous duquel cette exception devient applicable restant à déterminer).

Les entreprises concernées ont jusqu’au 16 août 2027 pour se mettre en conformité.

Produits phytopharmaceutiques : attention aux conflits d’intérêts ! – © Copyright WebLex

shutterstock_conseilphyto Produits phytopharmaceutiques : attention aux conflits d’intérêts !

Installation agricole : ce qui change pour la protection sociale et les stages

Installation agricole : ce qui change pour la protection sociale et les stages

Pour accompagner la montée en puissance du réseau France services agriculture, les règles applicables aux porteurs de projets agricoles évoluent. Désormais, plusieurs dispositifs de protection sociale et d’allégement de cotisations sont rattachés au projet personnalisé d’installation (PPI), qui remplace progressivement l’ancien plan de professionnalisation personnalisé (PPP).

Un changement d’interlocuteur pour les futurs agriculteurs et une protection sociale adaptée au nouveau parcours

Jusqu’à présent, l’accompagnement des personnes souhaitant s’installer en agriculture pouvait passer par un plan de professionnalisation personnalisé (ou PPP).

Concrètement, ce document servait de feuille de route au futur agriculteur : il permettait d’identifier les actions à réaliser avant l’installation, comme des formations, des stages ou des démarches destinées à consolider le projet.

Jusqu’alors, ce PPP était approuvé par le préfet. Cette approbation avait une importance pratique, car elle constituait le repère administratif permettant de rattacher certains droits ou dispositifs au parcours d’installation, notamment en matière de protection sociale.

Depuis le 12 septembre 2026, ce parcours évolue : il est désormais organisé autour du projet personnalisé d’installation, ou PPI.

L’idée reste la même qu’avec le PPP : construire un parcours adapté à la situation du porteur de projet. En revanche, le cadre change, car l’approbation n’est plus assurée par le préfet, mais par une structure de conseil et d’accompagnement agréée du réseau France services agriculture.

Autrement dit, le futur agriculteur ne sort pas d’un dispositif pour entrer dans un mécanisme totalement différent. Il reste dans une logique d’accompagnement individualisé, mais le point d’entrée, le suivi et la validation du parcours sont recentrés autour du réseau France services agriculture. Le passage du PPP au PPI correspond donc surtout à un changement d’organisation et d’interlocuteur.

Toutefois, ce changement n’est pas seulement formel. Il produit aussi des effets concrets en matière de protection sociale : lorsqu’une personne engagée dans un PPI ne relève d’aucun régime de Sécurité sociale, elle peut bénéficier d’un contrat de couverture sociale pour l’installation en agriculture.

Ce contrat doit désormais être conclu avec la structure qui a approuvé le PPI, dans les 2 mois suivant cette approbation.

C’est ici que le passage de l’ancien au nouveau dispositif est le plus visible : auparavant, le délai se rattachait à l’approbation du PPP par le préfet ; désormais, il se rattache à l’approbation du PPI par la structure agréée.

Une copie de ce contrat est ensuite transmise à la caisse de Mutualité sociale agricole compétente par l’organisme signataire du PPI.

Notez que, comme auparavant, la durée de ce contrat reste fixée à 1 an. À la demande du bénéficiaire, il peut être renouvelé pour 1 année supplémentaire au maximum lorsque les actions prévues n’ont pas toutes été réalisées.

Il prend fin lorsque toutes les actions du PPI sont achevées ou lorsque le bénéficiaire atteint 41 ans.

Le même ajustement est prévu pour les stages d’application réalisés dans le cadre du parcours d’installation.

Ces stages, qui permettent au futur exploitant de se confronter concrètement aux réalités du métier, continuent de bénéficier d’un régime social spécifique. Mais là encore, la référence au PPP approuvé par le préfet est remplacée par la référence au PPI approuvé par la structure agréée.

En pratique, il faudra donc vérifier que le porteur de projet dispose bien d’un PPI approuvé par une structure compétente du réseau France services agriculture.

Cette approbation devient le nouveau justificatif central pour sécuriser à la fois la couverture sociale du porteur de projet et, le cas échéant, le régime social applicable au stage.

Une période de transition est prévue pour éviter de remettre en cause les parcours déjà engagés. Les personnes dont le PPP a été ou sera agréé avant le 1er janvier 2027 restent soumises aux anciennes règles. Pour elles, l’ancien cadre continue donc de produire ses effets.

À l’inverse, pour les nouveaux parcours relevant du PPI, les structures accueillant un porteur de projet devront raisonner avec ce nouveau repère : l’approbation du projet par une structure agréée du réseau France services agriculture remplace l’ancienne approbation préfectorale.

Les maîtres de stage et chefs d’exploitation ont donc intérêt à demander ce justificatif avant d’accueillir le porteur de projet, afin de sécuriser le cadre social applicable.

Installation agricole : ce qui change pour la protection sociale et les stages – © Copyright WebLex

shutterstock_agriculturestage Installation agricole : ce qui change pour la protection sociale et les stages

Agriculture : éligibilité des cultures de chanvre à la PAC

Agriculture : éligibilité des cultures de chanvre à la PAC

Récemment, des précisions ont été apportées à l’éligibilité des surfaces cultivées en chanvre aux aides directes de la Politique agricole commune (PAC). Que faut-il savoir à ce sujet ?

PAC : le ministère doit statuer sur le chanvre

La politique agricole commune (PAC) permet aux agriculteurs européens de bénéficier d’aides financières sous la forme de subventions ou de facilités de crédit dès lors qu’ils en respectent les conditions d’éligibilité.

Dans ce cadre, la notion « d’hectares admissibles » va notamment permettre de déterminer quelles sont les terres qui permettent aux professionnels de prétendre au bénéfice de ces aides.

Récemment, des clarifications ont été apportées à propos de l’éligibilité des surfaces cultivées en chanvre aux aides directes de la PAC.

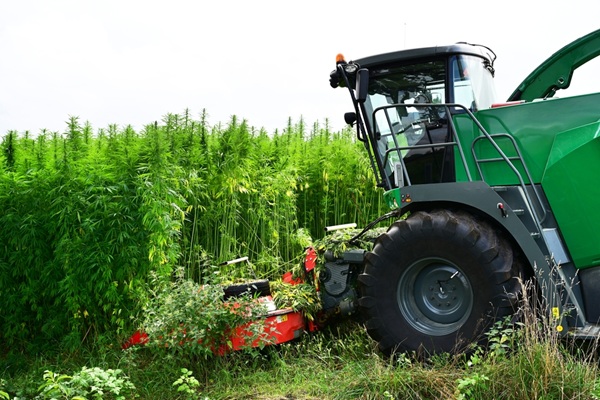
Pour qu’une surface cultivée en chanvre soit considérée comme un hectare admissible aux paiements directs de la PAC, il est prévu que la variété qui y est cultivée doit être inscrite au catalogue commun des espèces de plante avant une date qui doit être déterminée par le ministère chargé de l’agriculture.

Pour rappel, le catalogue commun des espèces de plantes recense l’ensemble des semences qui sont admises au commerce en France.

La date ainsi choisie ne peut pas être postérieure à la date limite de dépôt de la demande unique (première étape nécessaire à la demande d’aides).

Agriculture : éligibilité des cultures de chanvre à la PAC – © Copyright WebLex
shutterstock_PACchanvre Agriculture : éligibilité des cultures de chanvre à la PAC

Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?

Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?

La généralisation de la facturation électronique concerne les entreprises, mais pas seulement : certains particuliers qui vendent l’électricité produite par leurs panneaux photovoltaïques peuvent également être concernés. Une situation qui vient de faire l’objet de précisions…

Panneaux photovoltaïques : facturation électronique à partir de 9 kWc ?

Pour rappel, la réforme de la facturation électronique concerne progressivement les personnes assujetties à la TVA établies en France.

Se pose donc la question de la situation des particuliers qui produisent et vendent de l’électricité produite grâce à des panneaux photovoltaïques, notamment lorsque cette activité leur procure des revenus imposés dans la catégorie des bénéfices industriels et commerciaux (BIC).

À ce sujet, le Gouvernement vient d’apporter une précision concernant les installations de faible puissance.

Il indique que, quelle que soit la nature du contrat de vente conclu, une personne qui se borne à vendre tout ou partie de l’électricité produite par une ou plusieurs installations dont la puissance installée cumulée n’excède pas 9 kilowatts-crête (kWc) est présumée ne pas agir en qualité d’assujetti à la TVA.

Par mesure de simplification, les particuliers concernés ne sont donc pas soumis aux obligations issues de la réforme de la facturation électronique.

En revanche, lorsque le particulier est assujetti à la TVA, il entre dans le champ de la réforme. Il doit donc, depuis le 1er septembre 2026, être en mesure de recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée.

À ce titre, le Gouvernement rappelle que plus de 130 plateformes ont été immatriculées par l’État et que les structures réalisant peu de factures peuvent avoir accès à des solutions simples, parfois gratuites ou proposées à faible coût, voire intégrées à certaines offres bancaires professionnelles ou à des logiciels standards.

Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ? – © Copyright WebLex
shutterstock_FEpartproducteur Facturation électronique : quelle obligation pour les particuliers producteurs d’électricité ?

Taux d’usure : un objectif de protection des emprunteurs ?

Taux d’usure : un objectif de protection des emprunteurs ?

Le taux d’usure a été instauré dans l’optique de protéger les emprunteurs contre des conditions de financement excessives ou abusives, susceptibles de les placer en difficulté financière. En encadrant le coût du crédit, le taux d’usure joue ainsi un rôle de régulation du marché et contribue à prévenir les risques de surendettement et de déséquilibre économique. Voici ce qu’il faut savoir à ce sujet…

Taux d’usure : du neuf dans sa réglementation

Le taux d’usure est le taux maximal auquel un prêt peut être accordé en France.

La Banque de France fixe chaque trimestre le taux d’usure à partir des taux effectifs moyens pratiqués par les établissements de crédit, augmentés d’un tiers.

Le taux d’usure varie en fonction du type de prêt contracté, du montant emprunté et de la durée d’emprunt.

En ce qui concerne le type de prêt contracté, le taux d’usure ne concerne plus uniquement les prêts immobiliers, les crédits à la consommation, les découverts en compte et les crédits renouvelables.

Il s’étend désormais aux opérations de location avec option d’achat (LOA) et aux opérations de location-vente que ce soit sur le territoire métropolitain ou certains d’outre-mer tels que la Nouvelle-Calédonie, la Polynésie française et dans les îles Wallis et Futuna.

À noter qu’en Nouvelle-Calédonie, les dispositifs juridiques locaux équivalents doivent être pris en compte pour les opérations de LOA et la location-vente.

Quant au montant, dorénavant le seuil pris en compte pour les crédits financés pour des travaux de réparation, d’amélioration ou d’entretien d’immeubles passe de 75 000 € à 100 000 €.

À titre de rappel, le taux d’usure ne s’applique qu’aux prêts attribués par des professionnels, et non aux prêts entre particuliers.

Taux d’usure : un objectif de protection des emprunteurs ? – © Copyright WebLex
shutterstock_tauxusure Taux d’usure : un objectif de protection des emprunteurs ?

Travailleurs non-salariés : comment comprendre votre régularisation mixte ?

Travailleurs non-salariés : comment comprendre votre régularisation mixte ?

Après la déclaration de leurs revenus, certains travailleurs indépendants peuvent constater que leur calendrier de paiement comporte une « régularisation mixte ». Derrière cette expression se cache une situation dans laquelle certaines cotisations restent à payer, tandis que d’autres font apparaître un trop-versé. Comment ces montants sont-ils calculés et imputés ?

Régularisation mixte : des cotisations sociales à payer et des crédits à récupérer

Pour mémoire, l’assiette sociale des travailleurs indépendants a été réformée en 2026 conduisant à la diminution de la part de CSG-CRDS dans le calcul des cotisations sociales, tandis que celles relatives aux cotisations contributives ont augmenté.

Ainsi, le nouvel échéancier adressé par l’Urssaf peut combiner, pour une même période, un solde de cotisations à régler et un crédit en faveur du travailleur indépendant.

En effet, après la déclaration de revenu, l’Urssaf peut effectuer un recalcul des cotisations, en comparant le montant des cotisations provisionnelles avec le montant des cotisations réellement du. Dans certains cas, une régularisation peut s’avérer nécessaire.

Cette situation peut notamment s’expliquer par le fait que chaque cotisation est calculée séparément, selon son assiette et son taux propres.

Après la déclaration des revenus définitifs, l’Urssaf compare donc, cotisation par cotisation, les montants réellement dus avec les cotisations provisionnelles déjà versées.

Il peut alors ressortir de ce calcul :

  • un complément de cotisations à payer lorsque les sommes provisionnelles versées sont inférieures au montant définitif ;
  • un crédit lorsque les sommes versées sont supérieures au montant finalement dû.

Lorsque le calendrier définitif mentionne une régularisation mixte, le crédit constaté n’est pas nécessairement remboursé immédiatement. Il est d’abord utilisé pour réduire les cotisations restant à payer. Seul l’éventuel crédit résiduel, après cette imputation, peut donner lieu à un remboursement.

En pratique, le travailleur indépendant doit donc consulter le détail de son échéancier pour identifier :

  • les cotisations faisant apparaître un complément à régler ;
  • celles générant un crédit ;
  • le montant du crédit imputé sur les échéances ;
  • le solde restant à payer ou, le cas échéant, le montant devant être remboursé.

Notez qu’une régularisation mixte ne correspond pas à une double régularisation.Elle traduit simplement la compensation, dans un même calendrier, entre des cotisations insuffisamment versées et d’autres payées en excédent.

Travailleurs non-salariés : comment comprendre votre régularisation mixte ? – © Copyright WebLex

shutterstock_travailleursindependants Travailleurs non-salariés : comment comprendre votre régularisation mixte ?

Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ?

Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ?

À partir de 2027, les plateformes numériques devront, en principe, prélever directement les cotisations sociales dues par certains auto-entrepreneurs. Mais une phase anticipée débute dès le 1er octobre 2026 pour plusieurs plateformes volontaires : comment ?

Plateformes numériques : un précompte des cotisations sociales dès octobre 2026 pour certains auto-entrepreneurs

À compter du 1er janvier 2027, les plateformes numériques de mise en relation devront, en principe, prélever directement les cotisations et contributions sociales dues par certains travailleurs indépendants sur les revenus réalisés par leur intermédiaire.

L’objectif est simple : lorsque le travailleur réalise un chiffre d’affaires via une plateforme, celle-ci devra prendre en charge une partie des démarches aujourd’hui effectuées directement par le travailleur auprès de l’Urssaf.

Elle devra déclarer les sommes réalisées, appliquer le taux de prélèvement communiqué par l’Urssaf, prélever les cotisations et contributions sociales dues, puis les reverser à l’organisme de recouvrement.

Avant cette généralisation, le dispositif fait l’objet d’une phase pilote, lancée depuis avril 2026 auprès de certaines plateformes, retenues sur la base du volontariat.

Concrètement, pour chaque revenu réalisé par l’intermédiaire de la plateforme, celle-ci calculera les cotisations sociales dues à partir du taux communiqué par l’Urssaf.

Elle prélèvera ensuite les sommes correspondantes, puis les déclarera et les reversera chaque mois à l’Urssaf, au titre du chiffre d’affaires réalisé le mois précédent.

L’Urssaf précise toutefois que ce précompte ne modifie pas le niveau des cotisations sociales : les taux et barèmes applicables restent ceux de droit commun, applicables aux auto-entrepreneurs. Le taux transmis à la plateforme tient compte du secteur d’activité et de la situation du travailleur indépendant.

Le dispositif doit également permettre de sécuriser les droits sociaux des intéressés, notamment en matière d’indemnités journalières en cas de maladie ou de retraite, tout en contribuant à limiter les situations de sous-déclaration des revenus issus des plateformes.

À titre transitoire, les plateformes volontaires suivantes appliqueront ce prélèvement à la source de manière anticipée à compter du 1er octobre 2026 :

  • Extracadabra ;
  • Les Sherpas ;
  • Mon Spécialiste Auto ;
  • Student Pop ;
  • Truckrs ;
  • Uber Eats ;
  • Wecasa.

Les auto-entrepreneurs utilisant ces plateformes seront informés prochainement, en lien avec chacune d’elles, de la date effective de démarrage du dispositif.

Attention : l’auto-entrepreneur devra continuer à déclarer lui-même le chiffre d’affaires réalisé en dehors des plateformes numériques concernées, ainsi que celui réalisé via une plateforme qui ne participerait pas à la phase anticipée de 2026.

Ces revenus demeureront donc soumis aux modalités déclaratives habituelles auprès de l’Urssaf.

Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ? – © Copyright WebLex

shutterstock_precomptecotisationssociales Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ?

Secteur aérien : une adaptation nécessaire au changement climatique ?

Secteur aérien : une adaptation nécessaire au changement climatique ?

Véritables acteurs de la lutte contre le changement climatique, les opérateurs du secteur aérien sont aujourd’hui appelés à accélérer la réduction de leur empreinte environnementale. Dans cette optique, le règlement européen « ReFuelEU Aviation » vise à décarboner le secteur aérien en instaurant progressivement des carburants d’aviation durables et impose des obligations spécifiques aux fournisseurs de carburants, aux exploitants d’aéronefs et aux gestionnaires d’aéroport : lesquelles ?

Carburants d’aviation : objectif de durabilité par l’instauration de sanctions administratives

Dans la perspective de rendre le secteur aérien plus durable, de nouvelles mesures sont mises en place et s’imposent aux fournisseurs de carburants, aux exploitants d’aéronefs et aux gestionnaires d’aéroport.

Zoom sur les fournisseurs de carburants

Les fournisseurs de carburants sont les opérateurs responsables de la mise à disposition du carburant ou de l’hydrogène destiné aux aéronefs dans les aéroports situés dans l’Union européenne (UE).

Ils ont l’obligation de veiller à ce que les carburants qu’il mettent à la disposition des exploitants d’aéronefs dans chaque aéroport de l’Union européenne contiennent une part minimale de carburants d’aviation durables (CAD).

Afin de vérifier qu’ils respectent l’objectif de durabilité, ils doivent désormais transmettre chaque mois des justificatifs de traçabilité des carburants durables au ministre chargé des douanes, et déposer une déclaration annuelle au plus tard le 14 février dans la base de données nationale qui est reliée à la base de données de l’Union européenne.

En cas de manquement ou d’anomalie, l’autorité administrative peut notifier le fournisseur de carburant et le mettre en demeure de procéder à son dépôt ou à sa modification dans un délai d’un mois.

Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d’un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.

Zoom sur les exploitants d’aéronefs

Les exploitants d’aéronefs sont les personnes qui ont assuré au moins 500 vols commerciaux de transport aérien de passagers ou 52 vols commerciaux tout-cargo au départ d’un aéroport de l’Union européenne au cours de la période de déclaration précédente ou, lorsqu’elles ne peuvent être identifiées, les propriétaires de l’aéronef.

Ils ont l’obligation de veiller à ce que la quantité annuelle de carburant d’aviation embarquée dans un aéroport de l’Union européenne représente au moins 90 % de leurs besoins annuels en carburant pour les vols au départ de cet aéroport.

Afin de vérifier qu’ils respectent l’objectif de durabilité, ils doivent désormais déposer une déclaration annuelle de conformité au plus tard le 31 mars au ministre chargé de l’aviation civile et à l’Agence de l’Union européenne pour la sécurité aérienne (AESA).

En cas de manquement ou d’anomalie, l’autorité administrative peut notifier l’exploitant d’aéronef et le mettre en demeure de procéder à son dépôt ou à sa modification dans un délai d’un mois.

Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d’un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.

Zoom sur les gestionnaires d’aéroport

Les gestionnaires d’aéroport sont les entités chargées de gérer et d’administrer les infrastructures d’un aéroport de l’Union européenne et de coordonner ou de contrôler les activités des différents opérateurs présents dans cet aéroport.

Ils ont l’obligation de veiller à ce que les infrastructures aéroportuaires de ravitaillement de carburant soient adaptées et permettent la livraison, le stockage et la distribution des carburants d’aviation durables.

Afin de vérifier qu’ils respectent l’objectif de durabilité, le ministre chargé de l’aviation civile peut désormais les contrôler directement, ou à la suite du signalement d’un exploitant d’aéronef.

Si l’autorité a été saisie par un exploitant d’aéronef, elle a 2 mois pour effectuer son contrôle. À l’issue de ce délai, si l’autorité constate un manquement ou une anomalie de la part du gestionnaire d’aéroport, elle peut prononcer une mise en demeure assortie d’un délai de mise en conformité pouvant aller jusqu’à 3 ans.

Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d’un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.

Secteur aérien : une adaptation nécessaire au changement climatique ? – © Copyright WebLex

shutterstock_carburantsaviationdurables Secteur aérien : une adaptation nécessaire au changement climatique ?