Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois de juillet 2026

Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois de juillet 2026

Une aide exceptionnelle destinée à compenser une partie de la hausse du coût du gazole non routier supportée par certaines entreprises du secteur du bâtiment et des travaux publics pour le mois de juillet 2026 est mise en place. À demander avant le 31 août 2026…

Hausse du coût du gazole non routier : aide exceptionnelle sur demande

Une aide financière mensuelle est instituée pour la période comprise entre le 1er et le 31 juillet 2026 au profit des entreprises françaises, exerçant une activité économique dans le secteur du bâtiment et des travaux publics et remplissant les conditions d’éligibilité cumulatives suivantes :

  • elles exercent leur activité principale dans le secteur de la construction, des travaux, des forages et sondages ;
  • elles exploitent du matériel mobile non routier dédié à ces activités ;
  • elles sont inscrites, à la date du 31 mars 2026, au répertoire national des entreprises et leur date de début d’activité déclarée à ce même répertoire est, au plus tard, le 31 mars 2026 ;
  • elles ne sont pas dissoutes à la date du 31 mars 2026, ou pour les entreprises individuelles, elles ne sont pas radiées à la date du 31 mars 2026 ;
  • leur effectif ne doit pas excéder 50 salariés (appréciés au niveau du groupe le cas échéant) ;
  • le montant du chiffre d’affaires annuel est inférieur à 50 millions d’euros ou le total de bilan est inférieur à 43 millions d’euros (appréciés au niveau du groupe le cas échéant) ;
  • elles ne se trouvent pas à la date du 31 mars 2026 en procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire ;
  • elles sont à jour de leurs obligations déclaratives fiscales et sociales à la date du 31 mars 2026 ;
  • elles n’ont pas de dettes fiscales ou sociales impayées à la date du 31 mars 2026, à l’exception de celles qui, à la date de dépôt de la demande d’aide, ont été réglées ou sont couvertes par un plan de règlement respecté (il n’est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l’existence ou le montant font l’objet, à la date du 31 mars 2026, d’un contentieux pour lequel une décision définitive n’est pas intervenue).

L’aide financière prend la forme d’une subvention attribuée par la direction générale des finances publiques. Son montant est égal à 20 centimes d’euros par litre de gazole non routier facturé entre le 1er et le 31 juillet 2026. Le montant de l’aide est limité à 4 000 € par entreprise.

Les entreprises éligibles adressent une demande de subvention, sur le site impots.gouv.fr, via le formulaire disponible à cet effet sur ce même site, entre le 3 août et le 31 août 2026 inclus (une entreprise ne peut déposer qu’une seule demande).

Chaque demande d’aide financière comporte :

  • une déclaration sur l’honneur attestant l’exactitude des informations déclarées et le respect des conditions prévues ;
  • l’ensemble des factures d’achat de gazole non routier du mois de juillet 2026, à renseigner également dans un fichier récapitulatif, prenant la forme d’un tableur dont le modèle à utiliser obligatoirement est disponible sur le site impots.gouv.fr ;
  • l’indication du secteur d’activité de l’entreprise ;
  • les coordonnées bancaires de l’entreprise ;
  • le montant des aides reçues depuis trois années glissantes dans le cadre de la réglementation européenne de minimis, ainsi qu’une déclaration sur l’honneur attestant que le montant de l’aide ne fera pas dépasser le plafond requis.

Lorsque le montant de l’aide financière perçue excède 600 €, la subvention est restituée dans son intégralité, par le bénéficiaire, si l’excédent brut d’exploitation calculé pour l’exercice fiscal au cours duquel elle est accordée est positif et supérieur ou égal à 98 % de celui de l’exercice fiscal précédent.

Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois de juillet 2026 – © Copyright WebLex
shutterstock_aidegazole Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois de juillet 2026

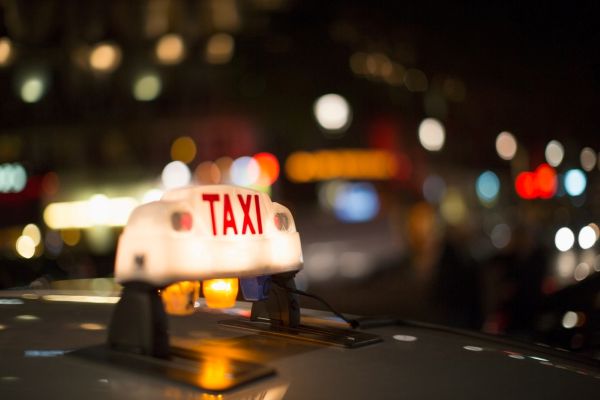
Taxi : une avance possible sur le remboursement partiel d’accise sur le carburant

Taxi : une avance possible sur le remboursement partiel d’accise sur le carburant

Les exploitants de taxi peuvent bénéficier du remboursement partiel de la taxe appelée « accise sur les produits pétroliers ». Ils peuvent obtenir une avance sur le remboursement partiel de l’accise supportée lors de l’achat de carburant, sous conditions et selon des modalités qui viennent d’être précisées…

Avance financière sur le remboursement partiel de l’accise sur les carburants

Pour les exploitants de taxi ayant transmis entre le 1er janvier 2026 et le 31 août 2026 leur demande de remboursement d’accise sur les produits énergétiques au titre des quantités acquises en 2025, le versement en 2026 d’une avance sur le montant du remboursement partiel d’accise pour les gazoles et les essences acquis cette même année est possible.

Le montant de l’avance est égal à 25 % du montant dont le remboursement est demandé en 2026 au titre des quantités de carburant acquises en 2025.

Pour obtenir cette avance, il faut :

  • avoir exercé l’activité d’exploitant de taxi au 1er juin 2026 ;
  • avoir constaté une demande de remboursement d’au moins 200 € pour les quantités acquises en 2025, via la déclaration de TVA transmise entre le 1er janvier 2026 et le 31 août 2026.

L’avance est versée par virement bancaire par l’administration fiscale au plus tard le 30 septembre 2026.

La régularisation de l’avance, que ce soit le versement des montants restant dus au bénéficiaire au titre des acquisitions réalisées en 2026 ou, le cas échéant, la restitution par ce dernier des trop-perçus, sera réalisée lors de la campagne habituelle de remboursement, à partir de 2027.

En l’absence de demande de remboursement formulée en 2027 pour l’année 2026, l’avance doit être restituée sur la déclaration commune des impositions sur les biens et services et payée au plus tard le 24 mars 2028.

Taxi : une avance possible sur le remboursement partiel d’accise sur le carburant – © Copyright WebLex

shutterstock_taxietavance Taxi : une avance possible sur le remboursement partiel d’accise sur le carburant

C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

Un couple a acheté un logement qu’il s’est engagé à louer pendant 9 ans pour bénéficier, toutes conditions ici remplies, de l’avantage fiscal prévu dans une telle situation. Mais, parce que l’époux a perdu son travail, le couple vend le logement, 3 ans après son achat…

Une vente qui rompt l’engagement de location pris par le couple et remet en cause le bénéfice de l’avantage fiscal, estime l’administration fiscale… « Non ! », rétorque le couple : le licenciement est un motif légal de rupture de l’engagement de location qui ne remet pas en cause l’avantage fiscal… Sauf qu’il ne s’agit pas ici d’un licenciement, mais d’une résiliation amiable du contrat de travail, conteste l’administration : la rupture du contrat de travail de l’époux est intervenue dans le cadre d’un plan de départs volontaires, auquel il a adhéré, intégré à un plan de sauvegarde de l’emploi…

Ce que confirme le juge : il y a bien ici une rupture de l’engagement de location, laquelle remet en cause l’avantage fiscal.

La petite histoire du jour – © Copyright WebLex

Shutterstock_engagementlocationcontrat C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

Un couple a acheté un logement qu’il s’est engagé à louer pendant 9 ans pour bénéficier, toutes conditions ici remplies, de l’avantage fiscal prévu dans une telle situation. Mais, parce que l’époux a perdu son travail, le couple vend le logement, 3 ans après son achat…

Une vente qui rompt l’engagement de location pris par le couple et remet en cause le bénéfice de l’avantage fiscal, estime l’administration fiscale… « Non ! », rétorque le couple : le licenciement est un motif légal de rupture de l’engagement de location qui ne remet pas en cause l’avantage fiscal… Sauf qu’il ne s’agit pas ici d’un licenciement, mais d’une résiliation amiable du contrat de travail, conteste l’administration : la rupture du contrat de travail de l’époux est intervenue dans le cadre d’un plan de départs volontaires, auquel il a adhéré, intégré à un plan de sauvegarde de l’emploi…

Ce que confirme le juge : il y a bien ici une rupture de l’engagement de location, laquelle remet en cause l’avantage fiscal.

La petite histoire du jour – © Copyright WebLex

Shutterstock_engagementlocationcontrat C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…

Encadrement des loyers : une année de plus

Encadrement des loyers : une année de plus

Afin de limiter une spéculation trop importante sur les montants des loyers qui mettrait en péril le marché du logement, un dispositif d’encadrement limite les évolutions de loyers entre 2 locataires successifs dans les zones les plus tendues. Un dispositif qui vient d’être reconduit…

Encadrement des loyers : un dispositif reconduit à l’identique

Les zones dans lesquelles la demande de logement est très supérieure à l’offre sont appelées les « zones tendues ». Dans ces zones, les règles relatives aux locations immobilières sont adaptées, notamment au regard de la fixation du montant du loyer entre plusieurs baux successifs.

Ainsi, dans ces zones, par principe, lorsqu’un logement vacant est reloué ou qu’un bail est renouvelé, le montant du loyer ne peut être fixé de façon à être supérieur au loyer précédent.

Si aucune revalorisation du loyer n’a eu lieu dans les 12 mois précédant la conclusion du nouveau bail, le montant pourra néanmoins être réévalué en suivant l’évolution de l’indice de référence des loyers (IRL).

Des exceptions permettent néanmoins de revaloriser le loyer au-delà de cette limitation. Il en est ainsi notamment pour :

  • la réalisation de travaux importants ;
  • un loyer précédent manifestement sous-estimé.

En cas de non-respect de ces limitations, le locataire lésé peut demander à ce que le loyer soit ramené au montant qu’il n’aurait pas dû dépasser et à ce que le trop-perçu du bailleur lui soit restitué.

Ce dispositif est reconduit annuellement depuis 2017. Une fois de plus il est renouvelé afin d’être rendu applicable pour tous les contrats conclus ou renouvelés entre le 1ᵉʳ août 2026 et le 31 juillet 2027.

Encadrement des loyers : une année de plus – © Copyright WebLex

shutterstock_encadrementloyers Encadrement des loyers : une année de plus

Incendies : levée des interdictions de circulation

Incendies : levée des interdictions de circulation

Les incendies en cours en Gironde nécessitent une mobilisation de moyens importante À ce titre, le Gouvernement entend faciliter le transport de ces éléments…

Les véhicules participant à la lutte contre les incendies pourront circuler plus librement.

Des incendies importants sont en cours en Gironde et mobilisent de nombreux pompiers et bénévoles. Afin de limiter les freins réglementaires qui pourraient entraver cette mobilisation, le Gouvernement a décidé de lever certaines interdictions de circulation.

Sont visées les interdictions générales qui concernent les véhicules de transport de marchandises de plus de 7,5 tonnes qui ne peuvent pas circuler :

  • du samedi à 22h au dimanche à 22h ;
  • les veilles de jours fériés à 22h au lendemain à 22h.

Sont également concernées les interdictions estivales, interdisant la circulation entre 7h et 19h les samedis 11 juillet, 18 juillet, 25 juillet, 1er aout et 8 aout 2026.

Par conséquent, ces interdictions sont levées jusqu’au 31 août 2026 inclus pour les véhicules de transport de marchandises de plus de 7,5 tonnes transportant des produits, des engins, des équipements, des matériels, des machines et de l’approvisionnement en carburant pour ces derniers nécessaires à la lutte contre les feux de forêt en cours dans la région Nouvelle-Aquitaine et les travaux forestiers qui y sont associés.

Il est précisé que le retour à vide de ces véhicules est autorisé dans les mêmes conditions.

Incendies : levée des interdictions de circulation – © Copyright WebLex

shutterstock_interdictioncirculation Incendies : levée des interdictions de circulation

Cautionnement : le terme de l’engagement libère-t-il la caution ?

Cautionnement : le terme de l’engagement libère-t-il la caution ?

Lorsqu’une personne physique se porte caution au bénéfice d’un créancier professionnel, il convient de veiller au caractère proportionné de son engagement au regard de ses capacités. Que se passe-t-il lorsque cette précaution n’est pas observée ?

Cautionnement : une illustration sur le « retour à meilleure fortune »

Une banque consent un prêt à un couple d’entrepreneurs pour le financement de leur activité. À titre de garantie, le couple s’engage personnellement en tant que caution pour ce prêt.

Cependant, quelques années plus tard, leur affaire connaissant des difficultés, la société est placée en liquidation judiciaire. La banque décide alors d’activer la caution afin de se faire payer son dû.

Afin d’éviter de payer personnellement cette dette, le couple conteste la validité de leur engagement, en rappelant qu’au moment de la signature de ce cautionnement, il était déjà tenu par des engagements similaires.

Au regard de l’ensemble des engagements financiers du couple en cours au moment de la signature de ce nouveau cautionnement et de l’état de son patrimoine, il s’avère que prendre ce nouvel engagement était disproportionné du fait de leurs capacités.

Pour le couple, la banque n’aurait jamais dû leur faire signer cet engagement. À ce titre, il demande que cette garantie ne soit pas appliquée.

Mais la banque conteste : s’il s’avère qu’au moment de la signature du cautionnement, il pouvait, en effet, être disproportionné compte tenu des capacités du couple, aujourd’hui, au moment d’activer ce cautionnement, les autres engagements du couple sont arrivés à leur terme et ses capacités financières se sont améliorées.

Ce « retour à meilleure fortune » au jour de l’activation du cautionnement permet au couple de respecter son engagement.

Mais y a-t-il vraiment un retour à meilleure fortune ? interroge le couple : ses autres engagements de caution sont bien arrivés à leur terme, mais cela ne signifie pas nécessairement qu’il en est libéré.

L’arrivée au terme du cautionnement signifie que le couple n’est plus tenu au paiement des dettes nées après cette date. Il reste pour autant engagé par les dettes nées pendant la durée de l’engagement et qui ne sont pas prescrites.

Ce que confirme le juge : l’arrivée du terme d’un cautionnement ne signifie pas la fin de l’engagement.

Si aucune disposition contractuelle ne limite dans le temps la possibilité de poursuite du créancier pour la faire correspondre au délai du cautionnement, les sommes peuvent être réclamées à la caution tant que la dette n’est pas prescrite.

En ce sens, même si les autres cautionnements du couple sont arrivés à leur terme, l’engagement n’est pour autant pas éteint. Il n’y a donc pas réellement de retour à meilleure fortune permettant d’écarter la disproportion initiale de la garantie.

Il est important de garder à l’esprit que cette illustration ne concerne que les engagements pris avant le 1ᵉʳ janvier 2022 et qui seraient toujours en cours de validité.

Depuis cette date, les règles liées à la disproportion de l’engagement ont évolué.

Dorénavant, lorsqu’un cautionnement est disproportionné, il n’est pas nécessairement non applicable. La caution restera tenue par son engagement, mais uniquement dans les proportions dans lesquelles son patrimoine aurait pu lui permettre d’y répondre au moment de la signature.

Du fait de cette évolution, l’exception liée au retour à meilleure fortune a également disparu.

Cautionnement : le terme de l’engagement libère-t-il la caution ? – © Copyright WebLex

shutterstock_cautionnementdispropotionne Cautionnement : le terme de l’engagement libère-t-il la caution ?

Transport fluvial de marchandises : une aide financière bienvenue

Transport fluvial de marchandises : une aide financière bienvenue

Dans le cadre des mesures d’aide aux entreprises de transport en raison de la hausse du prix des produits pétroliers résultant du conflit au Moyen-Orient, des aides exceptionnelles pour les entreprises de transport fluvial de marchandises sont mises en place. Comment les obtenir ?

Transport fluvial de marchandises : une aide plafonnée à 60 000 €

Une aide directe, plafonnée à 60 000 € par entreprise, est instaurée au bénéfice des entreprises de transport fluvial de marchandise (code NAF 50.40Z) établies en France, employant moins de mille salariés à la date de dépôt de la demande d’aide, dont les bateaux qu’elles possèdent et effectivement exploités sont immatriculés en France.

Pour bénéficier de l’aide, ces entreprises ne doivent pas avoir de dette fiscale ou sociale impayée au 31 décembre 2024, à l’exception de celles qui, à la date de dépôt de la demande d’aide, ont été réglées ou sont couvertes par un plan de règlement (il n’est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l’existence ou le montant font l’objet, au 1er avril 2026, d’un contentieux pour lequel une décision définitive n’est pas intervenue).

Le montant de l’aide accordée par bateau à une entreprise fluviale est fixé comme suit : 

Catégorie de bateau

Cuve de référence (en litres)

Montant unitaire de l’aide (en euros)

Moins de 40 mètres (Freycinet)

3 000

600

Entre 60 et 67 mètres (Campinois)

6 000

1 200

Entre 67 et 80 mètres (DEK)

10 000

2 000

Entre 80 et 100 mètres (RHK)

15 000

3 000

Entre 100 et 135 mètres (Grand Rhénan)

50 000

10 000

Pousseur

30 000

6 000


Il faut noter que :

  • pour toute demande d’aide supérieure à 5 000 €, sont éligibles les entreprises dont le ratio « excédent brut d’exploitation sur chiffre d’affaires » est inférieur ou égal à 5 % sur les 2 derniers exercices comptables clos avant la date du 31 mars 202 ;
  • toute entreprise ayant bénéficié d’une aide de plus de 5 000 € et dont l’excédent brut d’exploitation de l’exercice comprenant le mois de mars 2026, et duquel l’aide est déduite, est supérieur à 98 % de celui de l’exercice précédent, doit restituer l’aide perçue.

L’obtention de l’aide suppose de s’enregistrer auprès de l’Agence de services et de paiement (ASP) chargée de la gestion de cette aide : il est demandé de tenir à la disposition de cette agence et de lui communiquer, à sa demande, l’ensemble des documents attestant de l’éligibilité à l’aide, ainsi que de celle des bateaux éligibles que l’entreprise exploite.

Transport fluvial de marchandises : une aide financière bienvenue – © Copyright WebLex

shutterstock_aidetransportfluvial Transport fluvial de marchandises : une aide financière bienvenue

Succession : les donations du parent renonçant comptent-elles ?

Succession : les donations du parent renonçant comptent-elles ?

Lorsqu’un héritier renonce à une succession, ses propres enfants peuvent, dans certains cas, recueillir sa part à sa place : c’est ce que l’on appelle la représentation. Mais, dans cette hypothèse, faut-il tenir compte des donations que le défunt avait consenties à leur parent pour calculer leurs droits de succession ? Réponse du juge…

Renonciation à succession, représentation, donations antérieures : qu’en est-il des droits de succession ?

À la suite du décès d’une grand-mère, sa fille renonce à la succession. Ses trois enfants recueillent alors la part qui devait revenir à leur mère grâce au mécanisme de la représentation.

À l’occasion d’un contrôle, l’administration fiscale considère que les donations consenties plusieurs années auparavant à la mère doivent également être retenues pour calculer les droits de succession dus par les petits-enfants.

Pourquoi ? Parce que les droits de succession sont calculés selon un barème dont les taux augmentent avec la valeur des biens transmis.

Par ailleurs, lorsqu’une personne a déjà reçu une donation du défunt au cours des 15 dernières années, cette donation est, en principe, ajoutée à la succession pour calculer les droits à payer. L’objectif est d’éviter qu’une même personne bénéficie plusieurs fois des taux les plus faibles.

Pour l’administration, les donations reçues par la mère avaient déjà permis de profiter de ces taux plus avantageux. Ses enfants devaient donc, selon elle, être imposés directement selon des taux plus élevés, ce qui a conduit à un redressement de plus de 350 000 €.

Une analyse que ne partage pas le juge qui rappelle que les petits-enfants succèdent bien à leur grand-mère à la place de leur mère, mais qu’ils n’ont jamais reçu les donations consenties à cette dernière.

En clair, si des petits-enfants héritent à la place de leur parent parce que celui-ci a renoncé à la succession, ils ne sont pas pénalisés par les donations que leur parent avait reçues auparavant.

Pour calculer leurs droits de succession, leur situation est appréciée indépendamment de celle de leur parent.

L’administration ne peut donc tenir compte que des donations que les petits-enfants ont eux-mêmes reçues de leur grand-mère.

Succession : les donations du parent renonçant comptent-elles ? – © Copyright WebLex

shutterstock_droitsuccession Succession : les donations du parent renonçant comptent-elles ?

Encadrement des loyers : une année de plus

Encadrement des loyers : une année de plus

Afin de limiter une spéculation trop importante sur les montants des loyers qui mettrait en péril le marché du logement, un dispositif d’encadrement limite les évolutions de loyers entre 2 locataires successifs dans les zones les plus tendues. Un dispositif qui vient d’être reconduit…

Encadrement des loyers : un dispositif reconduit à l’identique

Les zones dans lesquelles la demande de logement est très supérieure à l’offre sont appelées les « zones tendues ». Dans ces zones, les règles relatives aux locations immobilières sont adaptées, notamment au regard de la fixation du montant du loyer entre plusieurs baux successifs.

Ainsi, dans ces zones, par principe, lorsqu’un logement vacant est reloué ou qu’un bail est renouvelé, le montant du loyer ne peut être fixé de façon à être supérieur au loyer précédent.

Si aucune revalorisation du loyer n’a eu lieu dans les 12 mois précédant la conclusion du nouveau bail, le montant pourra néanmoins être réévalué en suivant l’évolution de l’indice de référence des loyers (IRL).

Des exceptions permettent néanmoins de revaloriser le loyer au-delà de cette limitation. Il en est ainsi notamment pour :

  • la réalisation de travaux importants ;
  • un loyer précédent manifestement sous-estimé.

En cas de non-respect de ces limitations, le locataire lésé peut demander à ce que le loyer soit ramené au montant qu’il n’aurait pas dû dépasser et à ce que le trop-perçu du bailleur lui soit restitué.

Ce dispositif est reconduit annuellement depuis 2017. Une fois de plus il est renouvelé afin d’être rendu applicable pour tous les contrats conclus ou renouvelés entre le 1ᵉʳ août 2026 et le 31 juillet 2027.

Encadrement des loyers : une année de plus – © Copyright WebLex

shutterstock_encadrementloyers Encadrement des loyers : une année de plus