Rénovation et transition énergétique : obligation de signalement des fraudes

Rénovation et transition énergétique : obligation de signalement des fraudes

Les organismes intervenant dans la qualification, la certification et le contrôle des professionnels de la transition énergétique doivent transmettre les informations relatives aux risques d’irrégularités à l’Agence nationale de l’habitat (Anah) et au service de coordination interministérielle de lutte contre la fraude aux finances publiques, selon des modalités qui viennent d’être précisées…

Signalement des fraudes aux aides publiques : par voie dématérialisée

Pour rappel, les organismes de qualification des professionnels réalisant des travaux de rénovation énergétique, des audits énergétiques, l’installation et la maintenance des infrastructures de recharge pour les véhicules électriques ou l’installation sur des bâtiments de dispositifs de production d’électricité utilisant l’énergie solaire photovoltaïque, les organismes de contrôle de ces organismes de qualification et les organismes d’instruction des demandes d’agrément et des rapports de contrôle transmettent les informations utiles qu’ils détiennent à l’Agence nationale de l’habitat et au service de l’État chargé de la coordination interministérielle pour la lutte contre la fraude aux finances publiques pour l’exercice de leur mission de répression de la fraude, sous réserve que ces informations soient en relation avec ces missions.

Plus exactement, les organismes de qualification, de contrôle, d’instruction d’agrément et de certification doivent communiquer à ce service les signalements et éléments descriptifs relatifs à toute mesure de sanction envisagée ou prononcée à l’encontre de professionnels, afin de faciliter la détection des fraudes aux finances publiques.

De la même manière, les organismes concernés doivent transmettre à l’Anah les sanctions envisagées ou prononcées visant :

  • les professionnels agréés pour l’accompagnement à la rénovation énergétique (dont l’Anah fournit la liste) ;
  • les professionnels réalisant des prestations ou des travaux de rénovation énergétique subventionnés par l’Anah ou ouvrant droit à des primes publiques (notamment la prime de transition énergétique).

Si la nature détaillée des informations transmises reste encore à définir, il vient d’être précisé que les échanges doivent s’effectuer par voie électronique sécurisée pour préserver la confidentialité des données.

Rénovation et transition énergétique : obligation de signalement des fraudes – © Copyright WebLex
shutterstock_fraudeaidespubliques Rénovation et transition énergétique : obligation de signalement des fraudes

Révision coopérative : pour quelles sociétés coopératives ?

Révision coopérative : pour quelles sociétés coopératives ?

Les seuils financiers à partir desquels différentes catégories de sociétés coopératives sont légalement tenues de se soumettre à la procédure de révision coopérative sont modifiés à compter du 1er septembre 2026 : quelles sont les sociétés coopératives désormais concernées ?

Déclenchement de la révision coopérative : des seuils réhaussés

Les sociétés coopératives et leurs unions dont l’activité dépasse une certaine importance doivent se soumettre, en principe tous les 5 ans, à un contrôle, dit « révision coopérative ».

Cette révision coopérative est destinée à vérifier la conformité de l’organisation et du fonctionnement de la société coopérative concernée aux principes et aux règles de la coopération et à l’intérêt des adhérents, ainsi qu’aux règles coopératives spécifiques qui lui sont applicables et, le cas échéant, à lui proposer des mesures correctives.

Les seuils définissant les sociétés coopératives concernées, fixés en considération du total du bilan de ces sociétés, du montant hors taxes de leur chiffre d’affaires ou du nombre moyen de leurs salariés ou de leurs associés, sont revus à la hausse à compter du 1er septembre 2026.

Ainsi, Les sociétés coopératives sont par principe soumises à la révision coopérative dès lors qu’elles comprennent au moins 2 associés coopérateurs et réalisent à chaque clôture de 2 exercices consécutifs un montant hors taxes du chiffre d’affaires supérieur à 35 000 € (30 000 € auparavant).

Les sociétés coopératives agricoles et leurs unions ainsi que les sociétés d’intérêt collectif agricole sont tenues de se soumettre à la révision coopérative lorsqu’elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous, pour 2 des 3 critères suivants :

  • 50 pour le nombre moyen d’associés, les associés pris en compte pour chaque exercice étant ceux régulièrement inscrits sur le fichier des associés de la coopérative, à la date de la convocation de l’assemblée générale ordinaire de l’exercice ;
  • 2 350 000 € pour le montant hors taxes du chiffre d’affaires (2 000 000 € auparavant) ;
  • 1 500 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d’actif (1 000 000 € auparavant).

Les sociétés coopératives maritimes et leurs unions sont tenues de se soumettre à la révision coopérative lorsqu’elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour 2 des 3 critères suivants :

  • 3 pour le nombre moyen de salariés employés au cours de chacun des exercices, le nombre moyen de salariés employés au cours de l’exercice étant égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l’année civile ou de l’exercice comptable lorsque celui-ci ne coïncide pas avec l’année civile, liés à l’entreprise par un contrat de travail ;
  • 88 000 € pour le montant hors taxes du chiffre d’affaires (75 000 € auparavant) ;
  • 150 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d’actif (100 000 € auparavant).

Les sociétés coopératives de commerçants détaillants sont tenues de se soumettre à la révision coopérative lorsqu’elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour un des 2 critères suivants :

  • 100 pour le nombre moyen d’associés, les associés pris en compte pour chaque exercice étant ceux existants à la date de la convocation en vue de l’assemblée générale ordinaire ;
  • 3 500 000 € pour le montant hors taxes du chiffre d’affaires (3 000 000 € auparavant).

Il faut noter que les nouveaux seuils ne sont pas applicables aux révisions coopératives en cours ou qui auraient dû être engagées à compter du 1er septembre 2026.

Par ailleurs, et pour rappel :

  • les banques mutualistes et coopératives sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l’exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l’année civile ou de l’exercice comptable lorsque celui-ci ne coïncide pas avec l’année civile, liés à l’entreprise par un contrat de travail) ;
  • les sociétés coopératives de consommation sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l’exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l’année civile ou de l’exercice comptable lorsque celui-ci ne coïncide pas avec l’année civile, liés à l’entreprise par un contrat de travail ;
  • par dérogation, les sociétés coopératives de production sont tenues de se soumettre à la révision coopérative dès qu’elles comprennent au moins 2 associés, sans condition de seuil.

Révision coopérative : pour quelles sociétés coopératives ? – © Copyright WebLex

shutterstock_revisioncooperative Révision coopérative : pour quelles sociétés coopératives ?

Immatriculation des véhicules : une habilitation sous conditions

Immatriculation des véhicules : une habilitation sous conditions

Les professionnels du secteur de l’automobile peuvent être habilités à télétransmettre des opérations directement dans le système de traitement automatisé lié à l’immatriculation des véhicules. Mais les conditions de cette habilitation viennent d’être renforcées…

Immatriculation des véhicules et rôle des professionnels : une habilitation renforcée

Tout professionnel de l’automobile, entendu comme un professionnel exerçant, à titre principal et de manière effective, une activité professionnelle directement liée à la construction, à l’aménagement, à l’importation, à la réparation, à l’achat et à la vente, au financement, à la location ou à la destruction de véhicules automobiles ou remorqués, ainsi que de ses préposés, peut être habilité par la préfecture pour télétransmettre des opérations d’immatriculation dans le système de traitement automatisé.

Les conditions d’octroi de l’habilitation ainsi accordée aux professionnels de l’automobile, ainsi que les obligations et sanctions administratives qui leur sont applicables, sont renforcées.

L’habilitation repose désormais sur la signature successive de 2 conventions conclues pour 3 ans :

  • une convention d’entreprise passée avec le préfet du siège ou de l’établissement principal : l’entreprise doit justifier d’au moins 3 ans d’existence légale et d’activité, d’un casier judiciaire vierge (bulletin no2 des dirigeants et associés), de la conformité à une enquête administrative de sécurité et d’un entretien préalable avec vérification d’identité ;
  • une convention d’établissement passée avec le préfet du lieu d’exercice : l’établissement doit disposer d’un local dédié, justifier de la réalisation d’au moins 200 opérations d’immatriculation au cours de l’année précédente, respecter les exigences d’honorabilité et de sécurité (gérants et préposés) et satisfaire à un entretien préalable. Le professionnel de l’automobile est habilité au terme de la signature de la convention d’établissement.

Les conventions, d’entreprise et d’établissement, peuvent être suspendues ou résiliées :

  • lorsque les conditions requises ne sont pas respectées ;
  • lorsque tout changement, notamment d’adresse ou de dirigeant de l’entreprise, n’est pas signalé au préfet dans un délai de 15 jours ;
  • en cas de négligence ;
  • en cas de démarche frauduleuse ou de déclaration mensongère lors de la télétransmission d’une opération.

La suspension de la convention d’entreprise à laquelle est rattachée la convention d’établissement emporte la suspension de plein droit de cette dernière. Il en est de même en cas de résiliation ou de caducité.

Par dérogation, la préfecture peut suspendre la convention d’établissement, à titre conservatoire et pour 3 mois au maximum, dans un délai de 48 heures suivant le constat de l’un des cas suivants :

  • en cas de démarche frauduleuse effectuée par le professionnel habilité et avérée après contrôle de la préfecture ;
  • en cas d’atteinte ou de tentative d’atteinte au système de traitement automatisé ;
  • en cas d’atteinte aux droits de la personne résultant des fichiers ou des traitements informatiques ou de falsification des marques de l’autorité.

Il faut enfin noter que toute demande de renouvellement de la convention d’entreprise ou de la convention d’établissement doit être adressée à la préfecture au moins 4 mois avant son expiration.

Les entreprises signataires de conventions d’habilitations antérieures au 27 juillet 2026 doivent se mettre en conformité avec ces nouvelles conditions. Il est précisé que les entreprises qui ne respecteraient pas ces nouvelles obligations pourraient se voir retirer leur habilitation.

Immatriculation des véhicules : une habilitation sous conditions – © Copyright WebLex
shutterstock_immatriculationvehicule Immatriculation des véhicules : une habilitation sous conditions

Facturation électronique : conseils pour éviter les doublons

Facturation électronique : conseils pour éviter les doublons

Au cours de la phase de démarrage de la facturation électronique, une même facture pourra parfois être transmise par plusieurs canaux, notamment en cas de régularisation ou d’incident technique. Comment éviter les doubles paiements, les doubles comptabilisations ou les doubles déclarations de TVA ?

Facturation électronique : éviter les doubles paiements, déclarations, comptabilisations

La réforme de la facturation électronique ne doit pas conduire à multiplier les traitements d’une même opération.

L’administration rappelle qu’une facture régularisée ou transmise une seconde fois ne constitue pas une nouvelle facture. Une même opération ne doit donc jamais donner lieu à un double paiement, une double comptabilisation ou une double déclaration de TVA.

En pratique, lorsqu’une facture a été correctement transmise par le circuit électronique, il est recommandé d’éviter de l’envoyer systématiquement une seconde fois par mail, en PDF ou via un portail client.

Ces envois complémentaires risquent en effet de créer des confusions chez le destinataire et d’augmenter le risque de traitement en double.

En revanche, lorsqu’une facture n’a pas pu être transmise, a été rejetée ou n’est pas accessible au destinataire, l’envoi d’une copie par un autre canal peut permettre d’assurer la continuité de l’activité.

Dans cette situation, il est recommandé d’identifier clairement ce document comme un « duplicata », une « copie » ou une « copie de continuité », ou, à défaut, de préciser dans le message d’accompagnement qu’il ne s’agit pas d’une nouvelle facture, mais d’un exemplaire de la facture initiale.

Les références essentielles (numéro, date, montant, motif de l’envoi, etc.) doivent permettre de rattacher sans ambiguïté ce document à la facture d’origine.

Enfin, lorsqu’une facture est régularisée ou réémise après un incident technique, l’entreprise doit veiller à ce que cette nouvelle transmission ne soit jamais enregistrée comme une opération distincte.

Pendant la phase de démarrage, l’administration précise qu’elle fera preuve de souplesse si l’entreprise est en mesure de démontrer qu’elle a pris les mesures nécessaires pour prévenir tout double paiement, toute double comptabilisation ou toute double déclaration de TVA.

Facturation électronique : conseils pour éviter les doublons – © Copyright WebLex
shutterstock_FEdoublons Facturation électronique : conseils pour éviter les doublons

Missions de coordination en EHPAD : à distance ?

Missions de coordination en EHPAD : à distance ?

Lorsqu’il ne parvient pas à recruter sur place, un établissement d’hébergement pour personnes âgées dépendantes (EHPAD) peut recourir de manière dérogatoire à l’exercice dématérialisé des missions de son médecin coordonnateur, selon des modalités et conditions qui viennent d’être précisées…

EHPAD : recours possible à l’exercice dématérialisé des missions du médecin coordonnateur

Pour rappel, sous la responsabilité et l’autorité administratives du responsable de l’établissement d’hébergement pour personnes âgées dépendantes (EHPAD), le médecin coordonnateur qui assure l’encadrement médical de l’équipe soignante :

  • élabore, avec le concours de l’équipe soignante, le projet général de soins et un programme de prévention, s’intégrant dans le projet d’établissement, et coordonne et évalue leur mise en œuvre ;
  • donne un avis sur les admissions des personnes à accueillir en veillant notamment à la compatibilité de leur état de santé avec les capacités de soins de l’institution ;
  • préside la commission de coordination gériatrique chargée d’organiser l’intervention de l’ensemble des professionnels salariés et libéraux au sein de l’établissement ;
  • évalue et valide l’état de dépendance des résidents et leurs besoins en soins ;
  • veille à l’application des bonnes pratiques gériatriques, y compris en cas de risques sanitaires exceptionnels, formule toute recommandation utile dans ce domaine et contribue à l’évaluation de la qualité des soins ;
  • coordonne la réalisation d’une évaluation gériatrique et, dans ce cadre, peut effectuer des propositions diagnostiques et thérapeutiques, médicamenteuses et non médicamenteuses ;
  • contribue auprès des professionnels de santé exerçant dans l’établissement à la bonne adaptation aux impératifs gériatriques des prescriptions de médicaments et des produits et prestations ;
  • prend en compte les recommandations de bonnes pratiques existantes en lien, le cas échéant, avec le pharmacien ;
  • contribue à la mise en œuvre d’une politique de formation et participe aux actions d’information des professionnels de santé exerçant dans l’établissement ;
  • coordonne, avec le concours de l’équipe soignante, un rapport annuel d’activité médicale qu’il signe conjointement avec le directeur de l’établissement ;
  • identifie les acteurs de santé du territoire afin de fluidifier le parcours de santé des résidents ;
  • identifie les risques éventuels pour la santé publique dans les établissements et veille à la mise en œuvre de toutes mesures utiles à la prévention, la surveillance et la prise en charge de ces risques ;
  • réalise des prescriptions médicales pour les résidents de l’établissement au sein duquel il exerce ses fonctions de coordonnateur en cas de situation d’urgence ou de risques vitaux, ainsi que lors de la survenue de risques exceptionnels ou collectifs nécessitant une organisation adaptée des soins, incluant la prescription de vaccins et d’antiviraux dans le cadre du suivi des épidémies de grippe saisonnière en établissement ;
  • peut intervenir pour tout acte, incluant l’acte de prescription médicamenteuse, lorsque le médecin traitant ou désigné par le patient ou son remplaçant n’est pas en mesure d’assurer une consultation par intervention dans l’établissement, conseil téléphonique ou téléprescription.

En cas d’impossibilité pour l’établissement de disposer de ce temps de coordination, l’exercice des missions précitées peut, pour une durée limitée, être assuré par un médecin coordonnateur intervenant de façon dématérialisée.

Dans ce cas, le responsable de l’EHPAD qui souhaite recourir à l’exercice dématérialisé des missions de coordination doit informer le directeur général de l’agence régionale de santé (ARS) au moins 15 jours avant le début de cet exercice dématérialisé.

La notification doit détailler les démarches infructueuses de recrutement (dont la preuve peut être exigée), ainsi que l’organisation retenue.

Les conditions et exigences de mise en œuvre de l’exercice dématérialisé de ces missions sont les suivantes :

  • signature d’un contrat dédié avec le praticien ou la personne morale le mettant à disposition, précisant les missions, les temps de présence, les obligations de formation, l’encadrement des prescriptions, ainsi que la sécurisation des données de santé et la confidentialité ;
  • obligation pour le médecin coordonnateur d’assurer une présence physique d’au moins un jour par mois au sein de l’établissement (avec une appréciation possible sur cinq mois consécutifs au maximum) ;
  • utilisation d’un logiciel de soins conforme, accessible à distance par le médecin.

Ce recours à l’exercice dématérialisé des missions de coordination est accordé pour une période de 12 mois renouvelable, sous réserve de la poursuite active des recherches de recrutement, sans pouvoir dépasser une durée maximale cumulée de 36 mois.

Il faut noter qu’en cas de non-respect des critères, le directeur général de l’ARS peut enjoindre l’EHPAD de résilier le contrat à ses frais.

Missions de coordination en EHPAD : à distance ? – © Copyright WebLex

shutterstock_medecincoordinateur Missions de coordination en EHPAD : à distance ?

Facturation électronique : factures par mail, PDF ou papier interdites ?

Facturation électronique : factures par mail, PDF ou papier interdites ?

À compter du 1er septembre 2026, certaines entreprises devront émettre leurs factures via une plateforme agréée. Cela signifie-t-il qu’il sera désormais interdit d’envoyer une facture par mail, en PDF ou sur papier ?

Facturation électronique : le canal habituel reste possible, mais pas comme mode de fonctionnement

À partir du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire soumises à l’obligation d’émission devront transmettre leurs factures électroniques par l’intermédiaire d’une plateforme agréée pour les opérations concernées par la réforme.

En principe, l’envoi d’une facture par mail, en PDF ou sur papier ne répond donc pas à cette obligation et ne constitue pas le mode normal de transmission attendu.

Pour autant, l’administration rappelle qu’une facture adressée par l’un de ces canaux n’est pas dépourvue d’effet.

Lorsqu’elle correspond à une opération réelle et comporte les mentions nécessaires, elle peut être traitée, comptabilisée et payée afin d’assurer la continuité de l’activité et de la relation commerciale.

Si, au démarrage de la réforme, une difficulté technique empêche temporairement l’utilisation du circuit électronique, l’entreprise peut exceptionnellement recourir à un canal habituel afin d’éviter toute interruption de la facturation.

Mais cette solution reste transitoire : l’entreprise doit, dès que possible, transmettre ou régulariser la même facture via le circuit électronique prévu par la réforme afin de permettre la transmission des données à l’administration.

Surtout, l’administration insiste sur un point : il ne sera pas possible d’organiser durablement sa facturation en dehors du dispositif.

Les entreprises devront être en mesure de démontrer qu’elles sont engagées dans une véritable démarche de mise en conformité et qu’elles corrigent progressivement les difficultés rencontrées.

Pendant la phase de démarrage de la réforme, l’administration indique qu’elle tiendra compte des difficultés réelles rencontrées par les entreprises engagées dans une trajectoire sérieuse de mise en conformité.

Cette souplesse ne reporte toutefois, ni ne suspend l’entrée en vigueur de l’obligation de facturation électronique.

Facturation électronique : factures par mail, PDF ou papier interdites ? – © Copyright WebLex

shutterstock_FEenvoiecanal Facturation électronique : factures par mail, PDF ou papier interdites ?

Retraite : le calcul de la pension évolue

Retraite : le calcul de la pension évolue

Depuis le 1er septembre 2026, certaines règles de calcul des pensions de retraite évoluent pour les assurés ayant bénéficié de majorations de durée d’assurance liées aux enfants. 2 mesures sont à retenir : la réduction du nombre d’années prises en compte pour calculer le revenu annuel moyen et la prise en compte, dans une certaine limite, de trimestres liés aux enfants pour la retraite anticipée pour carrière longue.

Retraite de base : 24 ou 23 années retenues pour calculer le revenu annuel moyen

Pour rappel, la pension de retraite de base du régime général est notamment calculée à partir du revenu annuel moyen (ou salaire annuel moyen) correspondant aux 25 meilleures années de carrière.

Dans une logique d’amélioration des droits, la de financement de la Sécurité sociale pour 2026 a prévu que, pour les pensions prenant effet à compter du 1er septembre 2026, les majorations de durée d’assurance (liées à la maternité, l’éducation, l’adoption et le congé parental) seront considérées comme des périodes cotisées pour l’ouverture de droit à la retraite anticipée pour carrière longue, dans le respect d’une durée maximale qui restait à fixer.

C’est désormais chose faite puisque, pour les pensions prenant effet à compter du 1erseptembre 2026, le revenu annuel moyen sera calculé sur la base :

  • des 24 meilleures années lorsque l’assuré a bénéficié d’une majoration de durée d’assurance au titre d’un enfant ;
  • des 23 meilleures années lorsqu’il a bénéficié d’une telle majoration au titre d’au moins 2 enfants.

Sont concernés les assurés bénéficiant d’une majoration de durée d’assurance :

  • pour maternité, adoption ou éducation d’un enfant ;
  • pour l’éducation d’un enfant handicapé ;
  • au titre d’un congé parental d’éducation.

Notez que, si cette mesure a initialement été présentée comme une mesure destinée à « améliorer la retraite des mères », cette évolution ne leur est pas réservée : elle bénéficie à tout assuré remplissant les conditions requises.

Ces nouvelles règles de calcul s’appliquent également aux travailleurs non-salariés relevant du régime général pour l’assurance vieillesse.

Carrière longue : jusqu’à 2 trimestres liés aux enfants pris en compte

Autre évolution : depuis le 1er septembre 2026, les assurés souhaitant bénéficier d’un départ anticipé à la retraite au titre d’une carrière longue pourront prendre en compte certains trimestres supplémentaires liés aux enfants.

Pour mémoire, le dispositif de retraite anticipée pour carrière longue permet à certains assurés ayant commencé à travailler jeunes (soit avant 16, 18, 20 ou 21 ans) de partir à la retraite avant l’âge légal, sous réserve notamment de justifier d’une durée d’assurance cotisée suffisante.

Certaines périodes qui n’ont pas donné lieu à cotisations peuvent néanmoins être assimilées à des périodes cotisées, dans certaines limites : ce sont les périodes dites « réputées cotisées ».

La loi de financement de la sécurité sociale pour 2026 a prévu d’y intégrer les périodes correspondant aux majorations de durée d’assurance accordées :

  • au titre de la maternité, de l’adoption ou de l’éducation d’un enfant ;
  • au titre d’un congé parental d’éducation.

Mais une limite est fixée : 2 trimestres au maximum pourront être retenus pour l’accès au dispositif de retraite anticipée pour carrière longue.

Notez que cette mesure s’applique également aux travailleurs non-salariés, y compris aux professions libérales réglementées et aux avocats.

Retraite : le calcul de la pension évolue – © Copyright WebLex

shutterstock_retraiteparents Retraite : le calcul de la pension évolue

Épandage agricole des boues d’épuration : une indemnisation possible

Épandage agricole des boues d’épuration : une indemnisation possible

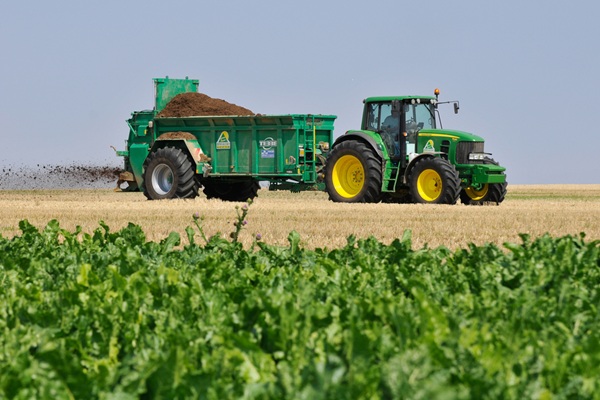
Les exploitants agricoles qui estiment subir des dommages causés par l’épandage agricole des boues d’épuration peuvent demander une indemnisation à la préfecture. Des précisions sur le contenu de cette demande viennent d’être apportées…

Demande d’indemnisation des dommages : quel contenu ?

Un fonds de garantie des risques liés à l’épandage agricole des boues d’épuration est chargé d’indemniser les préjudices subis par les exploitants agricoles et les propriétaires des terres agricoles et forestières dans les cas où ces terres, ayant reçu des épandages de boues d’épuration urbaines ou industrielles, deviendraient totalement ou partiellement impropres à la culture en raison de la réalisation d’un risque sanitaire ou de la survenance d’un dommage écologique lié à l’épandage.

Cela suppose que, du fait de l’état des connaissances scientifiques et techniques, ce risque ou ce dommage ne pouvait être connu au moment de l’épandage et dans la mesure où ce risque ou ce dommage n’est pas assurable par les contrats d’assurance de responsabilité civile du ou des responsables de ces boues (maître d’ouvrage des systèmes de traitement collectif des eaux usées domestiques, entreprise de vidange, maître d’ouvrage des systèmes de traitement des eaux usées industrielles).

Les exploitants agricoles et les propriétaires de terres agricoles et forestières qui estiment subir des dommages causés par l’épandage agricole des boues d’épuration doivent adresser un dossier de demande d’indemnisation à leur préfecture.

Pour que leur demande soit recevable, les demandeurs doivent fournir un dossier complet comprenant :

  • leurs informations d’identification (identité, SIRET, coordonnées, RIB) ;
  • la localisation et la surface des parcelles concernées (cartographie, références cadastrales et îlots PAC) ;
  • les justificatifs établissant le lien de causalité avec les épandages de boues (bons de réception, fiches de fertilisants, cahier d’épandage) ;
  • l’historique sur cinq ans de l’ensemble des intrants utilisés sur les parcelles (autres matières fertilisantes et produits phytosanitaires) ;
  • les justificatifs des conditions de réalisation des épandages (plans et bilans de campagnes) ;
  • le mode d’exploitation des parcelles (direct, fermage ou métayage) et les coordonnées du propriétaire en cas de location ;
  • la justification des charges et des pertes de recettes subies ;
  • un courrier officiel des services de l’État (DDPP et/ou DRAAF) notifiant la non-conformité des productions (dépassement des seuils réglementaires ou dangerosité) et imposant leur retrait du marché ;
  • l’indication de l’aptitude ou de l’inaptitude (même temporaire) des terres à poursuivre une activité agricole ou sylvicole, avec des justificatifs (comme des analyses de sols) en cas d’inaptitude.

Épandage agricole des boues d’épuration : une indemnisation possible – © Copyright WebLex

shutterstock_epandageagriculture Épandage agricole des boues d’épuration : une indemnisation possible

Facturation électronique : pourquoi attendre 2027 ?

Facturation électronique : pourquoi attendre 2027 ?

À compter du 1er septembre 2026, seules les grandes entreprises et les entreprises de taille intermédiaire seront tenues d’émettre des factures électroniques. Les PME, TPE et micro-entreprises devront, elles, attendre le 1erseptembre 2027. Mais peuvent-elles choisir de s’y mettre plus tôt ?

Une entrée anticipée dans la réforme… sur la base du volontariat !

Même si elle n’est pas encore soumise à l’obligation d’émission, une entreprise peut décider d’adopter volontairement la facturation électronique avant le 1er septembre 2027.

Cette anticipation peut présenter plusieurs intérêts : tester les outils retenus, former les équipes, adapter progressivement les procédures internes ou encore harmoniser ses pratiques avec celles de ses principaux clients ou fournisseurs déjà engagés dans la réforme.

Anticiper ne signifie toutefois pas appliquer des règles différentes. Les factures électroniques émises volontairement doivent emprunter le même circuit que celles émises dans le cadre de l’obligation légale.

Concrètement, elles doivent être transmises par l’intermédiaire d’une plateforme agréée, que l’entreprise y accède directement ou via son logiciel de facturation, son logiciel de gestion, son expert-comptable, sa banque ou tout autre prestataire raccordé au dispositif.

Par ailleurs, ces factures restent soumises aux règles de droit commun. Elles doivent notamment comporter l’ensemble des mentions obligatoires permettant d’identifier les parties, l’opération réalisée, les montants facturés et, le cas échéant, la TVA applicable.

L’entrée volontaire dans le dispositif mérite d’être préparée. L’entreprise a tout intérêt à définir les flux qu’elle souhaite intégrer en priorité, à vérifier que ses outils sont correctement paramétrés et à suivre les statuts de transmission des factures afin d’identifier rapidement d’éventuels rejets.

Cette montée en charge peut d’ailleurs être progressive. Une entreprise peut choisir de commencer avec certains clients, certains établissements ou certaines catégories de factures avant de généraliser le dispositif.

Enfin, une vigilance particulière s’impose pour éviter les doubles transmissions de factures, susceptibles d’entraîner des doubles paiements, des doubles comptabilisations ou des difficultés de rapprochement.

Rappelons enfin que cette faculté d’anticiper la réforme ne modifie pas le calendrier légal : pour les PME, TPE et micro-entreprises, l’obligation d’émettre des factures électroniques demeure fixée au 1er septembre 2027, tandis que l’obligation d’être en mesure d’en recevoir s’applique dès le 1er septembre 2026.

Facturation électronique : pourquoi attendre 2027 ? – © Copyright WebLex

shutterstock_FEanticipationPME Facturation électronique : pourquoi attendre 2027 ?

Facturation électronique : votre client peut-il vous imposer d'anticiper ?

Facturation électronique : votre client peut-il vous imposer d'anticiper ?

À compter du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques. De quoi susciter une interrogation chez de nombreuses PME, TPE et micro-entreprises : un client déjà soumis à cette obligation peut-il exiger qu’elles lui adressent, elles aussi, des factures électroniques ?

Une obligation d’émission qui dépend du propre calendrier de l’entreprise

La réforme de la facturation électronique prévoit un calendrier d’entrée en vigueur progressif. Si les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques dès le 1er septembre 2026, les PME, TPE et micro-entreprises ne seront soumises à cette obligation qu’à compter du 1er septembre 2027.

Jusqu’à cette date, une entreprise qui n’a pas choisi d’anticiper volontairement la réforme peut continuer à émettre ses factures selon ses modalités habituelles.

Le fait qu’un client soit déjà soumis à l’obligation d’émettre des factures électroniques ne lui permet pas d’imposer cette obligation à ses fournisseurs dont l’échéance n’est pas encore arrivée.

En conséquence, une facture régulièrement établie ne peut pas être refusée ou laissée impayée au seul motif qu’elle n’a pas été transmise sous forme électronique dans le cadre de la réforme.

Rien n’empêche néanmoins les parties de convenir contractuellement d’échanger leurs factures sous un format dématérialisé avant l’entrée en vigueur de l’obligation légale.

Il s’agit toutefois d’un choix commercial ou contractuel, et non d’une conséquence de la réforme.

Une entreprise qui ne souhaite pas anticiper peut donc rappeler à son client que son obligation d’émettre des factures électroniques ne prendra effet qu’au 1er septembre 2027.

À noter que cette règle ne remet pas en cause les dispositifs spécifiques déjà applicables dans certaines situations, notamment en matière de facturation à destination de la sphère publique.

Facturation électronique : votre client peut-il vous imposer d’anticiper ? – © Copyright WebLex

shutterstock_FEanticipation Facturation électronique : votre client peut-il vous imposer d'anticiper ?